
Желание исправить документ — и почему обычно это ошибка
Кто-то вводит в счёт неправильное количество. Естественная реакция — открыть счёт и исправить. В электронной таблице это правильно. В учётной системе обычно нет, и понимание причины избавляет от множества проблем в будущем.
Проведённый документ — не просто запись о том, что Вы имели в виду. Он является родителем нескольких других записей: движения запасов, баланса клиента, журнальной проводки, возможно, поданного налогового документа, который находится у налогового органа, возможно, оплаты. Правка родителя означает, что каждого потомка тоже нужно найти и скорректировать. Skyline Nexus действительно это делает, и делает аккуратно, но в итоге получается история, в которой документ сегодня говорит одно, а вчера говорил другое, и причина изменения нигде в самом документе не указана.
Альтернатива — оставить оригинал в покое и оформить второй документ, в котором сказано, что изменилось и почему. Это и есть кредит-нота. Это и есть сторнирующая проводка. Обе оставляют след, по которому может пройти аудитор — или Вы сами через полгода. Общее правило: исправляйте дополнением, а не правкой, и оставляйте редактирование для документов, которые ещё ничего не сделали.
Четыре механизма в порядке предпочтения
Отдельного действия аннулирования для продаж и закупок нет. Это реальный ответ, а не пробел в руководстве: ничто не помечает продажу или закупку как аннулированную, оставляя её на месте, и среди значений статуса документа нет состояния «отменён». Вместо этого есть путь удаления — гораздо более аккуратный, чем простое удаление, он описан ниже, — и документы возврата и нот, которые являются правильным с точки зрения учёта способом отменить то, что уже произошло. Исключение — заработная плата: у неё есть полноценная отмена, описанная в руководстве по расчёту заработной платы.
- Редактирование: изменение самого документа. Уместно для черновика или коммерческого предложения либо для настоящей опечатки в документе, который не оплачен, не возвращён и не подан.
- Кредит-нота или дебет-нота: новый документ, сторнирующий часть или весь оригинал. Правильный ответ для завершённой продажи или закупки.
- Сторнирующая проводка: для записи, сделанной непосредственно в главной книге, или когда первичный документ верен, а его проведение — нет.
- Удаление: документ удаляется. Крайняя мера, уместная для того, что было внесено целиком по ошибке и вообще не должно было существовать.
Редактирование операции и что ему мешает
Продажу можно открыть для редактирования из списка продаж. Перед этим действием стоят несколько барьеров, и у каждого есть причина.
Если Вы всё же редактируете документ, уже проведённый в главной книге, вот что происходит внутри, — это стоит знать. Система сравнивает новое содержимое с уже проведённой журнальной проводкой. Если изменилось что-то существенное — даже только дата или локация, — она сторнирует существующую проводку её исходной датой и проводит новую. Старая проводка молча не правится. Так в главной книге оказываются три записи вместо одной: оригинал, его сторно и исправленный вариант.
Это правильное поведение — и одновременно довод против редактирования. Главная книга уже знает, что исправление через сторнирование — единственный честный способ. Раз она всё равно это сделает, лучше сделать это осознанно кредит-нотой, где причина зафиксирована, а клиент получает документ.
- Ограничение по времени. Настройка бизнеса «Дни для редактирования транзакции» задаёт количество дней от даты операции, в течение которых её можно редактировать. По истечении срока система отказывает с сообщением, где указано число дней. По умолчанию это тридцать дней, и это ближайший аналог блокировки периода на операционной стороне системы, поэтому его стоит задать осознанно, а не оставлять значение по умолчанию.
- Существующий возврат. Если по документу уже оформлен возврат, редактирование запрещается, и сообщение предлагает редактировать возврат. Иначе Вы меняли бы родителя документа, который из него рассчитан.
- Подача электронного счёта. После подачи в налоговый орган счёт блокируется. Сообщение недвусмысленно: для исправления выставьте кредит-ноту или дебет-ноту.
- Права доступа. Редактирование продаж и закупок — отдельные права, не совпадающие с правом их создания, и компании, которой важен контроль, не стоит по умолчанию выдавать их одним и тем же людям.
Кредит-ноты и дебет-ноты
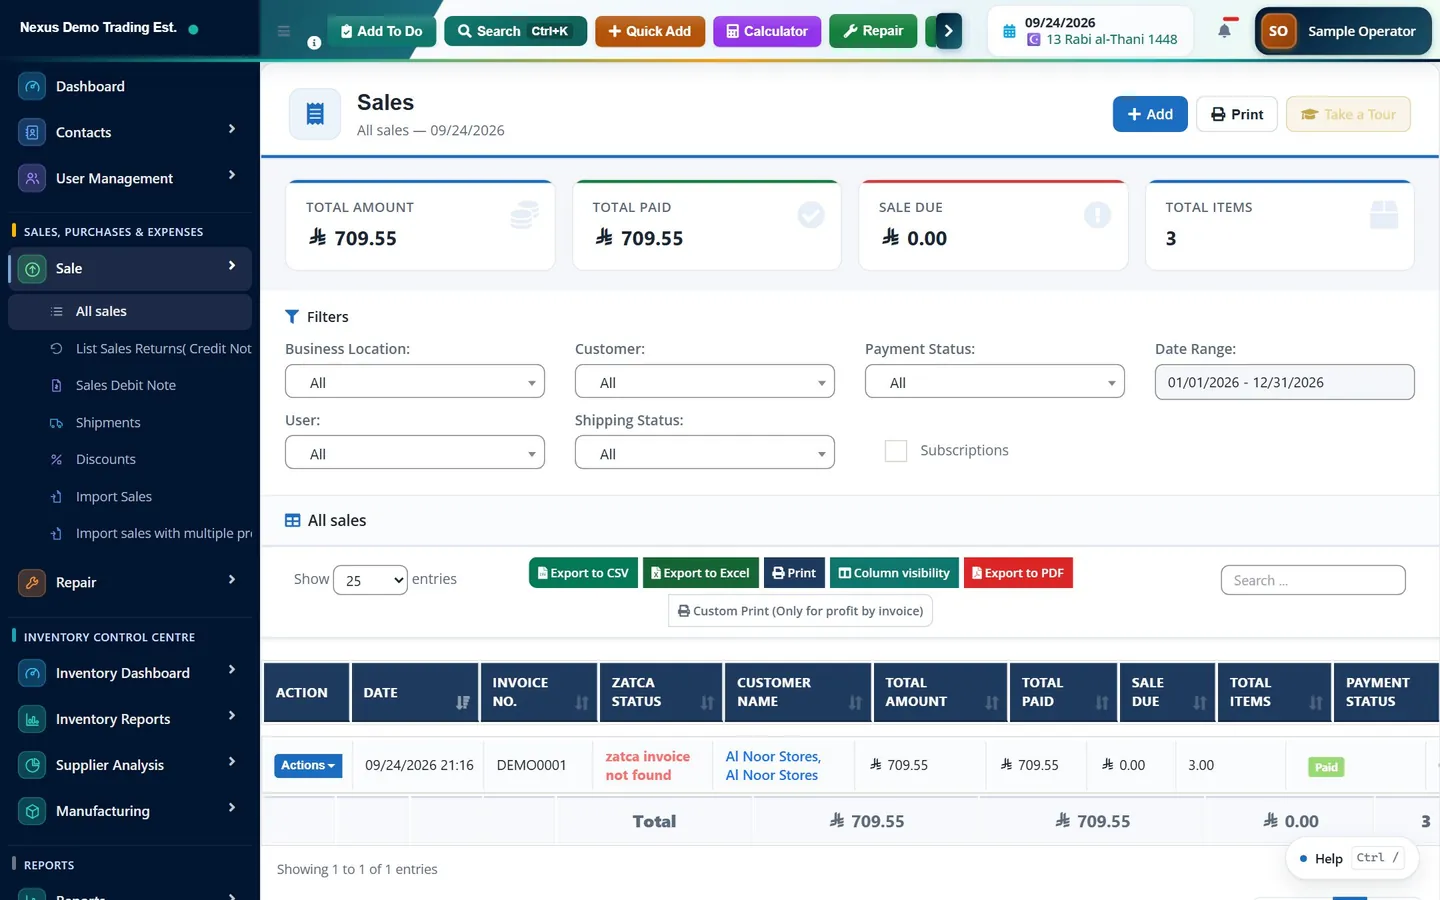
На стороне продаж пункт меню называется «Список возвратов продаж( Кредит-нота )» и находится по адресу /sell-return. Возврат можно оформить по конкретному счёту — это обычный путь: откройте продажу и начните возврат из неё или перейдите на /sell-return/add/{id}. Возврат фиксирует, какие строки вернулись и в каком количестве.
Возврат продажи возвращает запасы. Он создаёт собственный документ со своей суммой и налогом и уменьшает задолженность клиента. В главной книге он сторнирует исходную проводку: дебиторская задолженность кредитуется, выручка дебетуется, исходящий налог дебетуется. Поскольку это отдельный документ со своей датой, он попадает в период, в котором возврат действительно произошёл, а не задним числом меняет период продажи. Это именно то, что нужно, когда продажа была в месяце, по которому Вы уже отчитались.
На стороне закупок аналоги — «Список возвратов закупок», «Возврат закупки (дебет-нота)» на /purchase-return/create и «Дебет-нота по закупке». Возврат закупки уменьшает запасы, создаёт кредит у поставщика, а в главной книге дебетует кредиторскую задолженность и кредитует запасы и входящий налог. Есть также «Дебет-нота по продаже» — для случая, когда клиент должен больше, а не меньше.
Там, где действует электронное выставление счетов, это не просто хорошая практика, а механизм, которого ожидает сам режим. Кредит-нота и дебет-нота сами являются счетами со своими типами документов и подаются как таковые.
Удаление операции и что оно делает на самом деле
Удаление доступно из меню строки в списках продаж и закупок при наличии права и в пределах того же срока редактирования. Что происходит дальше, зависит от того, чем был документ.
Если документ — черновик, он просто удаляется. Ничего не происходило, и отменять нечего. Если это окончательная продажа, процесс гораздо аккуратнее. Прежде чем что-либо удалить, каждая проведённая журнальная проводка, связанная с продажей, сторнируется. Затем каждая привязанная к ней оплата удаляется надлежащим образом, так что денежные средства и баланс клиента восстанавливаются. Затем запасы возвращаются, а распределение по закупкам, из которых они поступили, снимается. Только после этого удаляется сам документ. Удаление закупки работает так же: оплаты сторнируются, связанные проводки сторнируются, а запасы, добавленные полученной закупкой, списываются обратно.
Порядок важен, и в него встроена защита. Сторнирование и удаление выполняются в одной транзакции базы данных. Если сторнирование не удаётся — чаще всего потому, что период закрыт, — всё откатывается, и документ не удаляется. Невозможно получить удалённую продажу с всё ещё проведённой проводкой — именно то состояние, при котором главная книга становится необъяснимой.
Ещё одна вещь, которую стоит знать, потому что она меняет то, насколько страшной должна казаться кнопка удаления. Удалённая продажа удаляется «мягко», а не стирается. Она исчезает из списка продаж, но запись сохраняется и появляется в «Корзине», у которой есть собственный пункт в левом меню и которая хранит продажи и заказы на продажу. Оттуда её можно восстановить или удалить окончательно, и при восстановлении действует та же проверка налогового периода. Относитесь к «Корзине» как к страховочной сетке, а не как к разрешению удалять не задумываясь: восстановление лишь отменяет удаление документа, но не проводит заново журнальные проводки, сторнированные при удалении, поэтому у восстановленной продажи нужно проверить положение в главной книге.
Сторнирование журнальной проводки
Для записей, сделанных непосредственно в главной книге, у бухгалтерского модуля есть собственный механизм исправления — тот, что принят в бухгалтерских стандартах. Журнальная проводка проходит статусы: черновик, отправлена, утверждена, проведена и, наконец, сторнирована. Пока проводка в черновике, её можно свободно редактировать или удалять, потому что она ни на что не повлияла. После проведения её вообще нельзя редактировать.
Проведённая проводка исправляется сторнированием. Действие «Сторнировать» создаёт зеркальную проводку с переставленными дебетом и кредитом на выбранную Вами дату и с указанной Вами причиной. Оригинал остаётся в главной книге с пометкой «сторнирована», а сторно связывается с ним. Обе записи видны в главной книге и в сумме дают ноль.
Есть также действие «Исправить запись», которое сторнирует оригинал и переводит Вас к новой проводке, чтобы провести исправленный вариант одним действием. Уже сторнированную проводку нельзя сторнировать повторно, а непроведённую нельзя сторнировать, потому что сторнировать нечего.
Что блокирует закрытый период
В бухгалтерском модуле есть учётные периоды, которыми управляют в пункте «Финансовые периоды» меню «Финансовое управление». Период находится в одном из трёх состояний: «Открыт», «Предварительное закрытие» или «Заблокирован»; кроме того, можно закрыть финансовый год.
Проверка идёт по дате записи, а не по дате, в которую Вы работаете. Через неё проходит каждый путь проведения: проведение продажи в главной книге, закупка, заработная плата, ручная журнальная проводка и сторно, создаваемое при удалении или редактировании проведённого документа. Последнее — важное следствие, на котором люди спотыкаются. Если Вы пытаетесь удалить продажу, проведённую в период, который теперь заблокирован, сторно отклоняется, а поскольку всё выполняется в одной транзакции, отклоняется и удаление.
Это правильный результат. Закрытый период означает, что по цифрам уже отчитались, а тихо менять их потом — ровно то, что закрытие периода призвано предотвратить. Правильная реакция — не открывать период заново, а отразить исправление в текущем открытом периоде кредит-нотой или сторнирующей проводкой сегодняшней датой. Старый месяц сохраняет представленные цифры; текущий месяц несёт исправление — там, где читатель и ожидает его найти.
Ещё два момента. Во-первых, проверка учётного периода по замыслу срабатывает в пользу проведения: если для бизнеса не определено ни одного учётного периода или дата не попадает ни в один из определённых, проведение разрешается. Так что в системе, где никто не настроил учётные периоды, блокировки периода нет, и их настройка — первый шаг к ней. Во-вторых, есть отдельная необязательная блокировка поданных налоговых периодов. Если она включена, всё, что датировано внутри периода по НДС, декларация за который уже подана, отклоняется с сообщением о том, что бизнес заблокировал дальнейшие изменения в этом периоде, чтобы поданная декларация оставалась точной. Она выключена, если кто-то сознательно её не включил.
- «Открыт»: проводки принимаются в обычном порядке.
- «Предварительное закрытие»: период закрыт, но проводку всё ещё можно сделать с разрешением. Сообщение гласит, что период мягко закрыт и для проведения требуется разрешение.
- «Заблокирован»: жёсткое закрытие. Сообщение гласит, что период заблокирован и не принимает проводки. Ничего не проходит.
Кто что сделал: аудиторский след
На вопросы об изменениях отвечают две отдельные записи, и они охватывают разное.
«Журнал активности» в разделе отчётов на /reports/activity-log, доступный администраторам, фиксирует операции с первичными документами: продажа создана, изменена или удалена — с номером счёта и пользователем. Когда вопрос звучит «кто удалил этот счёт», нужен этот экран.
Отчёт «Журнал аудита» в бухгалтерском модуле, на /accounting/reports/audit-trail, охватывает главную книгу: проведённые, сторнированные и утверждённые записи. Когда вопрос звучит «почему этот счёт движется в эту дату», нужен этот экран, и он работает вместе с отчётом «Журнал операций» и «Главной книгой».
Ни один из журналов не является необязательным и не включается задним числом — в этом и смысл их существования. Это также значит, что исправление через сторнирование, а не правкой, оставляет след, читаемый даже без журналов, — и это лучший довод в его пользу.
Как выбрать правильный механизм
- Черновик или коммерческое предложение с ошибкой: отредактируйте. Ничего ещё не произошло.
- Окончательный счёт с опечаткой в примечании или референсе, неоплаченный и неподанный: отредактируйте в пределах срока редактирования.
- Окончательный счёт с неверным количеством, ценой или товаром: оформите кредит-ноту. Если счёт нужно выставить заново, закройте оригинал кредит-нотой и выставьте правильный.
- Клиент должен больше, чем Вы выставили: оформите дебет-ноту.
- Продажа внесена дважды: удалите дубликат, если период открыт и от него больше ничего не зависит. Иначе оформите по нему кредит-ноту.
- Проведена ошибочная ручная журнальная проводка: сторнируйте её, затем проведите правильную.
- Что угодно в заблокированном периоде: не трогайте период и отразите исправление в текущем периоде.
Частые вопросы
Есть ли в Skyline Nexus функция аннулирования?
Нет. Нет действия, которое помечало бы продажу или закупку как аннулированную, оставляя её на месте. Исправления делаются либо удалением документа, которое сначала сторнирует его проводки, оплаты и движение запасов, либо оформлением кредит-ноты, дебет-ноты или сторнирующей проводки. Для всего завершённого правильный выбор — нота или сторно.
Что происходит с главной книгой при удалении проведённой продажи?
Прежде чем что-либо удалить, каждая журнальная проводка, связанная с продажей, сторнируется, оплаты удаляются так, что денежные средства и баланс клиента восстанавливаются, а запасы возвращаются. Всё это выполняется в одной транзакции базы данных, поэтому если сторнирование не удаётся из-за закрытого периода, удаление тоже откатывается и продажа остаётся на месте.
Почему я не могу отредактировать счёт, которому всего несколько недель?
Возможных причин четыре. Настройка бизнеса «Дни для редактирования транзакции» ограничивает срок после даты операции, в течение которого её можно редактировать, а уже оформленный по счёту возврат блокирует редактирование, и сообщение предлагает редактировать возврат. Счёт, поданный в систему электронных счетов, заблокирован навсегда. И наконец, редактирование может просто не входить в Ваши права.
Чем мягкое закрытие учётного периода отличается от блокировки?
Мягкое закрытие останавливает обычные проводки, но пропускает проводку с разрешением, и сообщение указывает, что требуется разрешение. Блокировка — жёсткое закрытие, которое отклоняет всё. Оба проверяются по дате записи, поэтому блокируют и сторно, создаваемое при попытке удалить или отредактировать документ, проведённый в этом периоде.
Как исправить ошибку в уже закрытом месяце?
Не открывая месяц заново. Отразите исправление в текущем открытом периоде кредит-нотой или сторнирующей журнальной проводкой сегодняшней датой. Закрытый месяц сохраняет представленные цифры, а текущий несёт исправление — там, где его и ожидает найти любой читатель отчётности.
Это руководство носит общий информационный характер и не является налоговой, бухгалтерской или юридической консультацией. Правила различаются в разных странах и со временем меняются; прежде чем действовать, уточните актуальное положение в своём налоговом органе или у квалифицированного консультанта.
Готовы вести бизнес в едином рабочем пространстве?