
Düzenleme içgüdüsü ve neden genellikle yanlış olduğu
Biri bir faturaya yanlış miktar yazar. Doğal tepki faturayı açıp düzeltmektir. Bir elektronik tabloda bu doğrudur. Bir muhasebe sisteminde ise genellikle değildir ve nedenini anlamak ileride çok fazla zahmetten kurtarır.
Deftere işlenmiş bir belge yalnızca ne kastettiğinizin kaydı değildir. Birkaç başka kaydın ana belgesidir: stok hareketleri, bir müşteri bakiyesi, bir yevmiye kaydı, belki bir vergi idaresinin elindeki bildirilmiş bir vergi belgesi, belki bir ödeme. Ana belgeyi düzenlemek, her alt kaydın da bulunup düzeltilmesi gerektiği anlamına gelir. Skyline Nexus bunu gerçekten yapar ve özenle yapar; ancak sonuç, belgenin bugün bir şey, dün başka bir şey söylediği ve değişikliğin gerekçesinin belgenin hiçbir yerinde yer almadığı bir geçmiştir.
Alternatif, orijinali olduğu gibi bırakmak ve neyin neden değiştiğini söyleyen ikinci bir belge kaydetmektir. Alacak notu budur. Ters yevmiye kaydı budur. İkisi de bir denetçinin ya da altı ay sonra sizin izleyebileceğiniz bir iz bırakır. Genel kural şudur: tadilatla değil, ekleme yaparak düzeltin ve düzenlemeyi henüz hiçbir şey yapmamış belgelere ayırın.
Tercih sırasına göre dört mekanizma
Satışlar ve satınalmalar için ayrı bir iptal (void) işlemi yoktur. Bu, bu rehberdeki bir eksiklik değil, gerçek bir yanıttır: hiçbir şey bir satışı ya da satınalmayı yerinde bırakarak iptal edilmiş olarak işaretlemez ve belge durum değerleri bir iptal durumu içermez. Bunun yerine var olan, aşağıda anlatılan ve kaba bir silmeden çok daha özenli olan silme yolu ile zaten gerçekleşmiş bir şeyi iptal etmenin muhasebe açısından doğru yolu olan iade ve not belgeleridir. Bordro bir istisnadır ve bordro rehberinde ele alınan gerçek bir iptal işlemine sahiptir.
- Düzenleme: belgenin kendisini değiştirmek. Bir taslak ya da teklif için veya ödenmemiş, iade edilmemiş ya da bildirilmemiş bir belgedeki gerçek bir yazım hatası için uygundur.
- Alacak notu ya da borç notu: bir orijinali kısmen ya da tamamen tersine çeviren yeni bir belge. Kesinleştirilmiş bir satış ya da satınalma için doğru yanıttır.
- Ters yevmiye kaydı: doğrudan deftere yapılmış bir kayıt için ya da kaynak belge doğru olduğu hâlde defter kaydının doğru olmadığı durumlar için.
- Silme: belgeyi kaldırır. Son çaredir; tamamen yanlışlıkla kaydedilmiş ve hiç var olmaması gereken bir şey için uygundur.
Bir işlemi düzenlemek ve sizi neyin durdurduğu
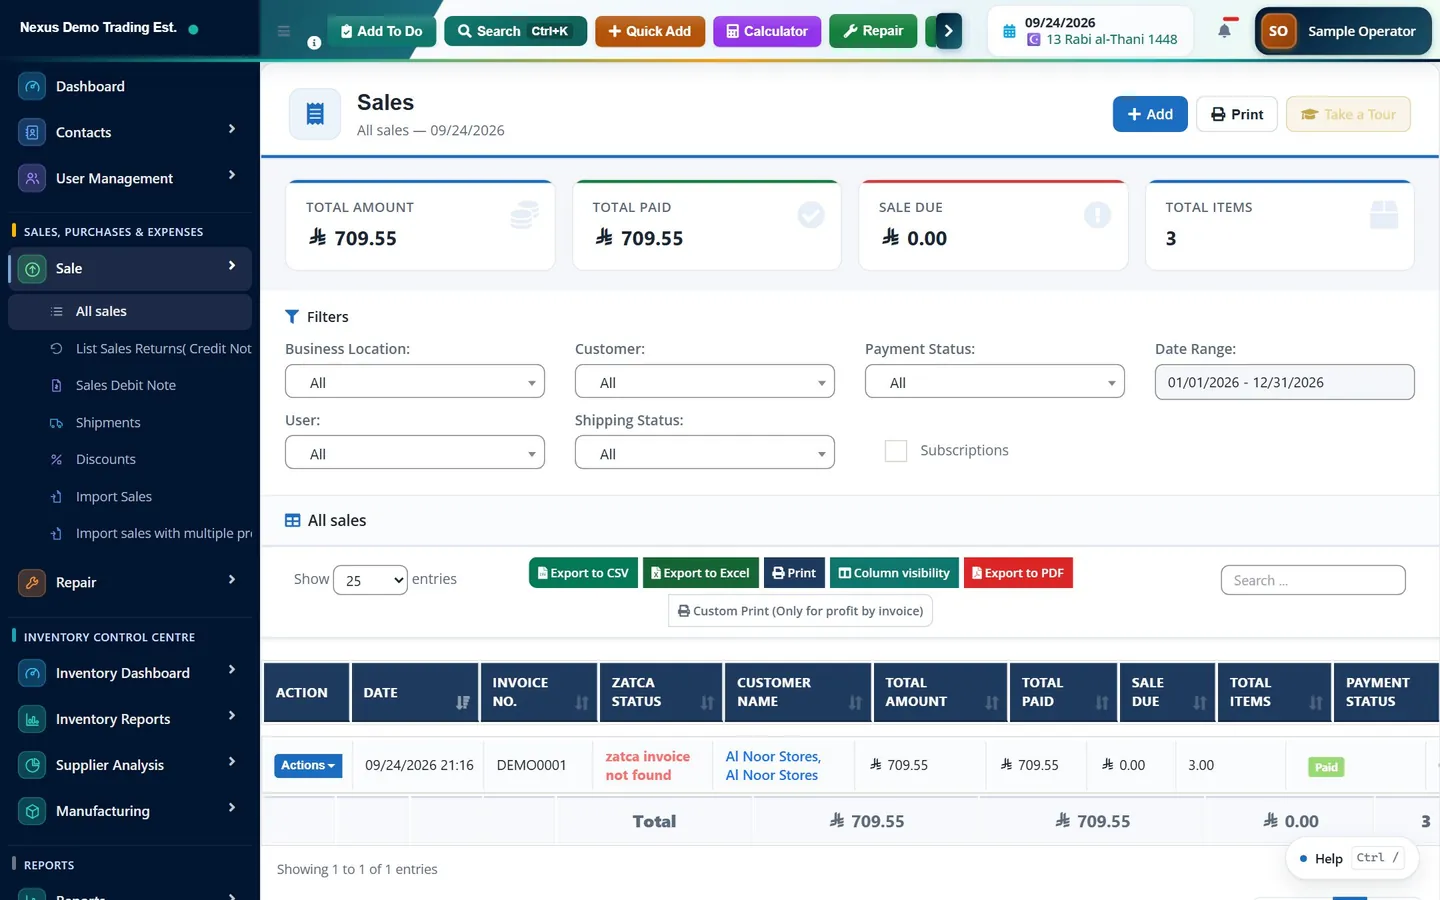
Bir satış, satış listesinden düzenlenmek üzere açılabilir. Bu işlemin önünde birkaç koruma bulunur ve her birinin bir nedeni vardır.
Zaten deftere işlenmiş bir belgeyi düzenlerseniz, arka planda olanlar şöyledir ve bilinmeye değer. Sistem yeni içeriği zaten işlenmiş olan yevmiye kaydıyla karşılaştırır. Yalnızca tarih ya da lokasyon dahil herhangi bir önemli şey değiştiyse, mevcut kaydı orijinal tarihinde tersine çevirir ve yeni bir kayıt işler. Eski kaydı sessizce değiştirmez. Böylece defterde bir kaydın olduğu yerde üç kayıt oluşur: orijinal, onun ters kaydı ve düzeltilmiş sürüm.
Doğru davranış budur ve aynı zamanda düzenlemeye karşı argümandır. Defter, ters kayıtla düzeltmenin bunu yapmanın tek dürüst yolu olduğunu zaten bilir. Defter bunu nasılsa yapacaksa, siz de bunu gerekçenin kaydedildiği ve müşterinin bir belge aldığı bir alacak notuyla bilinçli olarak yapabilirsiniz.
- Bir süre sınırı. “Gün Bazında İşlem Düzeltme Süresi” adlı bir işletme ayarı, bir işlemin işlem tarihinden itibaren kaç gün boyunca düzenlenebileceğini belirler. Bu sürenin ötesinde sistem, gün sayısını belirten bir mesajla reddeder. Varsayılan otuz gündür ve sistemin operasyonel tarafında bir dönem kilidine en yakın şeydir; bu yüzden varsayılanda bırakmak yerine bilinçli olarak ayarlamaya değer.
- Mevcut bir iade. Belgeye karşı zaten bir iade açılmışsa düzenleme reddedilir ve mesaj bunun yerine iadeyi düzenlemenizi söyler. Aksi hâlde, ondan hesaplanmış bir belgenin ana belgesini değiştirmiş olurdunuz.
- E-fatura bildirimi. Bir fatura vergi idaresine bildirildikten sonra kilitlenir. Mesaj açıktır: düzeltmek için bir alacak notu ya da borç notu düzenleyin.
- Yetkiler. Satışları ve satınalmaları düzenlemek, onları oluşturmaktan ayrı yetkilerdir ve kontrole önem veren bir işletme bunları varsayılan olarak aynı kişilere vermemelidir.
Alacak notları ve borç notları
Satış tarafında menü girişi /sell-return adresindeki “Satış İadelerini Listele (Alacak dekontu)” girişidir. Bir iade belirli bir faturaya karşı açılabilir ve olağan yol budur: satışı açın ve iadeyi oradan başlatın ya da /sell-return/add/{id} adresine gidin. İade, hangi satırların ve ne kadarının geri geldiğini kaydeder.
Bir satış iadesi stoğu geri koyar. Kendi toplamı ve vergisi olan kendi belgesini oluşturur ve müşterinin borcunu azaltır. Defterde orijinal kaydı tersine çevirir: alacak hesabı alacaklandırılır, hasılat borçlandırılır ve hesaplanan KDV borçlandırılır. Kendi tarihi olan ayrı bir belge olduğu için, satışın bulunduğu dönemi geriye dönük değiştirmek yerine iadenin fiilen gerçekleştiği döneme düşer. Satış zaten raporlanmış bir aydaysa istediğiniz tam olarak budur.
Satınalma tarafındaki karşılıkları “Satınalma İade Listesi”, /purchase-return/create adresindeki “Satınalma iadesi (borç dekontu)” ve “Satınalma borç dekontu”dur. Bir satınalma iadesi stoğu azaltır, bir tedarikçi alacağı oluşturur ve defterde borç hesabını borçlandırıp stok ile indirilecek KDV'yi alacaklandırır. Müşterinin daha az değil daha fazla borçlu olduğu durum için bir de “Satış borç dekontu” vardır.
E-faturanın uygulandığı yerlerde bu yalnızca iyi bir uygulama değil, rejimin beklediği mekanizmadır. Alacak notu ve borç notu, kendi belge türlerine sahip birer fatura belgesidir ve bu şekilde bildirilir.
Bir işlemi silmek ve bunun gerçekte ne yaptığı
Silme, yetkiye ve aynı düzenleme günü sınırına bağlı olarak satış ve satınalma listelerindeki satır menüsünden yapılabilir. Sonrasında ne olacağı, belgenin ne olduğuna bağlıdır.
Belge bir taslaksa, basitçe kaldırılır. Hiçbir şey olmamıştı, dolayısıyla hiçbir şeyin geri alınması gerekmez. Final bir satışsa süreç çok daha özenlidir. Herhangi bir şey kaldırılmadan önce satışa bağlı her işlenmiş yevmiye kaydı tersine çevrilir. Ardından ona bağlı her ödeme usulüne uygun şekilde silinir; böylece nakit ve müşteri bakiyesi eski hâline getirilir. Sonra stok geri konur ve geldiği satınalmalara karşı yapılan eşleştirme serbest bırakılır. Ancak bundan sonra belgenin kendisi kaldırılır. Bir satınalmayı silmek de aynı şekilde işler: ödemeler tersine çevrilir, bağlı yevmiye kayıtları tersine çevrilir ve Alındı durumundaki bir satınalmanın eklediği stok yeniden çıkarılır.
Sıra önemlidir ve içine yerleştirilmiş bir güvence vardır. Ters kayıt ve silme tek bir veritabanı işlemi (transaction) içinde gerçekleşir. Ters kayıt başarısız olursa, en yaygın olarak dönem kapalı olduğu için, her şey geri alınır ve belge silinmez. Yevmiye kaydı hâlâ işlenmiş durumda olan silinmiş bir satışla karşılaşamazsınız; bu, tam da kimsenin açıklayamayacağı bir defter üreten durumdur.
Bilinmeye değer bir şey daha var; çünkü silme düğmesinin ne kadar korkutucu görünmesi gerektiğini değiştirir. Silinen bir satış tamamen yok edilmez, yumuşak silinir (soft delete). Satış listesinden çıkar ama kayıt yaşamaya devam eder ve sol menüde kendi girişi olan, satışları ve satış siparişlerini tutan “Geri dönüşüm kutusu” içinde görünür. Oradan geri yüklenebilir ya da kalıcı olarak kaldırılabilir; geri dönüşte de aynı vergi dönemi koruması uygulanır. Geri dönüşüm kutusunu gelişigüzel silme izni olarak değil, bir güvenlik ağı olarak görün: geri yükleme yalnızca belgenin silinmesini geri alır, silindiğinde tersine çevrilen yevmiye kayıtlarını yeniden işlemez; dolayısıyla geri yüklenen bir satışın defterdeki durumunun kontrol edilmesi gerekir.
Bir yevmiye kaydını tersine çevirmek
Doğrudan deftere yapılan kayıtlar için muhasebe modülünün kendi düzeltme mekanizması vardır ve bu, muhasebe standardına uygun olanıdır. Bir yevmiye kaydı şu durumlardan geçer: taslak, gönderildi, onaylandı, işlendi ve son olarak tersine çevrildi. Bir kayıt taslakken serbestçe düzenlenebilir ya da silinebilir; çünkü henüz hiçbir şeyi etkilememiştir. İşlendikten sonra ise hiç düzenlenemez.
İşlenmiş bir kayıt, tersine çevrilerek düzeltilir. “Tersine çevir” işlemi, borç ve alacakları yer değiştirmiş, seçtiğiniz bir tarihte ve kaydettiğiniz bir gerekçeyle ayna görüntüsü bir kayıt oluşturur. Orijinal, tersine çevrildi olarak işaretlenmiş hâlde defterde kalır ve ters kayıt ona bağlanır. İkisi de genel defterde görünür ve birbirini sıfırlar.
Ayrıca, orijinali tersine çevirip sizi yeni bir kayda götüren ve düzeltilmiş sürümü tek bir akışta işlemenizi sağlayan bir “Kaydı düzelt” işlemi de vardır. Zaten tersine çevrilmiş bir kayıt yeniden tersine çevrilemez ve işlenmemiş bir kayıt da tersine çevrilemez; çünkü tersine çevrilecek bir şey yoktur.
Kapalı bir dönemin neyi engellediği
Muhasebe modülünün, “Mali otorite” menüsündeki “Mali dönemler” altında yönetilen mali dönemleri vardır. Bir dönem üç durumdan birindedir: “Açık”, “Geçici kapanış” ya da “Kilitli”; ayrıca bir mali yıl da kapatılabilir.
Kapı, çalıştığınız tarihe göre değil, kaydın tarihine göre kontrol edilir. Her kayıt yolu bu kapıdan geçer: deftere işlenen bir satış, bir satınalma, bir bordro, manuel bir yevmiye kaydı ve deftere işlenmiş bir belgeyi sildiğinizde ya da düzenlediğinizde oluşan ters kayıt. Önemli sonuç sonuncusudur ve insanları hazırlıksız yakalar. Şu anda kilitli olan bir döneme işlenmiş bir satışı silmeye çalışırsanız ters kayıt reddedilir ve her şey tek bir işlem içinde çalıştığı için silme de reddedilir.
Doğru sonuç budur. Kapalı bir dönem, rakamların raporlandığı anlamına gelir ve bunları sonradan sessizce değiştirmek, bir dönemi kapatmanın önlemek için var olduğu şeyin ta kendisidir. Doğru tepki dönemi yeniden açmak değil, düzeltmeyi mevcut açık dönemde, bugün tarihli bir alacak notu ya da ters kayıtla kaydetmektir. Eski ay raporlanan rakamları korur; mevcut ay ise düzeltmeyi taşır ve bir okuyucunun onu bulmayı bekleyeceği yer de burasıdır.
İki nokta daha. Birincisi, mali dönem kapısı tasarım gereği güvenli tarafta başarısız olacak şekilde çalışır: işletme için hiç mali dönem tanımlanmamışsa ya da tarih tanımlı tüm dönemlerin dışında kalıyorsa kayıt yapılmasına izin verilir. Dolayısıyla kimsenin mali dönem kurmadığı bir kurulumda dönem kilidi yoktur ve bunları kurmak bir dönem kilidine sahip olmanın ilk adımıdır. İkincisi, bildirilmiş vergi dönemleri için ayrı ve isteğe bağlı bir kilit vardır. Açık olduğunda, beyannamesi zaten verilmiş bir KDV dönemine tarihlenen her şey, işletmenin verilen beyannamenin doğruluğunu korumak için o dönemdeki başka değişiklikleri kilitlediğini açıklayan bir mesajla reddedilir. Biri bilinçli olarak etkinleştirmedikçe kapalıdır.
- Açık: kayıtlar normal şekilde kabul edilir.
- Geçici kapanış: dönem kapalıdır, ama yetkilendirmeyle yine de kayıt yapılabilir. Mesaj, dönemin yumuşak kapatıldığını ve kayıt için yetkilendirme gerektiğini söyler.
- Kilitli: kesin kapanış. Mesaj, dönemin kilitli olduğunu ve kayıt kabul edemeyeceğini söyler. Hiçbir şey geçmez.
Kim ne yaptı: denetim izi
Değişikliklerle ilgili soruları iki ayrı kayıt yanıtlar ve farklı alanları kapsarlar.
“Raporlar” altında /reports/activity-log adresinde bulunan ve yöneticilere görünen “Etkinlik Günlüğü”, kaynak belgeler üzerindeki işlemleri kaydeder: oluşturulan, düzenlenen ya da silinen bir satış, fatura numarası ve kullanıcıyla birlikte. Soru o faturayı kimin sildiği olduğunda açılacak ekran budur.
Muhasebe modülünün içindeki, /accounting/reports/audit-trail adresindeki “Denetim izi” raporu defteri kapsar: işlenen, tersine çevrilen ve onaylanan kayıtlar. Soru bu hesabın bu tarihte neden hareket ettiği olduğunda açılacak ekran budur ve “Gün defteri” ile “Büyük defter” ile birlikte çalışır.
İki günlük de isteğe bağlı ya da sonradan açılan bir şey değildir; onlara sahip olmanın amacı da budur. Bu aynı zamanda, tadilat yerine ters kayıtla düzeltmenin iki günlüğe de ihtiyaç duymadan okunabilen bir iz bıraktığı anlamına gelir; onu tercih etmenin en iyi nedeni de budur.
Doğru mekanizmayı seçmek
- Hatalı bir taslak ya da teklif: düzenleyin. Henüz hiçbir şey olmadı.
- Bir notta ya da referansta yazım hatası olan, ödenmemiş ve bildirilmemiş Final bir fatura: düzenleme süresi içinde düzenleyin.
- Miktarı, fiyatı ya da ürünü yanlış olan Final bir fatura: bir alacak notu düzenleyin. Yeniden düzenlenmesi de gerekiyorsa orijinali alacaklandırın ve doğru bir fatura düzenleyin.
- Müşteri faturaladığınızdan fazla borçlu: bir borç notu düzenleyin.
- İki kez kaydedilmiş bir satış: dönem açıksa ve ona bağlı başka bir şey yoksa mükerrer olanı silin. Aksi hâlde onu alacaklandırın.
- İşlenmiş yanlış bir manuel yevmiye kaydı: tersine çevirin, ardından doğrusunu işleyin.
- Kilitli bir dönemdeki herhangi bir şey: döneme dokunmayın ve düzeltmeyi mevcut dönemde kaydedin.
Sık sorulan sorular
Skyline Nexus'ta bir iptal (void) işlevi var mı?
Hayır. Bir satışı ya da satınalmayı yerinde bırakarak iptal edilmiş olarak işaretleyen bir işlem yoktur. Düzeltmeler ya önce defter kayıtlarını, ödemeleri ve stoğu tersine çeviren belge silme yoluyla ya da bir alacak notu, borç notu veya ters yevmiye kaydı düzenlenerek yapılır. Kesinleştirilmiş her şey için doğru seçim not ya da ters kayıttır.
Deftere işlenmiş bir satışı sildiğimde deftere ne olur?
Herhangi bir şey kaldırılmadan önce satışa bağlı her yevmiye kaydı tersine çevrilir, nakit ve müşteri bakiyesi eski hâline gelsin diye ödemeler silinir ve stok geri konur. Tamamı tek bir veritabanı işlemi içinde çalışır; bu yüzden dönem kapalı olduğu için ters kayıt başarısız olursa silme de geri alınır ve satış olduğu yerde kalır.
Yalnızca birkaç haftalık bir faturayı neden düzenleyemiyorum?
Dört olası neden vardır. “Gün Bazında İşlem Düzeltme Süresi” adlı bir işletme ayarı, bir işlemin tarihinden sonra ne kadar süre düzenlenebileceğini sınırlar. Ona karşı zaten açılmış bir iade düzenlemeyi engeller ve mesaj bunun yerine iadeyi düzenlemenizi söyler. E-fatura için bildirilmiş bir fatura kalıcı olarak kilitlenir. Ve düzenleme yetkisi, yetkileriniz arasında hiç bulunmuyor olabilir.
Bir mali dönemde yumuşak kapanış ile kilit arasındaki fark nedir?
Yumuşak kapanış rutin kayıtları durdurur ama yetkilendirilmiş bir kaydın geçmesine izin verir ve mesaj yetkilendirme gerektiğini söyler. Kilit ise kesin kapanıştır ve her şeyi reddeder. İkisi de kaydın tarihine göre kontrol edilir; bu nedenle o döneme işlenmiş bir belgeyi silmeye ya da düzenlemeye çalıştığınızda oluşan ters kaydı da engellerler.
Zaten kapatılmış bir aydaki hatayı nasıl düzeltmeliyim?
Ayı yeniden açarak değil. Düzeltmeyi mevcut açık dönemde, bugün tarihli bir alacak notu ya da ters yevmiye kaydıyla kaydedin. Kapatılmış ay raporlanan rakamları korur, mevcut ay ise düzeltmeyi taşır; hesapları okuyan herkesin onu bulmayı bekleyeceği yer de burasıdır.
Bu rehber genel bilgi niteliğindedir; vergi, muhasebe veya hukuk danışmanlığı değildir. Kurallar ülkeden ülkeye farklılık gösterir ve zamanla değişir; bir işlem yapmadan önce güncel durumu vergi idarenizle veya yetkin bir danışmanla teyit edin.
Operasyonunuzu tek bir çalışma alanında yürütmeye hazır mısınız?