
संपादित करने की प्रवृत्ति, और वह आमतौर पर गलत क्यों है
कोई व्यक्ति इनवॉइस पर गलत मात्रा टाइप कर देता है। स्वाभाविक प्रतिक्रिया है इनवॉइस खोलकर उसे ठीक करना। स्प्रेडशीट में यह सही है। लेखांकन प्रणाली में आमतौर पर नहीं, और इसका कारण समझना बाद में बहुत परेशानी से बचाता है।
पोस्ट किया गया दस्तावेज़ केवल इस बात का रिकॉर्ड नहीं कि आशय क्या था। वह कई अन्य रिकॉर्डों का जनक है: स्टॉक गतिविधियाँ, ग्राहक शेष, एक जर्नल प्रविष्टि, संभवतः कर प्राधिकरण के पास दाखिल एक कर दस्तावेज़, संभवतः एक भुगतान। जनक को संपादित करने का अर्थ है कि हर आश्रित रिकॉर्ड को भी ढूँढकर समायोजित करना होगा। Skyline Nexus वास्तव में यह करता है, और सावधानी से करता है, पर परिणाम एक ऐसा इतिहास है जिसमें दस्तावेज़ आज एक बात कहता है और कल दूसरी कहता था, और बदलाव का कारण दस्तावेज़ पर कहीं नहीं होता।
विकल्प है मूल को वैसा ही छोड़ देना और एक दूसरा दस्तावेज़ दर्ज करना जो बताए कि क्या बदला और क्यों। क्रेडिट नोट यही है। उलटी जर्नल प्रविष्टि यही है। दोनों ऐसा निशान छोड़ते हैं जिसे लेखा परीक्षक, या छह महीने बाद आप स्वयं, समझ सकें। सामान्य नियम है: संशोधन से नहीं, जोड़ से सुधारें, और संपादन को उन दस्तावेज़ों के लिए रखें जिन्होंने अभी कुछ किया नहीं है।
चार तंत्र, वरीयता के क्रम में
बिक्री और खरीद के लिए कोई अलग वॉयड कार्रवाई नहीं है। यह एक वास्तविक उत्तर है, इस गाइड की कोई चूक नहीं: ऐसा कुछ नहीं है जो किसी बिक्री या खरीद को उसी जगह रखते हुए वॉयड के रूप में चिह्नित करे, और दस्तावेज़ स्थिति के मानों में कोई रद्द स्थिति शामिल नहीं है। इसके बजाय जो मौजूद है वह है हटाने का मार्ग, जो सीधे स्थायी विलोपन से कहीं अधिक सावधान है और नीचे वर्णित है, और वापसी व नोट दस्तावेज़, जो पहले हो चुकी किसी चीज़ को रद्द करने का लेखांकन-सम्मत तरीका हैं। पेरोल अपवाद है और उसमें उचित रद्दीकरण है, जिसकी चर्चा पेरोल गाइड में है।
- संपादन: स्वयं दस्तावेज़ को बदलना। ड्राफ्ट या कोटेशन के लिए उपयुक्त, या ऐसे दस्तावेज़ पर वास्तविक टाइपिंग त्रुटि के लिए जिसका भुगतान, वापसी या दाखिला न हुआ हो।
- क्रेडिट नोट या डेबिट नोट: एक नया दस्तावेज़ जो मूल के कुछ हिस्से या पूरे को उलटता है। अंतिम रूप दी जा चुकी बिक्री या खरीद के लिए सही उत्तर।
- उलटी जर्नल प्रविष्टि: सीधे खाता-बही में की गई प्रविष्टि के लिए, या जहाँ स्रोत दस्तावेज़ सही है पर उसकी पोस्टिंग नहीं।
- हटाना: दस्तावेज़ को हटा देता है। अंतिम उपाय, ऐसी चीज़ के लिए उपयुक्त जो पूरी तरह गलती से दर्ज हुई और जिसका अस्तित्व ही नहीं होना चाहिए था।
लेन-देन का संपादन, और क्या रोकता है
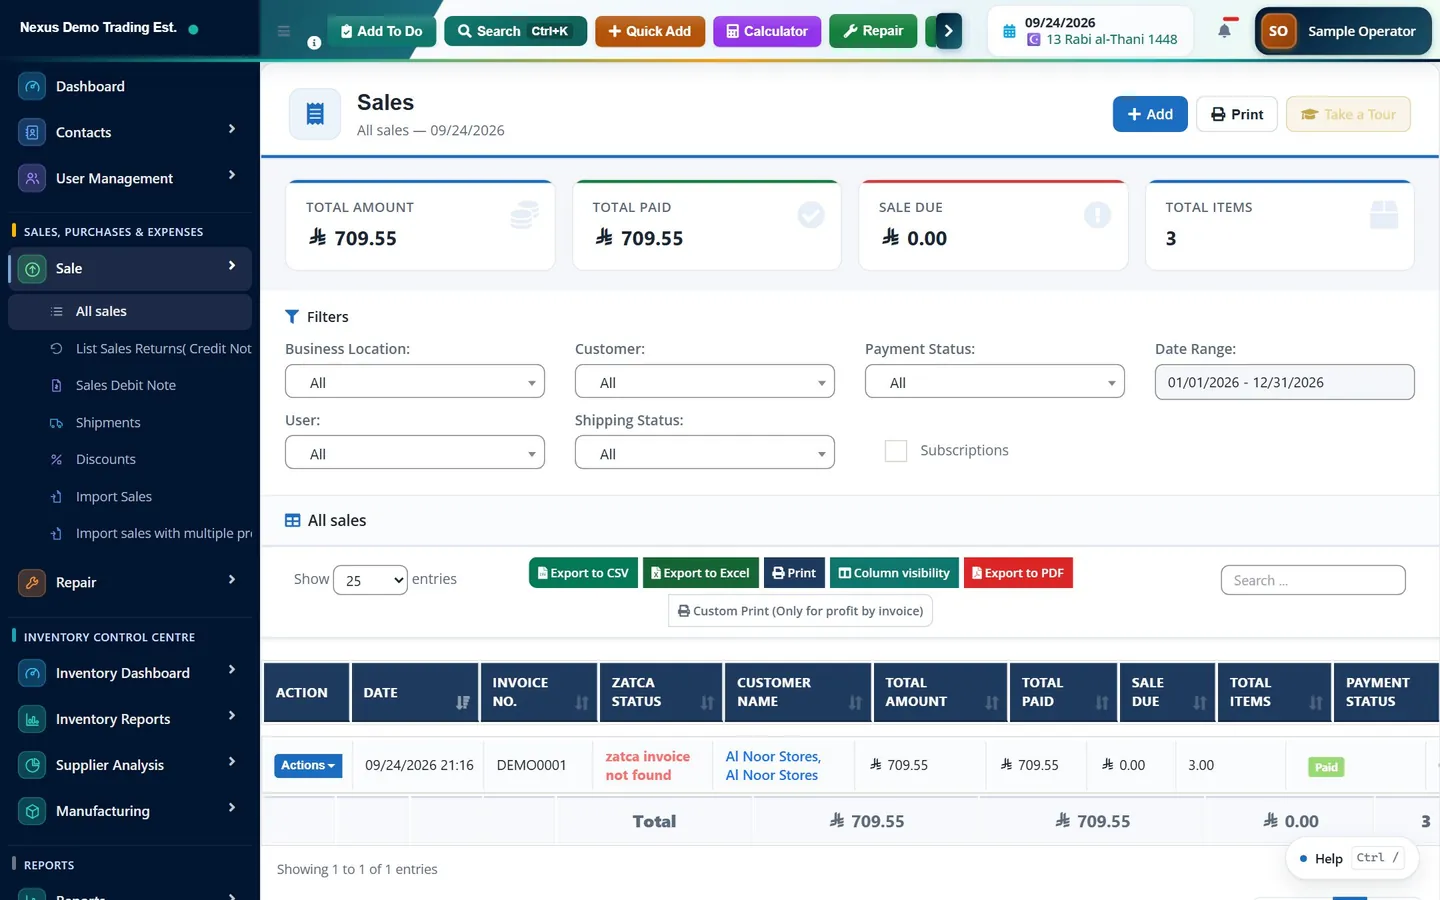
बिक्री को बिक्री सूची से संपादन के लिए खोला जा सकता है। उस कार्रवाई के सामने कई सुरक्षा-द्वार हैं, और हर एक किसी कारण से है।
यदि ऐसा दस्तावेज़ संपादित किया जाए जो पहले ही खाता-बही में पोस्ट हो चुका है, तो नीचे क्या होता है यह जानना उचित है। सिस्टम नई सामग्री की तुलना पहले से पोस्ट जर्नल प्रविष्टि से करता है। यदि कुछ भी महत्वपूर्ण बदला है, केवल तिथि या स्थान भी, तो वह मौजूदा प्रविष्टि को उसकी मूल तिथि पर उलटता है और एक नई प्रविष्टि पोस्ट करता है। वह पुरानी प्रविष्टि को चुपचाप संशोधित नहीं करता। इस तरह जहाँ एक प्रविष्टि थी वहाँ खाता-बही में तीन हो जाती हैं: मूल, उसका उलटाव, और सुधरा हुआ संस्करण।
यही सही व्यवहार है, और यही संपादन के विरुद्ध तर्क भी है। खाता-बही पहले से जानती है कि उलटकर सुधारना ही ईमानदार तरीका है। यदि खाता-बही वैसे भी यही करने वाली है, तो इसे जान-बूझकर क्रेडिट नोट से करना बेहतर है, जहाँ कारण दर्ज होता है और ग्राहक को एक दस्तावेज़ मिलता है।
- समय-सीमा। "लेनदेन दिन संपादित करें" नाम की व्यावसायिक सेटिंग लेन-देन तिथि से उतने दिन तय करती है जब तक लेन-देन संपादित किया जा सकता है। उसके बाद सिस्टम दिनों की संख्या बताने वाले संदेश के साथ इनकार कर देता है। इसका डिफ़ॉल्ट तीस दिन है, और यह प्रणाली के परिचालन पक्ष पर अवधि लॉक के सबसे निकट की चीज़ है, इसलिए इसे डिफ़ॉल्ट पर छोड़ने के बजाय सोच-समझकर तय करना उचित है।
- मौजूदा वापसी। यदि दस्तावेज़ के सामने पहले ही वापसी बन चुकी है, तो संपादन से इनकार होता है और संदेश वापसी संपादित करने को कहता है। अन्यथा आप ऐसे दस्तावेज़ के जनक को बदल रहे होते जिसकी गणना उसी से हुई थी।
- ई-इनवॉइस दाखिला। कर प्राधिकरण के पास दाखिल होने के बाद इनवॉइस लॉक हो जाता है। संदेश स्पष्ट है: इसे सुधारने के लिए क्रेडिट नोट या डेबिट नोट जारी करें।
- अनुमतियाँ। बिक्री और खरीद का संपादन उन्हें बनाने से अलग अनुमतियाँ हैं, और नियंत्रण की परवाह करने वाले व्यवसाय को डिफ़ॉल्ट रूप से ये एक ही लोगों को नहीं देनी चाहिए।
क्रेडिट नोट और डेबिट नोट
बिक्री पक्ष पर मेनू प्रविष्टि "बिक्री वापसी की सूची (क्रेडिट नोट)" है, /sell-return पर। वापसी किसी विशिष्ट इनवॉइस के सामने बनाई जा सकती है, जो सामान्य मार्ग है: बिक्री खोलें और उसी से वापसी शुरू करें, या /sell-return/add/{id} पर जाएँ। वापसी दर्ज करती है कि कौन-सी लाइनें वापस आईं और कितनी।
बिक्री वापसी स्टॉक वापस रखती है। यह अपने योग और कर के साथ अपना दस्तावेज़ बनाती है, और ग्राहक पर बकाया घटाती है। खाता-बही में यह मूल पोस्टिंग को उलटती है: प्राप्य क्रेडिट होता है, राजस्व डेबिट होता है, और आउटपुट कर डेबिट होता है। चूँकि यह अपनी तिथि वाला अलग दस्तावेज़ है, यह उस अवधि में जाती है जिसमें वापसी वास्तव में हुई, न कि बिक्री वाली अवधि को पिछली तारीख से बदलती है। जब बिक्री ऐसे महीने में थी जिसकी रिपोर्ट पहले ही दी जा चुकी है, तो ठीक यही चाहिए।
खरीद पक्ष पर समकक्ष हैं "खरीद वापसी की सूची", /purchase-return/create पर "खरीद वापसी (डेबिट नोट)", और "खरीद डेबिट नोट"। खरीद वापसी स्टॉक घटाती है, आपूर्तिकर्ता क्रेडिट बनाती है और खाता-बही में देय को डेबिट तथा इन्वेंटरी व इनपुट कर को क्रेडिट करती है। उस स्थिति के लिए "बिक्री डेबिट नोट" भी है जब ग्राहक पर बकाया कम नहीं, अधिक हो।
जहाँ ई-इनवॉइसिंग लागू है, वहाँ यह केवल अच्छी प्रथा नहीं, बल्कि वही तंत्र है जिसकी व्यवस्था अपेक्षा करती है। क्रेडिट नोट और डेबिट नोट स्वयं अपने दस्तावेज़ प्रकारों वाले इनवॉइस दस्तावेज़ हैं, और उसी रूप में दाखिल किए जाते हैं।
लेन-देन हटाना, और यह वास्तव में क्या करता है
हटाना बिक्री और खरीद सूचियों के पंक्ति मेनू से उपलब्ध है, अनुमति और उसी संपादन-दिवस सीमा के अधीन। आगे क्या होता है, यह इस पर निर्भर करता है कि दस्तावेज़ क्या था।
यदि दस्तावेज़ ड्राफ्ट है, तो उसे बस हटा दिया जाता है। कुछ हुआ नहीं था, इसलिए कुछ पलटने की ज़रूरत नहीं। यदि वह अंतिम बिक्री है, तो प्रक्रिया कहीं अधिक सावधान है। कुछ भी हटाने से पहले, बिक्री से जुड़ी हर पोस्ट की गई जर्नल प्रविष्टि उलटी जाती है। फिर उससे जुड़ा हर भुगतान सही ढंग से हटाया जाता है, ताकि नकदी और ग्राहक शेष वापस अपनी जगह आ जाएँ। फिर स्टॉक लौटाया जाता है और जिन खरीदों से वह आया था उनके सामने का आवंटन मुक्त किया जाता है। उसके बाद ही स्वयं दस्तावेज़ हटाया जाता है। खरीद हटाना भी इसी तरह काम करता है: भुगतान उलटे जाते हैं, जुड़ी जर्नल प्रविष्टियाँ उलटी जाती हैं, और प्राप्त खरीद द्वारा जोड़ा गया स्टॉक वापस निकाल लिया जाता है।
क्रम मायने रखता है, और इसमें एक सुरक्षा उपाय बना हुआ है। उलटाव और हटाना एक ही डेटाबेस ट्रांज़ैक्शन के भीतर होते हैं। यदि उलटाव विफल हो जाए, जिसका सबसे आम कारण अवधि का बंद होना है, तो पूरी प्रक्रिया वापस ले ली जाती है (रोलबैक) और दस्तावेज़ नहीं हटता। ऐसी स्थिति बन ही नहीं सकती जिसमें बिक्री हट चुकी हो पर उसकी जर्नल प्रविष्टि अब भी पोस्ट हो, और ठीक यही वह स्थिति है जो ऐसी खाता-बही पैदा करती है जिसे कोई समझा नहीं सकता।
एक और बात जानने लायक है, क्योंकि इससे बदलता है कि हटाने का बटन कितना डरावना लगना चाहिए। हटाई गई बिक्री मिटाई नहीं जाती, सॉफ़्ट-डिलीट होती है। वह बिक्री सूची से निकल जाती है पर रिकॉर्ड बचा रहता है, और "रीसायकल बिन" में दिखता है, जिसकी बाएँ मेनू में अपनी प्रविष्टि है और जिसमें बिक्री और सेल्स ऑर्डर रहते हैं। वहाँ से उसे पुनर्स्थापित किया जा सकता है या स्थायी रूप से हटाया जा सकता है, और वापसी के रास्ते पर भी वही कर-अवधि सुरक्षा-द्वार लागू होता है। "रीसायकल बिन" को सुरक्षा जाल मानें, लापरवाही से हटाने का लाइसेंस नहीं: पुनर्स्थापना केवल दस्तावेज़ को वापस लाती है, हटाते समय उलटी गई जर्नल प्रविष्टियों को फिर से पोस्ट नहीं करती, इसलिए पुनर्स्थापित बिक्री की खाता-बही स्थिति जाँचनी होती है।
जर्नल प्रविष्टि को उलटना
सीधे खाता-बही में की गई प्रविष्टियों के लिए लेखांकन मॉड्यूल का अपना सुधार तंत्र है, जो लेखांकन मानक के अनुरूप है। जर्नल प्रविष्टि स्थितियों से गुज़रती है: ड्राफ्ट, सबमिट, अनुमोदित, पोस्ट, और अंत में उलटी गई। जब तक प्रविष्टि ड्राफ्ट है, उसे स्वतंत्र रूप से संपादित या हटाया जा सकता है, क्योंकि उसने किसी चीज़ को प्रभावित नहीं किया है। एक बार पोस्ट हो जाने के बाद उसे बिल्कुल संपादित नहीं किया जा सकता।
पोस्ट की गई प्रविष्टि को उलटकर सुधारा जाता है। "रिवर्स करें" कार्रवाई एक दर्पण-प्रतिबिंब प्रविष्टि बनाती है, जिसमें डेबिट और क्रेडिट अदला-बदली होते हैं, चुनी गई तिथि पर और दर्ज किए गए कारण के साथ। मूल प्रविष्टि खाता-बही में उलटी गई के रूप में चिह्नित होकर बनी रहती है, और उलटाव उससे जुड़ा होता है। दोनों सामान्य खाता-बही में दिखती हैं और मिलकर शून्य हो जाती हैं।
एक "एंट्री सुधारें" कार्रवाई भी है, जो मूल को उलटती है और एक नई प्रविष्टि पर ले जाती है ताकि सुधरा हुआ संस्करण एक ही प्रवाह में पोस्ट किया जा सके। जो प्रविष्टि पहले ही उलटी जा चुकी है उसे दोबारा उलटा नहीं जा सकता, और जो प्रविष्टि पोस्ट नहीं हुई उसे उलटा नहीं जा सकता क्योंकि उलटने के लिए कुछ है ही नहीं।
बंद अवधि क्या रोकती है
लेखांकन मॉड्यूल में वित्तीय अवधियाँ हैं, जिनका प्रबंधन "वित्तीय प्राधिकरण" मेनू में "वित्तीय अवधियाँ" के अंतर्गत होता है। किसी अवधि की तीन में से एक स्थिति होती है: "खुला", "अस्थायी रूप से बंद करें" या "लॉक", और इसके अतिरिक्त किसी वित्तीय वर्ष को बंद भी किया जा सकता है।
सुरक्षा-द्वार प्रविष्टि की तिथि पर जाँचा जाता है, उस तिथि पर नहीं जिस दिन काम किया जा रहा है। हर पोस्टिंग मार्ग इससे होकर जाता है: खाता-बही में बिक्री की पोस्टिंग, खरीद, पेरोल, मैनुअल जर्नल प्रविष्टि, और पोस्ट किए गए दस्तावेज़ को हटाने या संपादित करने पर बनने वाला उलटाव। यह अंतिम परिणाम ही महत्वपूर्ण है और लोगों को चौंकाता है। यदि ऐसी बिक्री हटाने की कोशिश की जाए जो अब लॉक हो चुकी अवधि में पोस्ट हुई थी, तो उलटाव अस्वीकार हो जाता है, और क्योंकि सब कुछ एक ही ट्रांज़ैक्शन में चलता है, हटाना भी अस्वीकार हो जाता है।
यही सही परिणाम है। बंद अवधि का अर्थ है कि आँकड़ों की रिपोर्ट दी जा चुकी है, और बाद में उन्हें चुपचाप बदलना ठीक वही है जिसे रोकने के लिए अवधि बंद की जाती है। सही प्रतिक्रिया अवधि को फिर से खोलना नहीं, बल्कि सुधार को वर्तमान खुली अवधि में दर्ज करना है, आज की तिथि वाले क्रेडिट नोट या उलटी प्रविष्टि का उपयोग करके। पुराना महीना रिपोर्ट किए गए आँकड़े रखता है; वर्तमान महीना सुधार रखता है, जहाँ कोई पाठक उसे खोजने की अपेक्षा करेगा।
दो और बातें। पहली, वित्तीय-अवधि सुरक्षा-द्वार डिज़ाइन से फ़ेल-सेफ़ है: यदि व्यवसाय के लिए कोई वित्तीय अवधि परिभाषित नहीं की गई है, या तिथि परिभाषित की गई हर अवधि से बाहर पड़ती है, तो पोस्टिंग की अनुमति है। इसलिए जिस इंस्टॉलेशन में किसी ने वित्तीय अवधियाँ स्थापित नहीं कीं, उसमें कोई अवधि लॉक नहीं है, और उन्हें स्थापित करना लॉक पाने की दिशा में पहला कदम है। दूसरी, दाखिल कर अवधियों पर एक अलग वैकल्पिक लॉक है। जहाँ यह चालू है, वहाँ किसी ऐसी वैट अवधि के भीतर की तिथि वाली कोई भी चीज़ अस्वीकार हो जाती है जिसका रिटर्न पहले ही दाखिल हो चुका है, इस संदेश के साथ कि व्यवसाय ने दाखिल रिटर्न को सटीक रखने के लिए उस अवधि में आगे के बदलाव लॉक कर दिए हैं। यह तब तक बंद रहता है जब तक किसी ने जान-बूझकर इसे सक्षम न किया हो।
- "खुला": पोस्टिंग सामान्य रूप से स्वीकार होती है।
- "अस्थायी रूप से बंद करें": अवधि बंद है पर प्राधिकरण के साथ पोस्टिंग अब भी की जा सकती है। संदेश कहता है कि अवधि सॉफ़्ट-क्लोज़ है और पोस्ट करने के लिए प्राधिकरण आवश्यक है।
- "लॉक": पूर्ण समापन। संदेश यह है कि अवधि लॉक है और पोस्टिंग स्वीकार नहीं कर सकती। कुछ भी पार नहीं होता।
किसने क्या किया: ऑडिट ट्रेल
बदलावों से जुड़े प्रश्नों का उत्तर दो अलग रिकॉर्ड देते हैं, और वे अलग-अलग क्षेत्र कवर करते हैं।
"गतिविधि लॉग", "रिपोर्ट" के अंतर्गत /reports/activity-log पर और प्रशासकों को दिखाई देने वाला, स्रोत दस्तावेज़ों पर हुए कार्यों को दर्ज करता है: कोई बिक्री बनाई गई, संपादित की गई या हटाई गई, इनवॉइस नंबर और उपयोगकर्ता के साथ। जब प्रश्न यह हो कि वह इनवॉइस किसने हटाया, तो यही स्क्रीन है।
लेखांकन मॉड्यूल के भीतर /accounting/reports/audit-trail पर "ऑडिट ट्रेल" रिपोर्ट खाता-बही को कवर करती है: पोस्ट, उलटी और अनुमोदित प्रविष्टियाँ। जब प्रश्न यह हो कि यह खाता इस तिथि को क्यों हिला, तो यही स्क्रीन है, और यह "डे बुक" तथा "जनरल लेजर" के साथ मिलकर काम करती है।
इनमें से कोई भी लॉग वैकल्पिक नहीं है या बाद में चालू करने की चीज़ नहीं है, और उन्हें रखने का यही उद्देश्य है। इसका यह भी अर्थ है कि संशोधन के बजाय उलटाव से सुधार करना ऐसा निशान छोड़ता है जो किसी भी लॉग के बिना पढ़ा जा सकता है, और इसे पसंद करने का यही सबसे अच्छा कारण है।
सही तंत्र चुनना
- गलती वाला ड्राफ्ट या कोटेशन: उसे संपादित करें। अभी कुछ हुआ नहीं है।
- नोट या संदर्भ में टाइपिंग त्रुटि वाला अंतिम इनवॉइस, बिना भुगतान और बिना दाखिले के: संपादन-दिवस अवधि के भीतर उसे संपादित करें।
- गलत मात्रा, कीमत या उत्पाद वाला अंतिम इनवॉइस: क्रेडिट नोट बनाएँ। यदि उसे दोबारा जारी भी करना है, तो मूल को क्रेडिट करें और एक सही इनवॉइस बनाएँ।
- ग्राहक पर बिल से अधिक बकाया है: डेबिट नोट बनाएँ।
- दो बार दर्ज हुई बिक्री: यदि अवधि खुली है और उससे और कुछ नहीं जुड़ा है तो डुप्लिकेट को हटाएँ। अन्यथा उसे क्रेडिट करें।
- पोस्ट हो चुकी गलत मैनुअल जर्नल प्रविष्टि: उसे उलटें, फिर सही प्रविष्टि पोस्ट करें।
- लॉक अवधि में कुछ भी: अवधि को न छेड़ें और सुधार वर्तमान अवधि में दर्ज करें।
सामान्य प्रश्न
क्या Skyline Nexus में वॉयड फ़ंक्शन है?
नहीं। ऐसी कोई कार्रवाई नहीं है जो किसी बिक्री या खरीद को उसी जगह रखते हुए वॉयड के रूप में चिह्नित करे। सुधार या तो दस्तावेज़ हटाकर किए जाते हैं, जो पहले उसकी खाता-बही प्रविष्टियाँ, भुगतान और स्टॉक उलटता है, या क्रेडिट नोट, डेबिट नोट अथवा उलटी जर्नल प्रविष्टि बनाकर। अंतिम रूप दी जा चुकी किसी भी चीज़ के लिए नोट या उलटाव ही सही विकल्प है।
पोस्ट की गई बिक्री हटाने पर खाता-बही का क्या होता है?
कुछ भी हटाने से पहले बिक्री से जुड़ी हर जर्नल प्रविष्टि उलटी जाती है, भुगतान हटाए जाते हैं ताकि नकदी और ग्राहक शेष वापस अपनी जगह आएँ, और स्टॉक लौटाया जाता है। यह सब एक ही डेटाबेस ट्रांज़ैक्शन के भीतर चलता है, इसलिए यदि अवधि बंद होने के कारण उलटाव विफल हो, तो हटाना भी वापस ले लिया जाता है और बिक्री अपनी जगह बनी रहती है।
केवल कुछ हफ़्ते पुराने इनवॉइस को संपादित क्यों नहीं किया जा सकता?
चार संभावित कारण हैं। "लेनदेन दिन संपादित करें" नाम की व्यावसायिक सेटिंग सीमित करती है कि तिथि के बाद कितने समय तक लेन-देन संपादित किया जा सकता है। उसके सामने पहले से बनी वापसी संपादन रोकती है, और संदेश वापसी संपादित करने को कहता है। ई-इनवॉइसिंग के लिए दाखिल इनवॉइस स्थायी रूप से लॉक होता है। और हो सकता है कि संपादन आपकी अनुमतियों में शामिल ही न हो।
वित्तीय अवधि पर सॉफ़्ट क्लोज़ और लॉक में क्या अंतर है?
सॉफ़्ट क्लोज़ नियमित पोस्टिंग रोकता है पर अधिकृत पोस्टिंग को पार होने देता है, और संदेश कहता है कि प्राधिकरण आवश्यक है। लॉक पूर्ण समापन है और सब कुछ अस्वीकार करता है। दोनों प्रविष्टि की तिथि के आधार पर जाँचे जाते हैं, इसलिए वे उस उलटाव को भी रोकते हैं जो उस अवधि में पोस्ट हुए दस्तावेज़ को हटाने या संपादित करने की कोशिश पर बनता है।
पहले ही बंद हो चुके महीने की गलती कैसे सुधारें?
महीने को फिर से खोलकर नहीं। सुधार को वर्तमान खुली अवधि में दर्ज करें, आज की तिथि वाले क्रेडिट नोट या उलटी जर्नल प्रविष्टि का उपयोग करके। बंद महीना रिपोर्ट किए गए आँकड़े रखता है और वर्तमान महीना सुधार रखता है, जहाँ खाते पढ़ने वाला कोई भी व्यक्ति उसे खोजने की अपेक्षा करेगा।
यह मार्गदर्शिका सामान्य जानकारी है, कर, लेखांकन या कानूनी सलाह नहीं। नियम हर देश में अलग होते हैं और समय के साथ बदलते हैं; कोई भी कदम उठाने से पहले अपने कर प्राधिकरण या किसी योग्य सलाहकार से वर्तमान स्थिति की पुष्टि करें।
अपने संचालन को एकल वर्कस्पेस पर चलाने के लिए तैयार हैं?