
Le réflexe de modifier, et pourquoi il est généralement mauvais
Quelqu'un saisit une mauvaise quantité sur une facture. Le réflexe naturel est d'ouvrir la facture et de la corriger. Dans un tableur, c'est la bonne démarche. Dans un système comptable, ce n'est généralement pas le cas, et comprendre pourquoi évite bien des ennuis par la suite.
Un document comptabilisé n'est pas seulement la trace de ce que vous vouliez dire. C'est le parent de plusieurs autres enregistrements : mouvements de stock, solde client, écriture de journal, éventuellement un document fiscal transmis et détenu par l'administration fiscale, éventuellement un règlement. Modifier le parent oblige à retrouver et ajuster chaque enfant. Skyline Nexus le fait effectivement, et avec soin, mais le résultat est un historique dans lequel le document dit une chose aujourd'hui et en disait une autre hier, sans que le motif du changement figure nulle part sur le document lui-même.
L'alternative consiste à laisser l'original intact et à enregistrer un second document qui indique ce qui a changé et pourquoi. C'est ce qu'est un avoir. C'est ce qu'est une écriture d'extourne. Les deux laissent une trace qu'un auditeur, ou vous-même dans six mois, pourrez suivre. La règle générale : corriger par ajout, non par modification, et réserver la modification aux documents qui n'ont encore rien produit.
Quatre mécanismes, par ordre de préférence
Il n'existe pas d'action d'annulation distincte pour les ventes et les achats. C'est une vraie réponse, pas un oubli de ce guide : rien ne permet de marquer une vente ou un achat comme annulé tout en le laissant en place, et les valeurs de statut du document ne comprennent pas d'état annulé. Ce qui existe à la place, c'est la procédure de suppression, bien plus prudente qu'un effacement pur et simple et décrite plus bas, ainsi que les documents de retour et les notes, qui sont la manière comptablement correcte d'annuler ce qui a déjà eu lieu. La paie fait exception et dispose d'une véritable annulation, traitée dans le guide sur la paie.
- Modification : changer le document lui-même. Adaptée à un brouillon ou à un devis, ou à une véritable faute de frappe sur un document qui n'a été ni réglé, ni retourné, ni transmis.
- Avoir ou note de débit : un nouveau document qui annule tout ou partie d'un original. La bonne réponse pour une vente ou un achat finalisé.
- Écriture d'extourne : pour une écriture passée directement au grand livre, ou lorsqu'une pièce d'origine est juste mais que sa comptabilisation ne l'était pas.
- Suppression : fait disparaître le document. Le dernier recours, adapté à une saisie entièrement erronée qui n'aurait jamais dû exister.
Modifier une opération, et ce qui vous en empêche
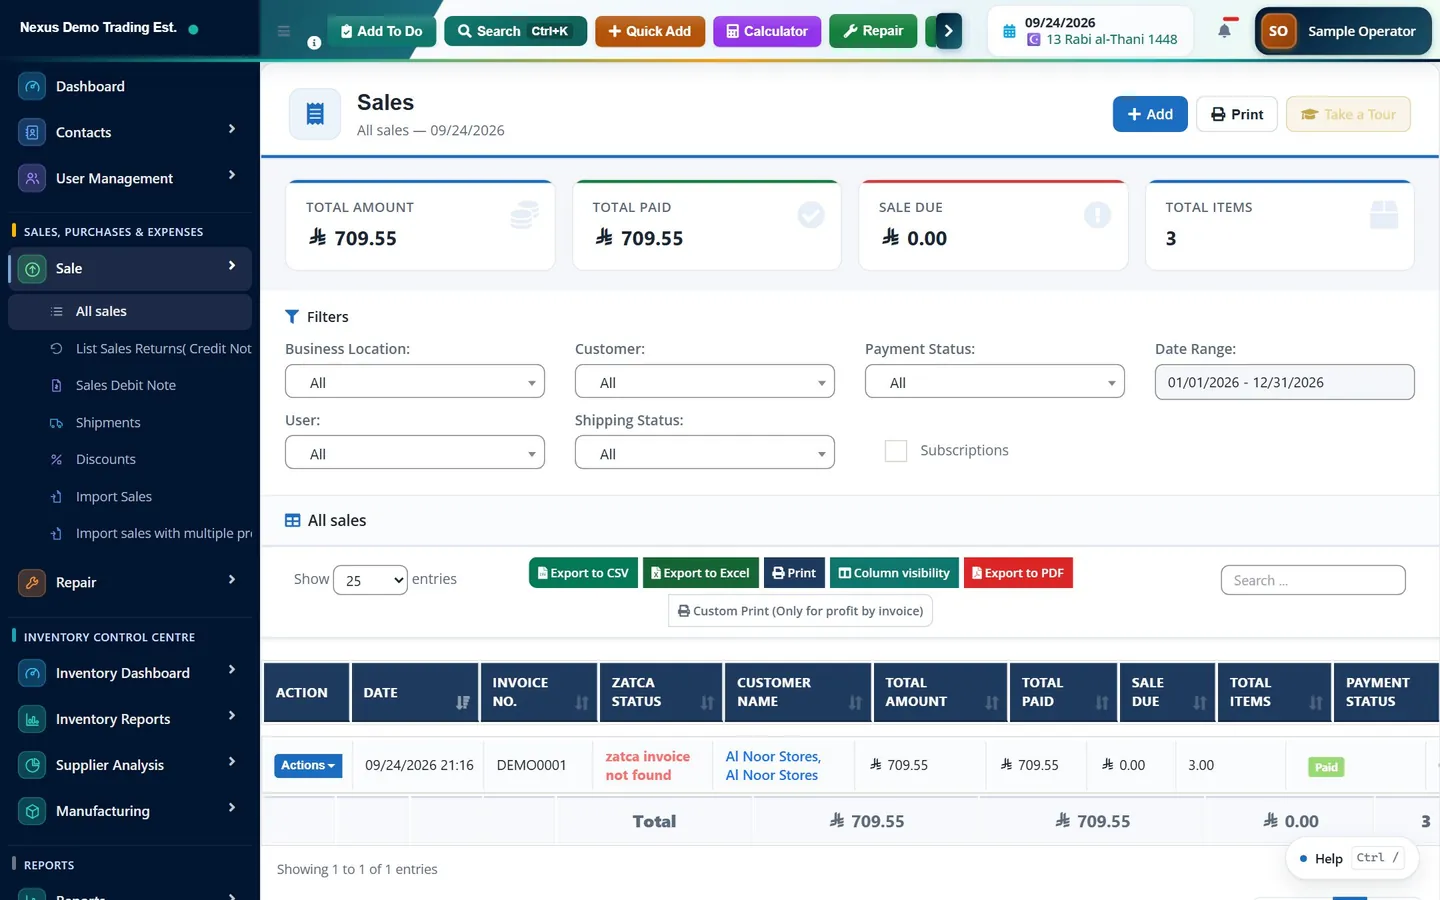
Une vente peut être ouverte en modification depuis la liste des ventes. Plusieurs garde-fous précèdent cette action, et chacun a sa raison d'être.
Si vous modifiez tout de même un document déjà comptabilisé au grand livre, voici ce qui se passe en coulisses, car il vaut la peine de le savoir. Le système compare le nouveau contenu à l'écriture déjà comptabilisée. Si un élément significatif a changé, y compris simplement la date ou l'emplacement, il extourne l'écriture existante à sa date d'origine et en comptabilise une nouvelle. Il ne modifie pas silencieusement l'ancienne. Le grand livre compte donc trois écritures là où il y en avait une : l'originale, son extourne et la version corrigée.
C'est le bon comportement, et c'est aussi l'argument contre la modification. Le grand livre sait déjà que corriger par extourne est la seule manière honnête de procéder. Puisqu'il le fera de toute façon, autant le faire délibérément avec un avoir, qui enregistre le motif et remet un document au client.
- Un délai. Un paramètre de l'entreprise, « Modifier les jours de transaction », fixe le nombre de jours, à compter de la date de l'opération, pendant lesquels celle-ci peut être modifiée. Au-delà, le système refuse avec un message indiquant le nombre de jours. La valeur par défaut est de trente jours, et c'est ce qui se rapproche le plus d'un verrouillage de période du côté opérationnel du système : il vaut donc la peine de le régler délibérément plutôt que de le laisser à sa valeur par défaut.
- Un retour existant. Si un retour a déjà été créé sur le document, la modification est refusée et le message vous invite à modifier le retour. Sinon, vous modifieriez le parent d'un document calculé à partir de lui.
- La transmission en facturation électronique. Une fois transmise à l'administration fiscale, une facture est verrouillée. Le message est explicite : pour la corriger, émettez un avoir ou une note de débit.
- Les autorisations. La modification des ventes et des achats relève d'autorisations distinctes de leur création, et une entreprise soucieuse de contrôle ne devrait pas les accorder par défaut aux mêmes personnes.
Avoirs et notes de débit
Côté ventes, l'entrée de menu est « Liste des retours de vente (Avoir) », à l'adresse /sell-return. Un retour peut être créé sur une facture précise, ce qui est la voie normale : ouvrez la vente et lancez un retour depuis celle-ci, ou rendez-vous à l'adresse /sell-return/add/{id}. Le retour enregistre les lignes revenues et leurs quantités.
Un retour sur vente remet le stock en place. Il crée son propre document avec son propre total et sa propre taxe, et il diminue ce que doit le client. Au grand livre, il extourne la comptabilisation d'origine : le compte client est crédité, le chiffre d'affaires est débité et la TVA collectée est débitée. Comme il s'agit d'un document distinct avec sa propre date, il est imputé sur la période au cours de laquelle le retour a réellement eu lieu, au lieu de modifier rétroactivement la période de la vente. C'est exactement ce que l'on veut lorsque la vente appartient à un mois déjà déclaré.
Côté achats, les équivalents sont « Liste des retours d'achat », « Retour d'achat (note de débit) » à l'adresse /purchase-return/create, et « Note de débit d'achat ». Un retour d'achat diminue le stock, crée un avoir fournisseur et, au grand livre, débite la dette fournisseur et crédite le stock et la TVA déductible. Il existe aussi une « Note de débit de vente » pour le cas où un client doit davantage, et non moins.
Là où la facturation électronique s'applique, ce n'est pas seulement une bonne pratique, c'est le mécanisme attendu par le régime. Un avoir et une note de débit sont eux-mêmes des documents de facturation avec leurs propres types de document, et ils sont transmis comme tels.
Supprimer une opération, et ce que cela fait réellement
La suppression est accessible depuis le menu de la ligne dans les listes de ventes et d'achats, sous réserve des autorisations et du même délai de modification. La suite dépend de la nature du document.
S'il s'agit d'un brouillon, il est simplement supprimé. Rien ne s'était produit, rien n'est à défaire. S'il s'agit d'une vente finalisée, le processus est nettement plus prudent. Avant toute suppression, chaque écriture comptabilisée liée à la vente est extournée. Ensuite, chaque règlement rattaché est supprimé proprement, de sorte que la trésorerie et le solde client sont rétablis. Puis le stock est réintégré et l'affectation aux achats d'où il provenait est libérée. Ce n'est qu'ensuite que le document lui-même est supprimé. La suppression d'un achat se comporte de la même manière : les règlements sont annulés, les écritures liées sont extournées, et le stock ajouté par un achat reçu est retiré.
L'ordre compte, et il comporte une protection intégrée. L'extourne et la suppression s'exécutent dans une seule transaction de base de données. Si l'extourne échoue, le plus souvent parce que la période est clôturée, l'ensemble est annulé et le document n'est pas supprimé. Vous ne pouvez pas vous retrouver avec une vente supprimée dont l'écriture est toujours comptabilisée, ce qui est précisément la situation qui produit un grand livre que personne ne sait expliquer.
Un dernier point mérite d'être connu, car il change la crainte qu'inspire le bouton de suppression. Une vente supprimée fait l'objet d'une suppression logique et non d'un effacement. Elle quitte la liste des ventes, mais l'enregistrement subsiste et apparaît dans la « Corbeille », qui dispose de sa propre entrée dans le menu de gauche et contient les ventes et les commandes clients. De là, elle peut être restaurée ou supprimée définitivement, et le même garde-fou lié aux périodes fiscales s'applique au retour. Considérez la « Corbeille » comme un filet de sécurité, pas comme une permission de supprimer à la légère : une restauration ne fait que rétablir le document, elle ne recomptabilise pas les écritures extournées lors de la suppression, de sorte qu'il faut vérifier la situation comptable d'une vente restaurée.
Extourner une écriture de journal
Pour les écritures passées directement au grand livre, le module comptable dispose de son propre mécanisme de correction, celui des normes comptables. Une écriture passe par des statuts : brouillon, soumise, approuvée, validée et enfin extournée. Tant qu'une écriture est en brouillon, elle peut être modifiée ou supprimée librement, puisqu'elle n'a encore rien affecté. Une fois validée, elle ne peut plus être modifiée du tout.
Une écriture validée se corrige par extourne. L'action « Contrepasser » crée une écriture miroir, débits et crédits inversés, à la date de votre choix et avec un motif que vous consignez. L'original reste au grand livre, marqué comme extourné, et l'extourne lui est liée. Les deux apparaissent au grand livre et se neutralisent.
Il existe aussi une action « Corriger l'écriture », qui extourne l'original et vous conduit vers une nouvelle écriture pour comptabiliser la version corrigée en un seul enchaînement. Une écriture déjà extournée ne peut pas l'être une seconde fois, et une écriture non validée ne peut pas être extournée, puisqu'il n'y a rien à extourner.
Ce que bloque une période clôturée
Le module comptable gère des périodes comptables, administrées sous « Périodes comptables » dans le menu « Autorité fiscale ». Une période est dans l'un de trois états : « Ouvert », « Clôture provisoire » ou « Verrouillé », et un exercice peut en outre être clôturé.
Le contrôle porte sur la date de l'écriture, et non sur la date à laquelle vous travaillez. Toutes les voies de comptabilisation y passent : la comptabilisation d'une vente, d'un achat, d'une paie, une écriture manuelle, et l'extourne générée lorsque vous supprimez ou modifiez un document comptabilisé. Cette dernière est la conséquence importante, et elle surprend souvent. Si vous tentez de supprimer une vente comptabilisée dans une période désormais verrouillée, l'extourne est refusée et, comme l'ensemble s'exécute dans une seule transaction, la suppression est refusée elle aussi.
C'est le bon résultat. Une période clôturée signifie que les chiffres ont été communiqués, et les modifier discrètement après coup est exactement ce que la clôture a pour objet d'empêcher. La bonne réponse n'est pas de rouvrir la période mais d'enregistrer la correction dans la période ouverte en cours, au moyen d'un avoir ou d'une écriture d'extourne datée du jour. Le mois ancien conserve les chiffres communiqués ; le mois en cours porte la correction, là où un lecteur s'attendrait à la trouver.
Deux précisions encore. D'abord, le contrôle des périodes est conçu pour laisser passer par défaut : si aucune période comptable n'a été définie pour l'entreprise, ou si la date tombe en dehors de toutes les périodes définies, la comptabilisation est autorisée. Une installation où personne n'a défini de périodes comptables n'a donc aucun verrouillage de période, et les définir est la première étape pour en avoir un. Ensuite, il existe un verrouillage optionnel distinct sur les périodes fiscales déclarées. Lorsqu'il est activé, tout ce qui est daté dans une période de TVA dont la déclaration a déjà été déposée est refusé, avec un message expliquant que l'entreprise a verrouillé toute modification de cette période afin de préserver l'exactitude de la déclaration déposée. Il est désactivé tant que personne ne l'a délibérément activé.
- « Ouvert » : les comptabilisations sont acceptées normalement.
- « Clôture provisoire » : la période est clôturée, mais une comptabilisation reste possible avec autorisation. Le message indique que la période est en clôture provisoire et qu'une autorisation est requise pour comptabiliser.
- « Verrouillé » : une clôture définitive. Le message indique que la période est verrouillée et ne peut accepter aucune comptabilisation. Rien ne passe.
Qui a fait quoi : la piste d'audit
Deux enregistrements distincts répondent aux questions sur les modifications, et ils couvrent des terrains différents.
Le « Journal d'activité », sous « Rapports » à l'adresse /reports/activity-log et visible par les administrateurs, enregistre les opérations sur les pièces d'origine : une vente créée, modifiée ou supprimée, avec le numéro de facture et l'utilisateur. Lorsque la question est qui a supprimé cette facture, c'est l'écran à consulter.
L'état « Piste d'audit » du module comptable, à l'adresse /accounting/reports/audit-trail, couvre le grand livre : écritures validées, extournées et approuvées. Lorsque la question est pourquoi ce compte bouge-t-il à cette date, c'est l'écran à consulter, en complément du « Livre journal » et du « Grand livre ».
Aucun de ces journaux n'est optionnel ni activable après coup, et c'est tout l'intérêt de les avoir. Cela signifie aussi que corriger par extourne plutôt que par modification laisse une trace lisible même sans l'un ou l'autre journal, ce qui est la meilleure raison de privilégier cette voie.
Choisir le bon mécanisme
- Un brouillon ou un devis erroné : modifiez-le. Rien ne s'est encore produit.
- Une facture finalisée avec une faute de frappe dans une note ou une référence, non réglée et non transmise : modifiez-la, dans le délai de modification.
- Une facture finalisée avec une quantité, un prix ou un produit erroné : émettez un avoir. S'il faut aussi la réémettre, créditez l'original et émettez une facture correcte.
- Un client doit plus que ce que vous avez facturé : émettez une note de débit.
- Une vente enregistrée deux fois : supprimez le doublon si la période est ouverte et que rien d'autre n'y est rattaché. Sinon, émettez un avoir.
- Une écriture manuelle erronée déjà validée : extournez-la, puis comptabilisez la bonne.
- Quoi que ce soit dans une période verrouillée : laissez la période telle quelle et enregistrez la correction dans la période en cours.
Questions fréquentes
Skyline Nexus dispose-t-il d'une fonction d'annulation ?
Non. Aucune action ne permet de marquer une vente ou un achat comme annulé tout en le laissant en place. Les corrections se font soit en supprimant le document, ce qui extourne d'abord ses écritures, ses règlements et ses mouvements de stock, soit en émettant un avoir, une note de débit ou une écriture d'extourne. Pour tout ce qui a été finalisé, la note ou l'extourne est le bon choix.
Que devient le grand livre lorsque je supprime une vente comptabilisée ?
Chaque écriture liée à la vente est extournée avant toute suppression, les règlements sont supprimés pour rétablir la trésorerie et le solde client, et le stock est réintégré. Le tout s'exécute dans une seule transaction de base de données : si l'extourne échoue parce que la période est clôturée, la suppression est annulée elle aussi et la vente reste en place.
Pourquoi ne puis-je pas modifier une facture qui n'a que quelques semaines ?
Il y a quatre raisons possibles. Un paramètre de l'entreprise, « Modifier les jours de transaction », limite la durée pendant laquelle une opération peut être modifiée après sa date. Un retour déjà créé sur la facture bloque la modification, et le message vous invite à modifier le retour. Une facture transmise en facturation électronique est verrouillée définitivement. Enfin, la modification peut tout simplement ne pas figurer dans vos autorisations.
Quelle est la différence entre une clôture provisoire et un verrouillage de période comptable ?
La « Clôture provisoire » bloque les comptabilisations courantes mais laisse passer une comptabilisation autorisée, et le message indique qu'une autorisation est requise. Le verrouillage (« Verrouillé ») est une clôture définitive qui refuse tout. Les deux sont contrôlés par rapport à la date de l'écriture : ils bloquent donc aussi l'extourne générée lorsque vous tentez de supprimer ou de modifier un document comptabilisé dans cette période.
Comment corriger une erreur dans un mois déjà clôturé ?
Pas en rouvrant le mois. Enregistrez la correction dans la période ouverte en cours, au moyen d'un avoir ou d'une écriture d'extourne datée du jour. Le mois clôturé conserve les chiffres communiqués et le mois en cours porte la correction, là où tout lecteur des comptes s'attendrait à la trouver.
Ce guide fournit des informations générales et ne constitue pas un conseil fiscal, comptable ou juridique. Les règles varient d'un pays à l'autre et évoluent ; vérifiez la situation en vigueur auprès de votre administration fiscale ou d'un conseiller qualifié avant d'agir.
Prêt à piloter votre activité dans un seul espace ?