
想要编辑的本能,以及它为何通常是错的
有人在发票上输错了数量。自然的反应是打开发票把它改过来。在电子表格里,这样做是对的;在会计系统里,通常不对。理解其中的原因,可以省去日后大量的麻烦。
一份已过账的单据不只是您本意的记录。它是其他若干记录的“父记录”:存货变动、客户余额、会计分录,可能还有一份税务机关持有的已提交税务单据,可能还有一笔付款。编辑父记录,意味着每一个子记录也都必须被找出并相应调整。Skyline Nexus 确实会这样做,而且做得很仔细;但其结果是这样一段历史:单据今天说的是一回事,昨天说的是另一回事,而变更的理由在单据本身上无处可寻。
另一种做法是保持原始单据不动,另外记录第二份单据,说明改了什么、为什么改。贷项通知单就是这样的单据,冲销分录也是。两者都会留下审计师——或六个月后的您自己——能够追溯的轨迹。一般规则是:以追加而非修改的方式更正,仅对尚未产生任何影响的单据进行编辑。
四种机制,按优先顺序排列
销售和采购没有单独的作废操作。这是一个真实的答案,而不是本指南的遗漏:没有任何操作能在保留单据的同时将一笔销售或采购标记为作废,单据状态值中也不包含已取消状态。取而代之的是删除途径(它远比硬删除周全,下文将介绍),以及退货和通知单类单据——这是取消已发生事项在会计上正确的方式。工资是例外,它确实有正式的取消操作,详见工资核算指南。
- 编辑:修改单据本身。适用于草稿或报价单,或尚未付款、退货或提交的单据上的真正笔误。
- 贷项通知单或借项通知单:一份冲回原始单据部分或全部内容的新单据。对于已定稿的销售或采购,这是正确的做法。
- 冲销分录:用于直接在总账中录入的分录,或原始单据正确但其过账有误的情形。
- 删除:移除单据。这是最后的手段,适用于完全出于错误而录入、根本就不应存在的内容。
编辑交易,以及哪些情况会阻止您
可以从销售列表打开一笔销售进行编辑。在这一操作之前设有若干道防护,每一道都有其存在的理由。
如果您确实编辑了一份已过入总账的单据,了解底层发生了什么很有价值。系统会将新内容与已过账的会计分录进行比较。只要有任何实质性变化(哪怕只是日期或地点),它就会在原日期冲销现有分录,并过账一笔新的分录。它不会悄悄修改旧分录。因此,原本只有一笔分录的地方,总账最终会有三笔:原分录、其冲销分录和更正后的分录。
这是正确的行为,同时也是反对编辑的理由。总账本身就知道,以冲销方式更正是唯一诚实的做法。既然总账无论如何都会这样做,您不如有意识地用贷项通知单来完成——这样理由会被记录下来,客户也会拿到一份单据。
- 时间限制。名为“交易编辑天数”的业务设置规定了自交易日期起多少天内可以编辑交易。超过期限后,系统会拒绝,并在提示中说明天数。它默认为三十天,是系统业务操作一侧最接近期间锁定的机制,因此值得有意识地设置,而不是保留默认值。
- 已有退货。如果已针对该单据发起了退货,编辑会被拒绝,提示会告诉您改为编辑退货单。否则,您修改的将是另一份单据据以计算的父单据。
- 电子发票提交。发票一经提交给税务机关即被锁定。提示很明确:如需更正,请开具贷项通知单或借项通知单。
- 权限。编辑销售和采购的权限与创建它们的权限是分开的,重视控制的企业不应默认将两者授予同一批人。
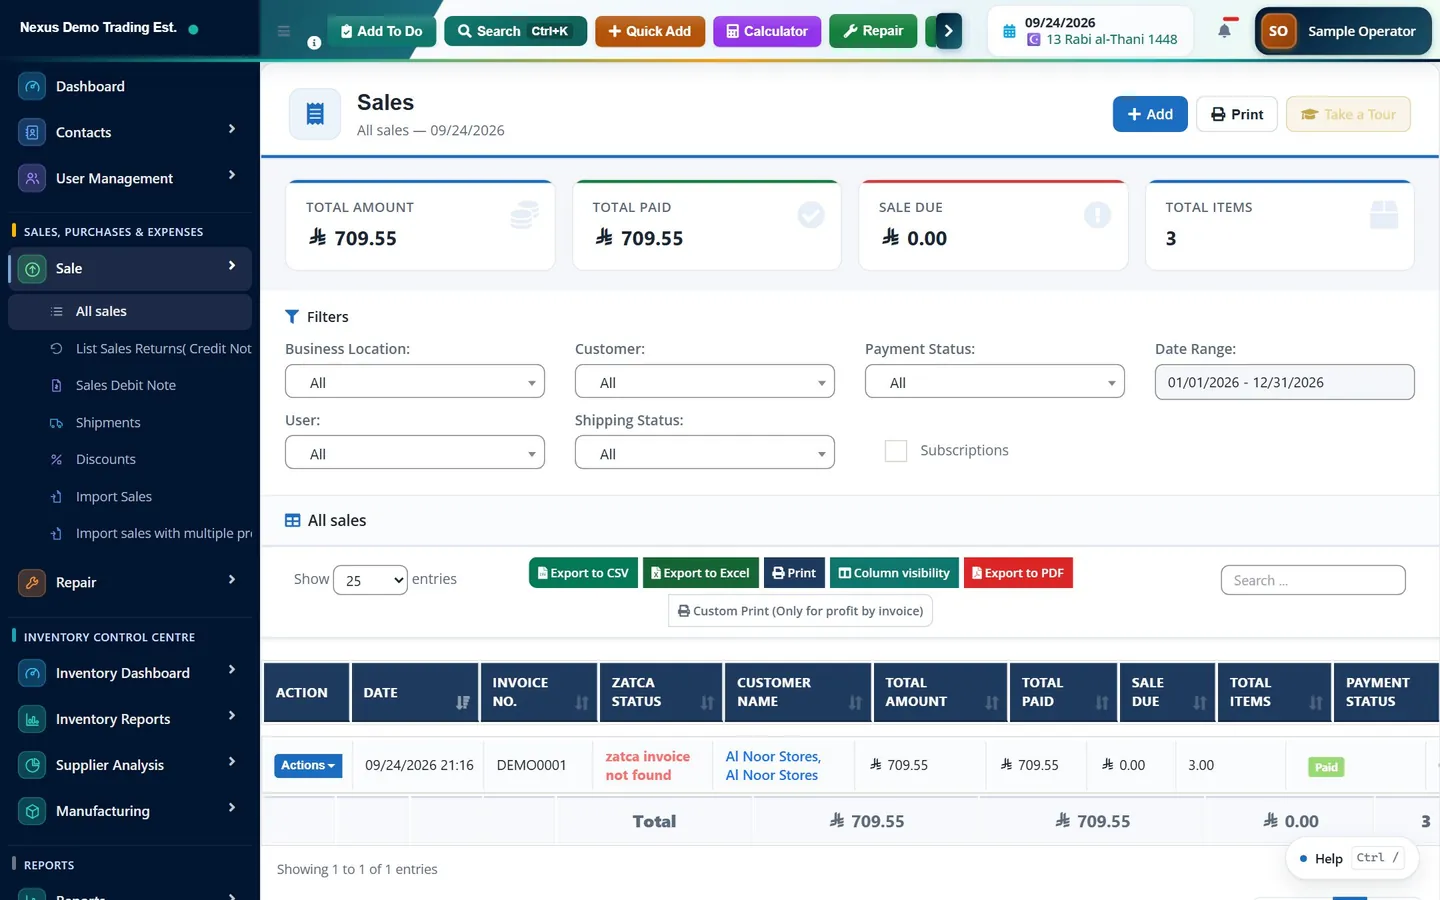
贷项通知单与借项通知单
在销售一侧,菜单入口是“销售退货列表”,地址为 /sell-return。退货可以针对某一张具体发票发起,这是常规途径:打开该销售并从中发起退货,或前往 /sell-return/add/{id}。退货会记录哪些明细行退回以及退回了多少。
销售退货会把存货加回。它生成自己的单据,有自己的总额和税额,并减少客户的欠款。在总账中,它冲回原过账:贷记应收账款,借记收入,借记销项税。由于它是一份有自己日期的独立单据,它会落在退货实际发生的期间,而不是追溯更改销售所在的期间。当销售发生在您已经申报过的月份时,这正是您想要的结果。
在采购一侧,对应的入口是“采购退货列表”、位于 /purchase-return/create 的“采购退货(借项通知单)”以及“采购借项通知单”。采购退货会减少存货、形成一笔供应商贷项,并在总账中借记应付账款,贷记存货和进项税。此外还有“销售借项通知单”,用于客户欠款比原来多而不是少的情形。
在适用电子发票的情况下,这不仅是良好的做法,更是该制度所预期的机制。贷项通知单和借项通知单本身就是具有各自单据类型的发票单据,并作为此类单据提交。
删除交易,以及它实际做了什么
可以从销售列表和采购列表的行菜单中执行删除,但需具备相应权限,并受同样的编辑天数限制。接下来会发生什么,取决于该单据是什么。
如果单据是草稿,它会被直接移除。什么都没发生过,所以什么都无需撤销。如果是一笔“最终”状态的销售,过程就要周全得多。在移除任何内容之前,与该销售关联的每一笔已过账会计分录都会被冲销。然后,附在其上的每一笔收款都会被正确删除,使现金和客户余额得以恢复。然后,存货被退回,对其来源采购的分配被释放。只有到这时,单据本身才会被移除。删除采购的方式相同:付款被冲回,关联的会计分录被冲销,已收货采购所增加的存货被扣回。
顺序很重要,其中还内置了一道保障。冲销和删除在同一个数据库事务中进行。如果冲销失败(最常见的原因是期间已关闭),整个操作会回滚,单据不会被删除。您不可能落到一笔销售已被删除、其会计分录却仍然过账的状态——而这恰恰是造成一本无人能解释的总账的那种状态。
还有一点值得了解,因为它会改变删除按钮应当让人紧张的程度。被删除的销售是软删除,而不是被抹除。它会从销售列表中消失,但记录仍然保留,并出现在“回收站”中;回收站在左侧菜单中有自己的入口,存放销售和销售订单。在那里可以恢复或永久删除,恢复时同样适用税务期间的防护。请把回收站当作安全网,而不是随意删除的许可:恢复只会撤销对单据的删除,不会重新过账删除时被冲销的会计分录,因此恢复后的销售需要检查其总账状况。
冲销会计分录
对于直接在总账中录入的分录,会计模块有自己的更正机制,也就是符合会计准则的机制。会计分录会经历一系列状态:草稿、已提交、已批准、已过账,最后是已冲销。分录处于草稿状态时,可以自由编辑或删除,因为它尚未产生任何影响。一旦过账,就完全不能再编辑。
已过账的分录通过冲销来更正。“冲销”操作会生成一笔镜像分录,借贷互换,日期由您选择,理由由您记录。原分录保留在总账中并标记为已冲销,冲销分录与之关联。两者都会出现在总账中,相互抵消为零。
此外还有“更正分录”操作,它会冲销原分录并将您带到一笔新分录,使您可以在一个流程中过账更正后的版本。已经被冲销过的分录不能再次冲销;尚未过账的分录也不能冲销,因为没有可冲销的内容。
已关闭的期间会阻止什么
会计模块设有会计期间,在“税务机关”菜单的“会计期间”下管理。一个期间处于三种状态之一:“开启”“预结账”或“已锁定”;此外,会计年度还可以整体关闭。
这道关口按分录的日期检查,而不是按您操作的日期。每一条过账途径都要经过它:销售过入总账、采购、工资、手工会计分录,以及删除或编辑已过账单据时生成的冲销分录。最后这一项是重要的后果,常让人措手不及。如果您试图删除一笔过账在现已锁定期间内的销售,冲销会被拒绝;由于整个操作在同一个事务中运行,删除也会被拒绝。
这是正确的结果。期间已关闭意味着数字已经报告,事后悄悄更改它们,恰恰是关闭期间要防止的事情。正确的应对不是重新开启该期间,而是在当前开启的期间记录更正,使用日期为今天的贷项通知单或冲销分录。旧的月份保留已报告的数字;当前月份承载更正,这正是读者会期望找到它的地方。
另有两点。第一,会计期间关口按设计在缺少设置时放行:如果企业尚未定义任何会计期间,或日期落在所有已定义期间之外,则允许过账。因此,一个无人设置会计期间的系统就没有期间锁定,设置会计期间是拥有期间锁定的第一步。第二,对已申报的税务期间另有一道可选锁定。开启后,任何日期落在已提交申报的增值税期间内的内容都会被拒绝,提示会说明企业已锁定对该期间的进一步更改,以保持已提交申报的准确性。除非有人有意启用,否则它处于关闭状态。
- “开启”:正常接受过账。
- “预结账”:期间已关闭,但经授权仍可过账。提示会说明该期间已软关闭,过账需要授权。
- “已锁定”:硬关闭。提示为该期间已锁定,无法接受过账。任何内容都无法通过。
谁做了什么:审计轨迹
有两份独立的记录可以回答有关变更的问题,它们覆盖的范围不同。
“活动日志”位于“报告”下的 /reports/activity-log,管理员可见,记录对原始单据的操作:某笔销售被创建、编辑或删除,并附发票编号和用户。当问题是“谁删除了那张发票”时,就看这个界面。
会计模块中的“审计日志”报告(/accounting/reports/audit-trail)覆盖总账:分录的过账、冲销和审批。当问题是“这个账户为什么在这一天发生变动”时,就看这个界面,它与“日记账”和“总账”配合使用。
两份日志都不是可选的,也不是事后才开启的东西——这正是设置它们的意义。这也意味着,以冲销而非修改的方式更正,即使不借助任何一份日志,留下的轨迹也清晰可读,这是优先采用它的最好理由。
选择正确的机制
- 有错误的草稿或报价单:编辑它。什么都还没发生。
- 备注或参考号有笔误、未付款且未提交的“最终”发票:在编辑天数期限内编辑它。
- 数量、价格或商品有误的“最终”发票:开具贷项通知单。如果还需要重新开具,则冲回原发票并开具一张正确的发票。
- 客户应付的金额多于您开票的金额:开具借项通知单。
- 同一笔销售录入了两次:如果期间开启且没有其他内容依附于它,删除重复的那笔;否则以贷项通知单冲回。
- 已过账的手工会计分录有误:冲销它,然后过账正确的分录。
- 已锁定期间内的任何内容:不要动该期间,在当前期间记录更正。
常见问题
Skyline Nexus 有作废功能吗?
没有。没有任何操作能在保留单据的同时将一笔销售或采购标记为作废。更正的方式有两种:删除单据(这会先冲回其总账分录、付款和存货),或开具贷项通知单、借项通知单或冲销分录。对于任何已定稿的内容,通知单或冲销是正确的选择。
删除一笔已过账的销售时,总账会发生什么?
在移除任何内容之前,与该销售关联的每一笔会计分录都会被冲销,收款会被删除以恢复现金和客户余额,存货也会被退回。所有这些都在同一个数据库事务中运行,因此如果冲销因期间已关闭而失败,删除也会一并回滚,销售保持原样。
为什么我无法编辑一张才几周前的发票?
可能的原因有四个。名为“交易编辑天数”的业务设置限制了交易在其日期之后多长时间内可以编辑。已针对它发起的退货会阻止编辑,提示会告诉您改为编辑退货单。已提交电子发票的发票会被永久锁定。此外,您的权限中可能根本不包含编辑权限。
会计期间的软关闭和锁定有什么区别?
软关闭会阻止常规过账,但允许经授权的过账通过,提示会说明过账需要授权。锁定是硬关闭,拒绝一切过账。两者都按分录的日期检查,因此当您试图删除或编辑过账在该期间内的单据时,它们也会阻止由此生成的冲销分录。
已经结账的月份里出现错误,应如何更正?
不要重新开启该月份。在当前开启的期间记录更正,使用日期为今天的贷项通知单或冲销分录。已关闭的月份保留已报告的数字,当前月份承载更正,这正是任何阅读账目的人会期望找到它的地方。
本指南为一般性信息,不构成税务、会计或法律建议。各国规定不同,且会随时间变化;在采取任何行动之前,请向您所在地的税务机关或合格顾问确认最新情况。
准备好在单一工作区上运营您的业务了吗?