
O instinto de editar, e porque costuma estar errado
Alguém escreve a quantidade errada numa fatura. A reação natural é abrir a fatura e corrigi-la. Numa folha de cálculo isso está certo. Num sistema contabilístico normalmente não está, e perceber porquê poupa muitos problemas mais tarde.
Um documento lançado não é apenas o registo do que se pretendia. É a origem de vários outros registos: movimentos de stock, um saldo de cliente, um lançamento contabilístico, possivelmente um documento fiscal comunicado e na posse de uma autoridade tributária, possivelmente um pagamento. Editar a origem obriga a encontrar e ajustar também cada um dos registos dependentes. O Skyline Nexus faz de facto isso, e fá-lo com cuidado, mas o resultado é um histórico em que o documento diz hoje uma coisa e ontem dizia outra, sem que o motivo da alteração conste em lado nenhum do próprio documento.
A alternativa é deixar o original como está e registar um segundo documento que diga o que mudou e porquê. É isso uma nota de crédito. É isso um lançamento de estorno. Ambos deixam um rasto que um auditor, ou o próprio utilizador daqui a seis meses, consegue seguir. A regra geral é: corrigir por adição, não por emenda, e reservar a edição para documentos que ainda não produziram efeitos.
Quatro mecanismos, por ordem de preferência
Não existe uma ação de anulação separada para vendas e compras. É uma resposta real e não uma omissão deste guia: nada marca uma venda ou uma compra como anulada deixando-a no sítio, e os valores de estado do documento não incluem um estado de cancelado. O que existe, em vez disso, é o circuito de eliminação, muito mais cuidadoso do que uma eliminação pura e descrito mais abaixo, e os documentos de devolução e de nota, que são a forma contabilisticamente correta de anular algo que já aconteceu. Os salários são a exceção e têm um cancelamento propriamente dito, tratado no guia de salários.
- Editar: alterar o próprio documento. Adequado para um rascunho ou uma cotação, ou para uma verdadeira gralha num documento que não foi pago, devolvido nem comunicado.
- Nota de crédito ou nota de débito: um documento novo que reverte parte ou a totalidade de um original. A resposta certa para uma venda ou compra que já foi finalizada.
- Lançamento de estorno: para um lançamento feito diretamente na contabilidade, ou quando o documento de origem está certo mas o seu lançamento não.
- Eliminar: remove o documento. O último recurso, adequado para algo registado inteiramente por erro e que nunca deveria ter existido.
Editar uma transação, e o que o impede
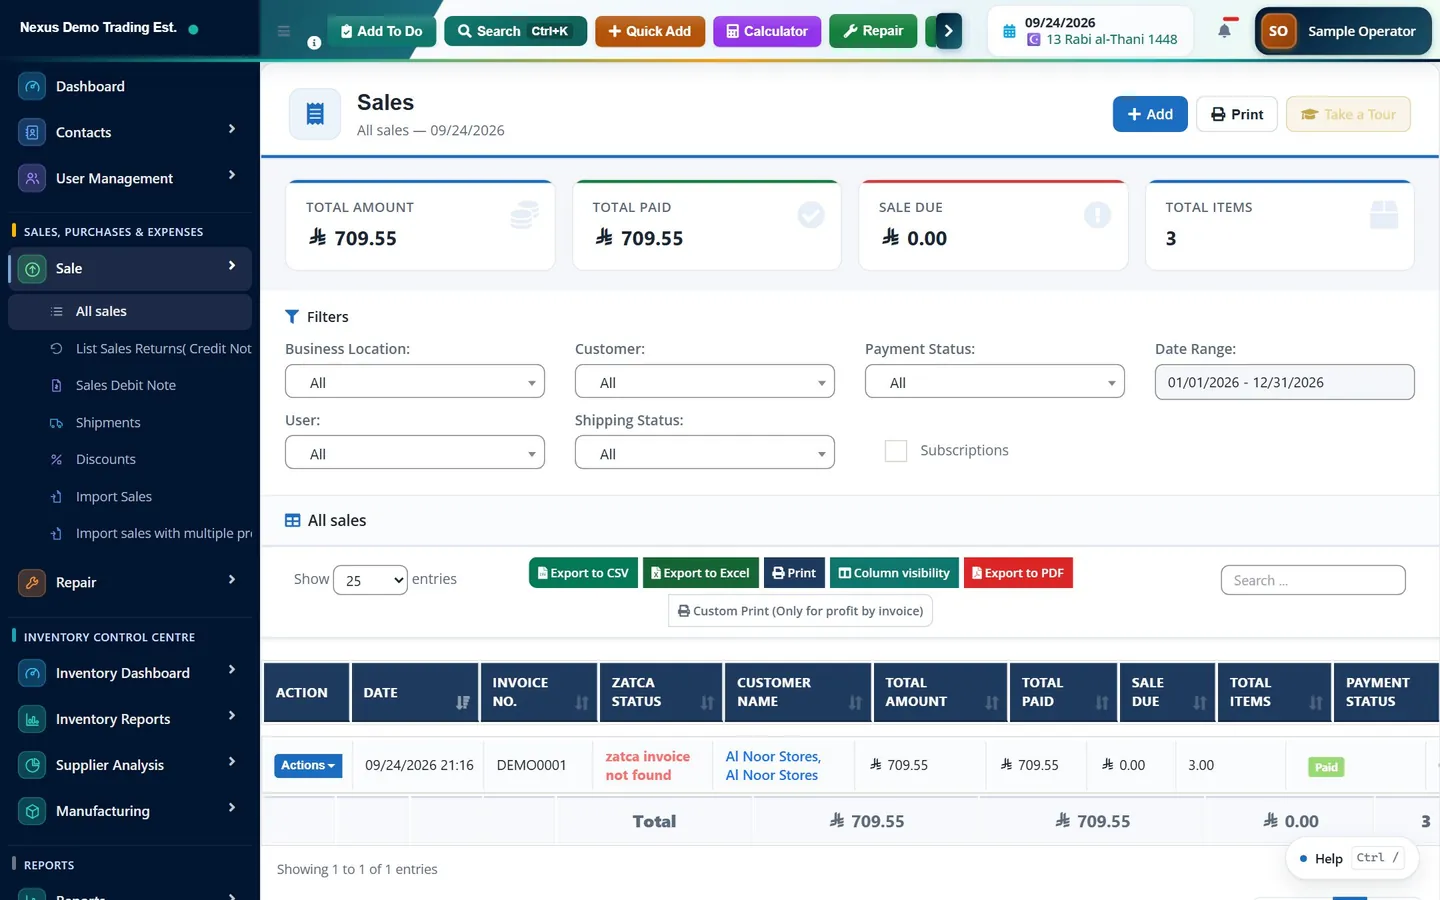
Uma venda pode ser aberta para edição a partir da lista de vendas. Há várias salvaguardas à frente dessa ação, e cada uma existe por uma razão.
Se editar um documento que já foi lançado na contabilidade, eis o que acontece por baixo, porque vale a pena saber. O sistema compara o novo conteúdo com o lançamento já registado. Se algo relevante tiver mudado, incluindo apenas a data ou o local, estorna o lançamento existente na sua data original e regista um novo. Não altera discretamente o lançamento antigo. A contabilidade fica assim com três lançamentos onde havia um: o original, o seu estorno e a versão corrigida.
É o comportamento certo, e é também o argumento contra editar. A própria contabilidade já sabe que corrigir por estorno é a única forma honesta de o fazer. Se a contabilidade o vai fazer de qualquer maneira, mais vale fazê-lo deliberadamente com uma nota de crédito, em que o motivo fica registado e o cliente recebe um documento.
- Um limite de tempo. Uma definição da empresa chamada «Dias de edição da transação» fixa o número de dias, a contar da data da transação, durante os quais uma transação pode ser editada. Passado esse prazo, o sistema recusa com uma mensagem que indica o número de dias. Por omissão são trinta dias, e é o que mais se aproxima de um bloqueio de período no lado operacional do sistema, pelo que vale a pena defini-lo deliberadamente em vez de o deixar no valor predefinido.
- Uma devolução existente. Se já tiver sido registada uma devolução sobre o documento, a edição é recusada e a mensagem indica que deve editar a devolução. De outro modo, estaria a alterar a origem de um documento que foi calculado a partir dela.
- Comunicação da fatura eletrónica. Depois de comunicada à autoridade tributária, a fatura fica bloqueada. A mensagem é explícita: para a corrigir, emita uma nota de crédito ou uma nota de débito.
- Permissões. Editar vendas e compras são permissões separadas de as criar, e uma empresa que leve o controlo a sério não as deve atribuir por omissão às mesmas pessoas.
Notas de crédito e notas de débito
Do lado das vendas, a entrada de menu é «Lista de devoluções de vendas (Nota de crédito)», em /sell-return. Uma devolução pode ser registada sobre uma fatura concreta, que é o caminho normal: abra a venda e inicie uma devolução a partir dela, ou vá a /sell-return/add/{id}. A devolução regista que linhas voltaram e em que quantidade.
Uma devolução de venda repõe o stock. Cria o seu próprio documento, com total e imposto próprios, e reduz o que o cliente deve. Na contabilidade reverte o lançamento original: a conta de clientes é creditada, os rendimentos são debitados e o IVA liquidado é debitado. Como é um documento separado com data própria, cai no período em que a devolução efetivamente aconteceu, em vez de alterar retroativamente o período da venda. É exatamente o que se pretende quando a venda foi num mês já reportado.
Do lado das compras, os equivalentes são «Lista de devoluções de compra», «Devolução de compra (nota de débito)» em /purchase-return/create, e «Nota de débito de compra». Uma devolução de compra reduz o stock, cria um crédito sobre o fornecedor e, na contabilidade, debita a conta a pagar e credita o stock e o IVA dedutível. Existe também uma «Nota de débito de venda» para o caso em que o cliente deve mais, e não menos.
Onde a faturação eletrónica se aplica, isto não é apenas uma boa prática, é o mecanismo que o regime espera. Uma nota de crédito e uma nota de débito são elas próprias documentos de faturação com os seus próprios tipos de documento, e são comunicadas como tal.
Eliminar uma transação, e o que isso faz realmente
A eliminação está disponível no menu da linha das listas de vendas e de compras, sujeita a permissão e ao mesmo limite de dias de edição. O que acontece a seguir depende do que era o documento.
Se o documento for um rascunho, é simplesmente removido. Nada tinha acontecido, por isso nada precisa de ser desfeito. Se for uma venda final, o processo é bastante mais cuidadoso. Antes de remover o que quer que seja, cada lançamento registado associado à venda é estornado. Depois, cada pagamento associado é eliminado corretamente, para que a tesouraria e o saldo do cliente sejam repostos. Depois, o stock é devolvido e a imputação às compras de onde veio é libertada. Só então o próprio documento é removido. Eliminar uma compra funciona da mesma forma: os pagamentos são revertidos, os lançamentos associados são estornados e o stock acrescentado por uma compra recebida volta a sair.
A ordem importa e tem uma salvaguarda incorporada. O estorno e a eliminação acontecem dentro de uma única transação de base de dados. Se o estorno falhar, na maior parte dos casos porque o período está fechado, tudo é revertido e o documento não é eliminado. Não é possível ficar com uma venda eliminada cujo lançamento continua registado, que é precisamente o estado que produz uma contabilidade que ninguém consegue explicar.
Há mais uma coisa que vale a pena saber, porque muda o medo que o botão de eliminar deve inspirar. Uma venda eliminada é apagada de forma lógica e não destruída. Sai da lista de vendas mas o registo sobrevive, e aparece na «Reciclagem», que tem a sua própria entrada no menu lateral e guarda vendas e pedidos de venda. A partir daí pode ser restaurada ou removida definitivamente, e a mesma salvaguarda do período fiscal aplica-se no regresso. Trate a «Reciclagem» como uma rede de segurança e não como uma licença para eliminar de ânimo leve: uma restauração apenas anula a eliminação do documento, não volta a registar os lançamentos que foram estornados quando foi eliminado, pelo que uma venda restaurada precisa de ter a sua posição contabilística verificada.
Estornar um lançamento
Para lançamentos feitos diretamente na contabilidade, o módulo de contabilidade tem o seu próprio mecanismo de correção, que é o que as normas contabilísticas preveem. Um lançamento passa por estados: rascunho, submetido, aprovado, registado e, por fim, estornado. Enquanto é um rascunho, pode ser editado ou eliminado livremente, porque ainda não afetou nada. Depois de registado, não pode ser editado de todo.
Um lançamento registado corrige-se estornando-o. A ação «Estornar» cria um lançamento simétrico, com débitos e créditos trocados, numa data à sua escolha e com um motivo que fica registado. O original permanece na contabilidade, marcado como estornado, e o estorno fica ligado a ele. Ambos aparecem no razão geral e anulam-se mutuamente.
Existe também uma ação «Corrigir lançamento», que estorna o original e o leva para um novo lançamento, para que possa registar a versão corrigida num só fluxo. Um lançamento que já foi estornado não pode ser estornado outra vez, e um lançamento que não está registado não pode ser estornado porque não há nada a estornar.
O que um período fechado bloqueia
O módulo de contabilidade tem períodos fiscais, geridos em «Períodos fiscais» no menu «Autoridade fiscal». Um período tem um de três estados: «Aberto», «Fecho provisório» ou «Bloqueado», e um ano fiscal pode ainda ser fechado.
A verificação é feita sobre a data do lançamento, e não sobre a data em que está a trabalhar. Todos os caminhos de lançamento passam por ela: uma venda a lançar na contabilidade, uma compra, um processamento salarial, um lançamento manual, e o estorno gerado quando elimina ou edita um documento lançado. Este último é a consequência importante, e apanha muita gente desprevenida. Se tentar eliminar uma venda que foi lançada num período entretanto bloqueado, o estorno é recusado e, como tudo corre numa única transação, a eliminação também é recusada.
É o resultado correto. Um período fechado significa que os números foram reportados, e alterá-los discretamente depois é exatamente o que o fecho de um período existe para impedir. A resposta certa não é reabrir o período, mas registar a correção no período aberto atual, com uma nota de crédito ou um lançamento de estorno com a data de hoje. O mês antigo mantém os valores que foram reportados; o mês atual contém a correção, que é onde um leitor esperaria encontrá-la.
Mais dois pontos. Primeiro, a verificação do período fiscal é, por desenho, permissiva na ausência de configuração: se não tiverem sido definidos períodos fiscais para a empresa, ou se a data ficar fora de todos os períodos definidos, o lançamento é permitido. Por isso, uma instalação em que ninguém configurou períodos fiscais não tem bloqueio de período, e configurá-los é o primeiro passo para o ter. Segundo, existe um bloqueio opcional separado para períodos de imposto já declarados. Quando está ligado, tudo o que tenha data dentro de um período de IVA cuja declaração já tenha sido entregue é recusado, com uma mensagem a explicar que a empresa bloqueou alterações a esse período para manter a declaração entregue exata. Está desligado, a menos que alguém o tenha ativado deliberadamente.
- «Aberto»: os lançamentos são aceites normalmente.
- «Fecho provisório»: o período está fechado, mas ainda pode ser feito um lançamento com autorização. A mensagem diz que o período está em fecho provisório e que é necessária autorização para lançar.
- «Bloqueado»: um fecho definitivo. A mensagem é que o período está bloqueado e não aceita lançamentos. Nada passa.
Quem fez o quê: o histórico de auditoria
Há dois registos separados que respondem a perguntas sobre alterações, e cobrem terrenos diferentes.
O «Registo de atividade», em «Relatórios», em /reports/activity-log, visível para administradores, regista operações sobre documentos de origem: uma venda criada, editada ou eliminada, com o número da fatura e o utilizador. Quando a pergunta é quem eliminou aquela fatura, é este o ecrã.
O relatório «Pista de auditoria» dentro do módulo de contabilidade, em /accounting/reports/audit-trail, cobre a contabilidade: lançamentos registados, estornados e aprovados. Quando a pergunta é porque é que esta conta se movimenta nesta data, é este o ecrã, e funciona em conjunto com o «Livro diário» e o «Razão geral».
Nenhum dos registos é opcional nem algo que se liga depois, e é esse o objetivo de os ter. Significa também que corrigir por estorno em vez de por emenda deixa um rasto legível sem nenhum dos dois registos, que é a melhor razão de todas para o preferir.
Escolher o mecanismo certo
- Um rascunho ou uma cotação com um erro: edite. Ainda não aconteceu nada.
- Uma fatura final com uma gralha numa nota ou numa referência, por pagar e não comunicada: edite, dentro do prazo de dias de edição.
- Uma fatura final com a quantidade, o preço ou o produto errados: emita uma nota de crédito. Se também tiver de ser reemitida, credite a original e emita uma correta.
- Um cliente deve mais do que foi faturado: emita uma nota de débito.
- Uma venda registada duas vezes: elimine o duplicado se o período estiver aberto e nada mais depender dele. Caso contrário, credite-o.
- Um lançamento manual errado que já foi registado: estorne-o e depois registe o correto.
- Qualquer coisa num período bloqueado: deixe o período como está e registe a correção no período atual.
Perguntas frequentes
O Skyline Nexus tem uma função de anulação?
Não. Não existe nenhuma ação que marque uma venda ou uma compra como anulada deixando-a no sítio. As correções fazem-se eliminando o documento, o que estorna primeiro os seus lançamentos, pagamentos e stock, ou emitindo uma nota de crédito, uma nota de débito ou um lançamento de estorno. Para tudo o que já foi finalizado, a nota ou o estorno é a escolha certa.
O que acontece na contabilidade quando elimino uma venda lançada?
Cada lançamento associado à venda é estornado antes de qualquer remoção, os pagamentos são eliminados para que a tesouraria e o saldo do cliente sejam repostos, e o stock é devolvido. Tudo corre dentro de uma única transação de base de dados, pelo que, se o estorno falhar por o período estar fechado, a eliminação também é revertida e a venda fica onde estava.
Porque é que não consigo editar uma fatura com apenas algumas semanas?
Há quatro razões possíveis. Uma definição da empresa chamada «Dias de edição da transação» limita durante quanto tempo, após a sua data, uma transação pode ser editada. Uma devolução já registada sobre ela bloqueia a edição, e a mensagem indica que deve editar a devolução. Uma fatura comunicada na faturação eletrónica fica bloqueada em definitivo. E a edição pode simplesmente não estar incluída nas suas permissões.
Qual é a diferença entre um fecho provisório e um bloqueio de um período fiscal?
Um «Fecho provisório» trava os lançamentos correntes mas deixa passar um lançamento autorizado, e a mensagem diz que é necessária autorização. Um bloqueio («Bloqueado») é um fecho definitivo e recusa tudo. Ambos são verificados sobre a data do lançamento, pelo que também bloqueiam o estorno gerado quando tenta eliminar ou editar um documento lançado nesse período.
Como devo corrigir um erro num mês que já foi fechado?
Não reabrindo o mês. Registe a correção no período aberto atual, com uma nota de crédito ou um lançamento de estorno com a data de hoje. O mês fechado mantém os valores que foram reportados e o mês atual contém a correção, que é onde qualquer pessoa que leia as contas esperaria encontrá-la.
Este guia é informação geral e não constitui aconselhamento fiscal, contabilístico ou jurídico. As regras variam de país para país e mudam ao longo do tempo; confirme a situação em vigor junto da sua autoridade tributária ou de um consultor qualificado antes de agir.
Pronto para gerir a sua operação num único espaço de trabalho?