
Os salários são um cálculo, uma aprovação e um lançamento
O processamento salarial é o único processo de uma empresa em que o cálculo, a autorização e o lançamento contabilístico são genuinamente três atos distintos, e em que juntá-los é uma verdadeira falha de controlo e não uma preferência de estilo. Alguém calcula o que é devido a cada pessoa. Outra pessoa, com competência para isso, concorda. Só então um gasto chega às contas e o dinheiro sai do banco.
O Skyline Nexus modela-o assim. Um processamento salarial é calculado e gravado como rascunho. Passa depois pela aprovação, que pode ter mais do que um nível. O lançamento no razão geral é criado quando o processamento está totalmente aprovado, e não quando é calculado. Por isso, um processamento não aprovado não custa nada nem compromete nada, que é exatamente a propriedade que se quer num processo em que os números são sensíveis e os erros saem caros.
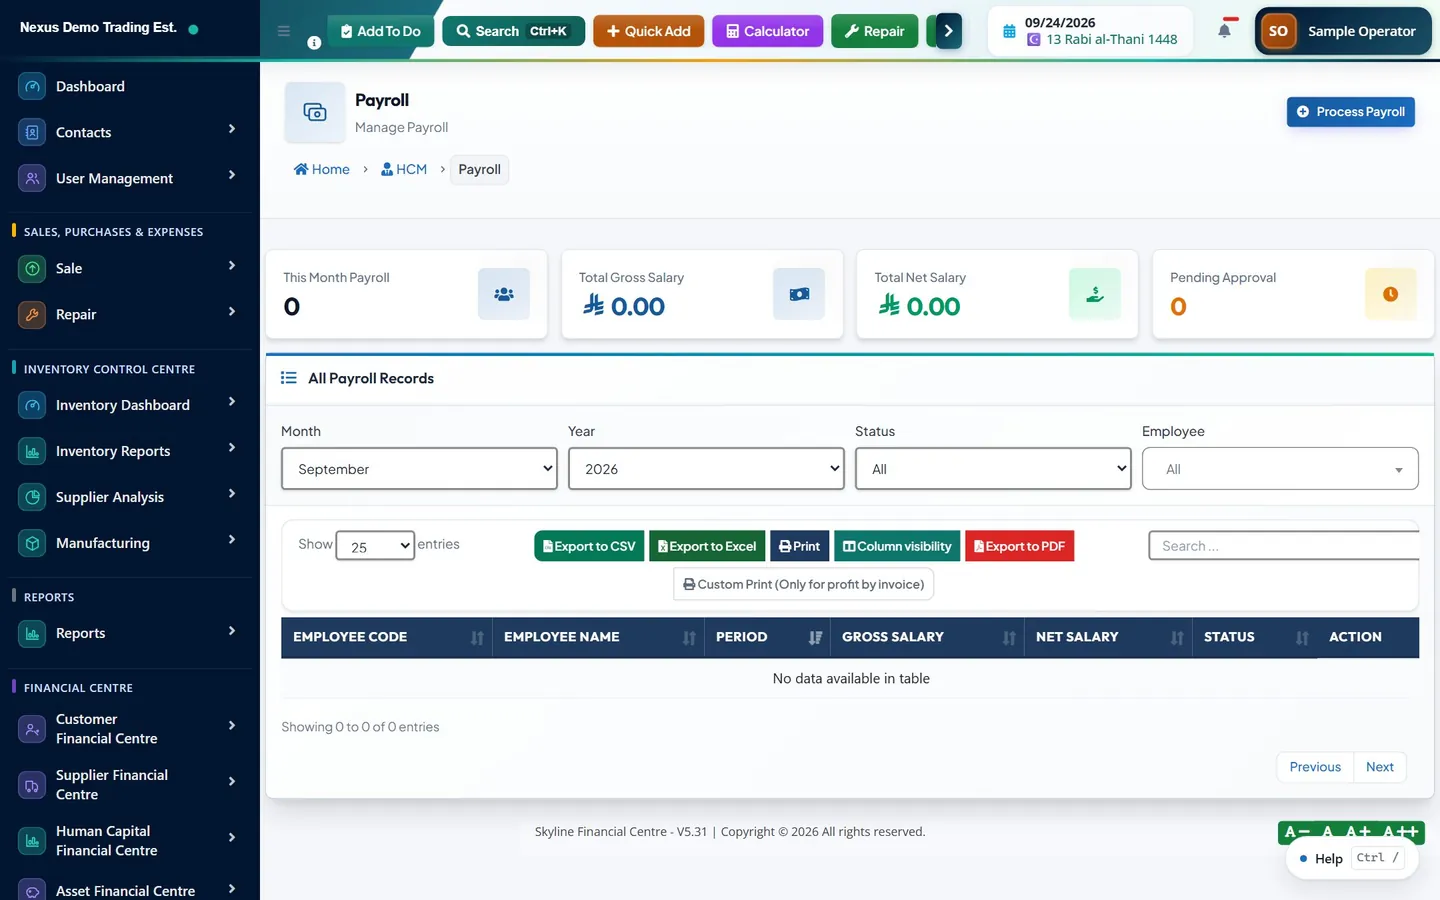
As funções de salários estão no menu lateral sob o título de secção «Gestão de capital humano», num menu suspenso chamado «HCM», num submenu chamado «Processamento salarial». Dentro dele estão «Processamento salarial» e «Efetuar processamento salarial», com «Estruturas salariais», «Empréstimos e adiantamentos», «Pagamentos extra» e «Salários a pagar» ao lado. «Presença» e «Licença» (assiduidade e ausências) estão ao mesmo nível do grupo de salários, e um menu suspenso de relatórios à parte contém o registo de processamento salarial, a folha salarial e os relatórios de GOSI e de fim de serviço.
Antes do primeiro processamento: estruturas salariais
Um processamento salarial calcula a partir do que sabe sobre cada trabalhador, por isso a configuração vem primeiro. «Estruturas salariais», em /hrm/salary-structures, é onde se define a forma da remuneração: o salário base e os subsídios e descontos que se lhe somam. Uma estrutura pode ser criada, pré-visualizada com um cálculo antes de ser gravada, editada e desativada.
Vale a pena usar a pré-visualização em vez de a saltar. Corre o mesmo cálculo que o processamento vai correr e mostra o resultado para um determinado salário, e é assim que se descobre que um subsídio está a ser calculado sobre a base errada antes de ser aplicado a duzentas pessoas.
«Empréstimos e adiantamentos» guarda os montantes emprestados aos trabalhadores e recuperados através do vencimento. «Pagamentos extra» cobre acréscimos pontuais e horas extraordinárias manuais que não pertencem à estrutura permanente. Ambos alimentam automaticamente o cálculo mensal, pelo que um adiantamento concedido a meio do mês é descontado sem que ninguém tenha de se lembrar dele.
Uma consequência deste desenho merece ser dita com clareza: um trabalhador sem estrutura salarial ativa não pode ser pago. O assistente de processamento informa que não há trabalhadores com estrutura salarial, em vez de lhes pagar discretamente zero. Se alguém faltar no processamento, é a primeira coisa a verificar, antes dos departamentos, dos locais e das permissões.
Processar o mês
«Efetuar processamento salarial», em /hrm/payroll/process, é um assistente em três passos: «Selecionar período», «Selecionar funcionários» e «Rever e processar».
O primeiro passo pede o «Mês» e o «Ano» e, opcionalmente, um projeto que se sobreponha ao da ficha, sendo que por omissão herda o projeto da ficha do trabalhador. Selecionar um período que já foi processado é detetado: o sistema indica que já existe processamento para esse período, diz quantos trabalhadores são afetados e pergunta se quer continuar, em vez de criar discretamente um processamento duplicado.
O segundo passo lista os trabalhadores disponíveis para esse período, com o código, o nome, o departamento, o salário ilíquido e o estado, e um controlo para selecionar todos. Selecionar um subconjunto é legítimo e comum, por exemplo quando um departamento é pago num ciclo diferente, mas é também o sítio mais fácil para deixar alguém de fora por engano, pelo que vale a pena contar os trabalhadores selecionados e compará-los com o efetivo esperado.
Rever antes de comprometer
O terceiro passo é o que justifica a sua existência. Mostra quatro valores de síntese no topo: o número de trabalhadores selecionados, o total ilíquido, o total de descontos e o total líquido. Por baixo há uma linha por trabalhador com o salário ilíquido, as horas extraordinárias, a contribuição GOSI do trabalhador, os descontos de empréstimos e o salário líquido.
É este o ecrã a verificar com atenção, porque é o último ponto em que um erro sai barato. Os quatro totais são a verificação mais rápida que existe: o ilíquido deve estar próximo do mês anterior, a menos que algo tenha mudado, e se não estiver, a razão deve ser uma que saiba identificar. Um total líquido que mudou sem que o total ilíquido tenha mudado significa que um desconto mudou, o que normalmente é um empréstimo a começar ou a terminar e, de vez em quando, algo errado.
Processar a partir deste ecrã cria os registos salariais como rascunhos. Nada foi aprovado, nada foi pago e nada chegou às contas.
Aprovação
Um registo salarial passa por estados: rascunho, a aguardar aprovação, aprovado, rejeitado, pago e cancelado. A aprovação pode ser configurada com mais do que um nível, e o sistema acompanha o nível a que cada processamento chegou. Aprovar num nível faz avançar o processamento; só fica totalmente aprovado quando todos os níveis configurados tiverem assinado, e há uma ação de rejeição para o caso em que não deva prosseguir.
Existe uma ação de aprovação em massa para aprovar vários processamentos de uma vez, o que importa porque o processamento de cada trabalhador é um registo próprio. A eliminação só é permitida enquanto o processamento é ainda um rascunho, e é a restrição certa: um processamento aprovado é uma decisão que alguém tomou, e as decisões revertem-se, não se apagam.
Os salários são o único sítio do sistema com um verdadeiro cancelamento em vez de uma eliminação. Cancelar um processamento aprovado reverte os seus pagamentos, estorna os seus lançamentos contabilísticos, reverte as transações de conta associadas e anula a liquidação de quaisquer prestações de empréstimo que tenha recuperado, tudo dentro de uma única transação de base de dados, para que ou aconteça tudo ou não aconteça nada. Existe também um circuito de correção para o caso em que o processamento estava globalmente certo mas um valor não estava.
O momento da aprovação total é o momento em que o lançamento contabilístico é criado. Até lá, o processamento existe apenas no módulo de salários. É essa única escolha de desenho que torna a aprovação significativa e não uma mera formalidade.
O que o processamento salarial lança na contabilidade
Com a aprovação total é disparado um evento. Acontecem então duas coisas. O módulo de salários cria uma transação de despesa no registo principal de documentos da empresa, datada do fim do mês do processamento, com o ilíquido como total antes de impostos e o líquido como montante a pagar. Separadamente, o módulo de contabilidade cria um lançamento. A forma desse lançamento é a que se espera do acréscimo de salários: o gasto com salários é debitado pelo ilíquido, os salários a pagar são creditados pelo líquido, e os montantes retidos ou acrescidos são creditados nas suas próprias contas de passivo.
Quando existem centros de custo ou departamentos configurados, o gasto é repartido por eles, pelo que o custo salarial por departamento sai da contabilidade e não de uma folha de cálculo. Quando há um projeto atribuído, o lançamento leva-o consigo, e o custo salarial aparece nos relatórios de projeto.
Aplicam-se as mesmas três condições que em todo o módulo de contabilidade. «Contabilizar automaticamente transações de processamento salarial» tem de estar ligado nas definições de contabilidade. As contas de gastos com salários e de salários a pagar têm de estar mapeadas, nas definições de contabilidade ou nas definições de capital humano. E o período fiscal que abrange a data do processamento tem de estar aberto: um processamento datado num período fechado é rejeitado em vez de ser registado com data retroativa, e a rejeição identifica o período.
- Gastos com salários, debitados pela remuneração ilíquida.
- Salários a pagar, creditados pela remuneração líquida e saldados quando o pagamento é efetuado.
- GOSI a pagar, creditado pela contribuição para a segurança social, com o correspondente gasto da entidade empregadora quando esta contribui.
- Provisão para fim de serviço, creditada pelo acréscimo do período, por contrapartida de um gasto de fim de serviço.
Pagamento, recibos de vencimento e ficheiros bancários
Um processamento aprovado está pronto para pagamento; o sistema di-lo com todas as letras quando chega a última aprovação. Os recibos de vencimento podem ser descarregados ou impressos por registo salarial, e cada um tem um código de verificação, para que um recibo apresentado a um banco ou a um senhorio possa ser confirmado junto do sistema em vez de aceite por confiança. Pode ser exportado um ficheiro de transferência bancária por banco, para a comunicação no âmbito do sistema de proteção salarial, quando esta se aplica. Os pagamentos são registados sobre o processamento, acompanhados como por pagar, parcial ou total, e podem ser revertidos individualmente se algum correr mal.
«Salários a pagar» mostra o que é devido mas ainda não foi pago, que é a contrapartida operacional do saldo de salários a pagar na contabilidade. Os dois devem coincidir e, se não coincidirem, a causa habitual é um pagamento registado num sítio e não no outro.
Existe também um circuito de correção para processamentos aprovados com um erro. Uma correção é registada como uma diferença, e não editando o original, e a contabilidade trata corretamente uma correção negativa, creditando o gasto com salários para reduzir o que foi lançado a mais. As correções ficam guardadas como histórico do processamento que corrigem, e uma correção que esteja ela própria errada pode ser anulada. É o mesmo princípio que em todo o sistema: corrigir por adição, não por emenda.
Uma palavra sobre porque é que isto importa mais nos salários do que em quase qualquer outro sítio. Um recibo de vencimento é um documento que o trabalhador já viu e a que, em muitos sítios, tem direito por lei. Editar discretamente os valores do mês passado para que o total deste mês pareça certo deixa o trabalhador com um recibo que já não corresponde ao sistema, que é precisamente o tipo de discrepância que transforma um pequeno erro administrativo num litígio. Uma correção visível com um motivo associado é simultaneamente melhor contabilidade e melhor prática laboral.
Assiduidade, ausências e o seu efeito no vencimento
O processamento salarial não calcula isoladamente. Cada registo salarial guarda os dias úteis do período, os dias efetivamente trabalhados, os dias de falta e os dias de ausência remunerados e não remunerados, e esses valores determinam descontos. Ausências não remuneradas e faltas geram um desconto por faltas. Os atrasos geram um desconto por atraso, e o registo guarda tanto o total de minutos de atraso como o número de atrasos distintos, porque a maioria das políticas de desconto por atraso é redigida em número de ocorrências e não em minutos.
Esses valores vêm das funções de assiduidade e de ausências, que estão ao lado dos salários no mesmo menu. A assiduidade pode ser introduzida manualmente, importada de um ficheiro ou sincronizada a partir de um dispositivo. As ausências funcionam com tipos de ausência, pedidos de ausência com um passo de aprovação próprio e saldos de ausências. Se a assiduidade do mês não tiver sido tratada antes do processamento, os descontos serão calculados com base no que o sistema julga saber nesse momento, que normalmente é nada.
A consequência prática é uma regra de ordem: fechar a assiduidade do mês, aprovar ou rejeitar os pedidos de ausência pendentes e só então processar os salários. Processar primeiro e corrigir a assiduidade depois obriga a recalcular ou a corrigir cada registo afetado, o que dá muito mais trabalho do que fazer as coisas pela ordem certa.
O que contém um registo salarial
Ajuda saber o que fica efetivamente guardado por trabalhador e por mês, porque diz o que pode ser reportado mais tarde sem reconstruir nada. Os abonos são discriminados e não agregados: salário base, subsídios de habitação, transporte, alimentação, educação, telemóvel, serviços e especiais, outros subsídios, horas extraordinárias, prémio, comissão e outros abonos, que somam o salário ilíquido.
Os descontos são igualmente detalhados: a contribuição do trabalhador para a segurança social, seguro de saúde, recuperação de empréstimos e adiantamentos, descontos por faltas e por atrasos, imposto e outros descontos, que somam o total de descontos, sendo o salário líquido o resultado. A contribuição da entidade empregadora para a segurança social é guardada à parte, tal como o acréscimo de fim de serviço do período, porque ambos são custos da entidade empregadora e não descontos do trabalhador, e pertencem a linhas diferentes da contabilidade.
É essa estrutura que permite aos relatórios de salários responder a perguntas que o razão geral não consegue. Um relatório de GOSI, um relatório de fim de serviço, um relatório de horas extraordinárias, um relatório de empréstimos e um relatório de descontos existem todos porque os valores subjacentes foram guardados separadamente em vez de serem compensados num único número no momento do cálculo.
Ordem prática das operações
- Configure as estruturas salariais e verifique-as com o cálculo de pré-visualização antes de as aplicar.
- Feche a assiduidade do mês e trate os pedidos de ausência pendentes.
- Registe os empréstimos, os adiantamentos e quaisquer pagamentos extra ou horas extraordinárias manuais do mês.
- Corra o assistente: selecione o período, selecione os trabalhadores e compare o número com o seu efetivo.
- Verifique os quatro totais do ecrã de revisão face ao mês anterior antes de processar.
- Processe e depois encaminhe para aprovação. Nada chega às contas até a aprovação estar concluída.
- Após a aprovação, confirme que o lançamento foi registado. Se não foi, verifique o lançamento automático, o mapeamento de contas e o período fiscal.
- Exporte o ficheiro bancário, distribua os recibos de vencimento e registe o pagamento para que os salários a pagar fiquem saldados.
Porque é que a segurança social e o fim de serviço são acrescidos mensalmente
Dois dos valores de um registo salarial não são de todo descontos no vencimento, e tratá-los como se fossem é uma fonte comum de passivos subavaliados. A parte da entidade empregadora na segurança social é um custo da entidade empregadora, e não algo retirado ao trabalhador. O acréscimo de fim de serviço é um passivo que se vai constituindo mês a mês por conta de um pagamento que será feito, possivelmente anos mais tarde, quando o trabalhador sair.
Ambos são calculados e guardados por trabalhador e por mês, e ambos são lançados nas suas próprias contas: um gasto do período e o correspondente passivo no balanço. É essa a razão de os acrescer mensalmente em vez de os reconhecer quando são pagos. Uma empresa que só regista a segurança social quando liquida a fatura, e só regista o fim de serviço quando alguém se despede, apresenta lucros demasiado altos todos os meses e depois sofre um impacto grande e aparentemente inexplicado sempre que a conta chega.
O sistema trata também o caso em que a entidade empregadora paga a parte do trabalhador para além da sua, que é registada de forma distinta em vez de ser incluída no salário ilíquido, porque as duas situações têm consequências diferentes para o recibo de vencimento e para a declaração de contribuições. Relatórios próprios cobrem a segurança social e o fim de serviço, para que os saldos acrescidos possam ser confrontados com as contas contabilísticas em que são lançados.
Nada disto dispensa o juízo profissional sobre taxas, elegibilidade e base de cálculo, que são matérias de regulamentação local e da sua própria política. O que o sistema faz é aplicar de forma consistente, todos os meses, a política que configurar, e deixar os valores onde um contabilista os consegue encontrar.
Perguntas frequentes
Quando é que o processamento salarial é lançado no razão geral?
Quando o processamento está totalmente aprovado, e não quando é calculado. O processamento cria registos salariais em rascunho que não comprometem nada; o lançamento contabilístico é criado no momento em que o último nível de aprovação assina. É isso que torna o passo de aprovação significativo e não uma mera formalidade.
O que contém o lançamento contabilístico dos salários?
O gasto com salários é debitado pela remuneração ilíquida, os salários a pagar são creditados pela remuneração líquida, e os montantes retidos ou acrescidos são creditados nas suas próprias contas de passivo, incluindo GOSI a pagar e a provisão para fim de serviço. Quando existem centros de custo ou departamentos configurados, o gasto é repartido por eles.
Posso eliminar um processamento salarial depois de aprovado?
Não. A eliminação só é permitida enquanto o processamento é ainda um rascunho. Um processamento aprovado ou é cancelado, o que reverte numa única operação os seus pagamentos, os seus lançamentos contabilísticos e quaisquer prestações de empréstimo recuperadas, ou é corrigido, o que regista a diferença em vez de alterar o original. Em ambos os casos o registo original mantém-se.
O que acontece se tentar processar os salários duas vezes no mesmo mês?
O sistema verifica se já existe processamento para esse período, informa que já existe, indica quantos trabalhadores são afetados e pergunta se quer continuar. Não cria discretamente um processamento duplicado.
O meu processamento salarial foi aprovado mas nada apareceu nas contas. Porquê?
Verifique três coisas, por esta ordem. O lançamento automático dos salários tem de estar ativado nas definições de contabilidade. As contas de gastos com salários e de salários a pagar têm de estar mapeadas. E o período fiscal que abrange a data do processamento tem de estar aberto, porque um processamento datado num período fechado é rejeitado em vez de ser registado com data retroativa.
Porque é que falta um trabalhador no processamento salarial?
A causa mais comum é o trabalhador não ter uma estrutura salarial ativa, já que a remuneração é calculada a partir da estrutura e não de um campo de salário na ficha do trabalhador. O assistente di-lo, em vez de lhe pagar zero. A outra causa comum é já existir um processamento para esse trabalhador nesse mês, caso em que é ignorado.
Este guia é informação geral e não constitui aconselhamento fiscal, contabilístico ou jurídico. As regras variam de país para país e mudam ao longo do tempo; confirme a situação em vigor junto da sua autoridade tributária ou de um consultor qualificado antes de agir.
Pronto para gerir a sua operação num único espaço de trabalho?