
Le paghe sono un calcolo, un'approvazione e una registrazione
Le paghe sono l'unico processo aziendale in cui il calcolo, l'autorizzazione e la scrittura contabile sono davvero tre atti distinti, e in cui fonderli è un vero cedimento del controllo e non una preferenza di stile. Qualcuno calcola quanto spetta a ciascuno. Qualcun altro, dotato dei poteri necessari, lo approva. Solo allora un costo entra nei conti e il denaro esce dalla banca.
Skyline Nexus lo modella proprio così. Un'elaborazione paghe viene calcolata e salvata come bozza. Passa poi per l'approvazione, che può avere più livelli. La scrittura in contabilità generale viene generata quando le paghe sono completamente approvate, non quando vengono calcolate. Un'elaborazione non approvata quindi non costa nulla e non impegna nulla, che è esattamente la proprietà desiderata in un processo in cui i numeri sono delicati e gli errori costosi.
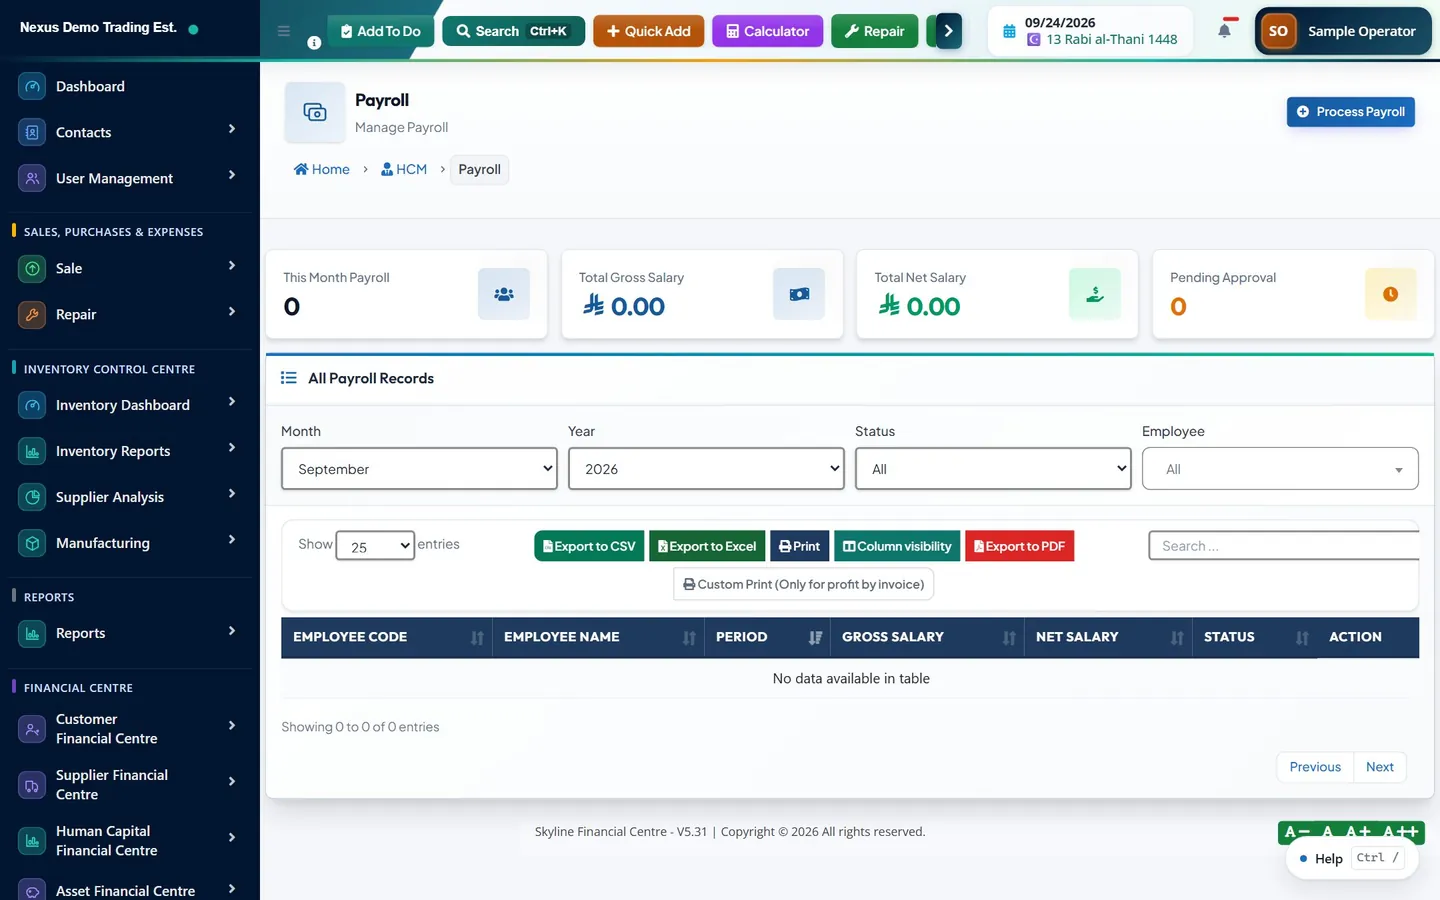
Le funzioni delle paghe si trovano nel menu di sinistra sotto l'intestazione di sezione «Umano Capitale Gestione» (gestione del capitale umano), in un menu a tendina denominato «HCM», in un sottomenu denominato «Paghe». Al suo interno si trovano «Paghe» ed «Elabora paghe», con accanto «Strutture retributive», «Prestiti e anticipi», «Pagamenti extra» e «Stipendi dovuti». «Presenze» e «Assenze» sono allo stesso livello del gruppo delle paghe, e un menu a tendina separato dei report contiene il libro paga, il prospetto delle retribuzioni e i report GOSI e di fine rapporto.
Prima della prima elaborazione: le strutture retributive
Un'elaborazione paghe calcola a partire da ciò che sa di ogni dipendente, quindi la configurazione viene prima. «Strutture retributive», in /hrm/salary-structures, è dove si definisce la forma della retribuzione: lo stipendio base e le indennità e trattenute che vi si aggiungono. Una struttura può essere creata, visualizzata in anteprima con un calcolo prima del salvataggio, modificata e dismessa.
L'anteprima va usata, non saltata. Esegue lo stesso calcolo che eseguirà l'elaborazione paghe e mostra il risultato per una data retribuzione, ed è così che si scopre che un'indennità viene calcolata sulla base sbagliata prima di applicarla a duecento persone.
«Prestiti e anticipi» contiene gli importi prestati ai dipendenti e recuperati dalla retribuzione. «Pagamenti extra» copre le integrazioni una tantum e gli straordinari inseriti manualmente che non appartengono alla struttura permanente. Entrambi alimentano automaticamente il calcolo mensile, così un anticipo concesso a metà mese viene trattenuto senza che nessuno debba ricordarsene.
Una conseguenza di questa impostazione va detta chiaramente: un dipendente senza una struttura retributiva attiva non può essere pagato. La procedura guidata di elaborazione indica che non ci sono dipendenti con una struttura retributiva, anziché pagarli zero in silenzio. Se qualcuno manca dall'elaborazione, è la prima cosa da verificare, prima di reparti, sedi e autorizzazioni.
Elaborare il mese
«Elabora paghe», in /hrm/payroll/process, è una procedura guidata in tre passaggi: «Seleziona periodo», «Seleziona dipendenti» e «Verifica ed elabora».
Il primo passaggio richiede «Mese» e «Anno» e, facoltativamente, un progetto diverso, che per impostazione predefinita è ereditato dall'anagrafica del dipendente. La selezione di un periodo già elaborato viene intercettata: il sistema segnala che le paghe esistono già per quel periodo, indica quanti dipendenti sono interessati e chiede se proseguire, anziché creare in silenzio un'elaborazione duplicata.
Il secondo passaggio elenca i dipendenti disponibili per quel periodo con codice, nome, reparto, retribuzione lorda e stato, e un controllo per selezionarli tutti. Selezionarne solo una parte è legittimo e frequente, ad esempio quando un reparto viene pagato con un ciclo diverso, ma è anche il punto in cui è più facile escludere qualcuno per errore; conviene quindi confrontare il numero dei dipendenti selezionati con l'organico atteso.
Verificare prima di confermare
Il terzo passaggio è quello che giustifica la procedura. In alto mostra quattro dati di sintesi: il numero di dipendenti selezionati, il totale lordo, il totale delle trattenute e il totale netto. Sotto di essi c'è una riga per dipendente con retribuzione lorda, straordinari, contributo GOSI a carico del dipendente, trattenute per prestiti e retribuzione netta.
È la schermata da controllare con attenzione, perché è l'ultimo momento in cui un errore costa poco. I quattro totali sono la verifica più rapida disponibile: il lordo dovrebbe essere vicino a quello del mese precedente salvo cambiamenti, e se non lo è, il motivo dovrebbe essere uno che sapete nominare. Un totale netto che si è mosso senza che si sia mosso il totale lordo significa che è cambiata una trattenuta, di solito un prestito che inizia o finisce e talvolta qualcosa di sbagliato.
L'elaborazione da questa schermata crea le registrazioni delle paghe come bozze. Nulla è stato approvato, nulla è stato pagato e nulla è arrivato nei conti.
Approvazione
Una registrazione delle paghe attraversa diversi stati: bozza, in attesa di approvazione, approvata, rifiutata, pagata e annullata. L'approvazione può essere configurata su più livelli, e il sistema traccia quale livello ha raggiunto ciascuna registrazione. L'approvazione a un livello la fa avanzare; diventa completamente approvata solo quando tutti i livelli configurati hanno firmato, ed esiste un'azione di rifiuto per il caso in cui non debba procedere.
Esiste un'azione di approvazione multipla per approvare più registrazioni insieme, il che conta perché le paghe di ciascun dipendente sono una registrazione a sé. L'eliminazione è consentita solo finché le paghe sono ancora in bozza, ed è la restrizione giusta: un'elaborazione approvata è una decisione presa da qualcuno, e le decisioni si stornano, non si cancellano.
Le paghe sono l'unico punto del sistema con un vero annullamento anziché un'eliminazione. L'annullamento di un'elaborazione approvata storna i relativi pagamenti, storna le scritture contabili, storna le operazioni sui conti associate e riapre le rate dei prestiti che aveva recuperato, tutto all'interno di un'unica transazione del database, così che avvenga tutto o niente. Esiste anche un percorso di rettifica per il caso in cui le paghe fossero sostanzialmente corrette tranne un importo.
Il momento dell'approvazione completa è il momento in cui viene scritta la scrittura contabile. Fino ad allora le paghe esistono solo nel modulo paghe. È questa singola scelta di progettazione a rendere l'approvazione significativa anziché cerimoniale.
Che cosa registrano le paghe in contabilità
All'approvazione completa viene generato un evento, e accadono due cose. Il modulo paghe crea un'operazione di spesa nel registro principale dei documenti aziendali, datata alla fine del mese di paga, con il lordo come totale al netto delle imposte e il netto come importo da pagare. Separatamente, il modulo di contabilità scrive una scrittura contabile. La forma di questa scrittura è quella che ci si aspetta da uno stanziamento delle retribuzioni: il costo per salari viene addebitato per il lordo, i debiti per retribuzioni vengono accreditati per il netto, e gli importi trattenuti o accantonati vengono accreditati ai rispettivi conti di passività.
Dove sono impostati centri di costo o reparti, il costo viene ripartito su di essi, così il costo del personale per reparto esce dalla contabilità e non da un foglio di calcolo. Dove è assegnato un progetto, la scrittura lo riporta e il costo del personale compare nella reportistica di progetto.
Valgono gli stessi tre vincoli di ogni altra parte del modulo di contabilità. L'opzione «Registra automaticamente le paghe» deve essere attivata nelle impostazioni contabili. I conti del costo per salari e dei debiti per retribuzioni devono essere mappati, nelle impostazioni contabili oppure nelle impostazioni del capitale umano. E il periodo contabile che comprende la data delle paghe deve essere aperto: un'elaborazione datata in un periodo chiuso viene respinta anziché retrodatata, e il rifiuto indica il periodo.
- Costo per salari e stipendi, addebitato per la retribuzione lorda.
- Debiti per retribuzioni, accreditati per la retribuzione netta ed estinti al momento del pagamento.
- Debiti GOSI, accreditati per il contributo previdenziale, con un corrispondente costo a carico del datore di lavoro dove questi contribuisce.
- Fondo per l'indennità di fine rapporto, accreditato per l'accantonamento del periodo, a fronte di un costo per indennità di fine rapporto.
Pagamento, cedolini e file bancari
Un'elaborazione approvata è pronta per il pagamento; il sistema lo dice esplicitamente quando arriva l'ultima approvazione. I cedolini possono essere scaricati o stampati per ciascuna registrazione, e ognuno riporta un codice di verifica, così un cedolino presentato a una banca o a un locatore può essere controllato nel sistema anziché accettato sulla fiducia. Un file per bonifici può essere esportato per banca ai fini della comunicazione per la tutela delle retribuzioni, dove applicabile. I pagamenti vengono registrati a fronte delle paghe, tracciati come non pagati, parziali o completi, e possono essere stornati singolarmente se uno va storto.
«Stipendi dovuti» mostra ciò che è dovuto ma non ancora pagato, ed è la controparte operativa del saldo dei debiti per retribuzioni in contabilità. I due dovrebbero coincidere, e se non coincidono la causa abituale è un pagamento registrato in un punto e non nell'altro.
Esiste anche un percorso di rettifica per le paghe approvate con un errore. Una rettifica viene registrata come differenza anziché modificando l'originale, e la contabilità gestisce correttamente una rettifica negativa, accreditando il costo per salari per ridurre quanto era stato contabilizzato in eccesso. Le rettifiche vengono conservate come storico collegato alle paghe che correggono, e una rettifica a sua volta errata può essere annullata. È lo stesso principio che vale ovunque nel sistema: correggere per aggiunta, non per modifica.
Una parola sul perché questo conta nelle paghe più che quasi ovunque altrove. Un cedolino è un documento che il dipendente ha già visto e a cui in molti ordinamenti ha diritto per legge. Modificare in silenzio gli importi del mese scorso perché il totale di questo mese sembri corretto lascia il dipendente con un cedolino che non corrisponde più al sistema, che è proprio il tipo di discrepanza che trasforma un piccolo errore amministrativo in una controversia. Una rettifica visibile con una motivazione allegata è insieme una contabilità migliore e una migliore gestione del rapporto di lavoro.
Presenze, ferie e il loro effetto sulla retribuzione
Le paghe non si calcolano in isolamento. Ogni registrazione memorizza i giorni lavorativi del periodo, i giorni effettivamente lavorati, i giorni di assenza e i giorni di ferie retribuite e non retribuite, e questi valori determinano le trattenute. Ferie non retribuite e assenze producono una trattenuta per assenza. I ritardi producono una trattenuta per ritardo, e la registrazione conserva sia il totale dei minuti di ritardo sia il numero di singoli episodi, perché la maggior parte delle politiche sulle trattenute per ritardo è formulata in termini di episodi anziché di minuti.
Questi valori provengono dalle funzioni di presenze e ferie, che si trovano accanto alle paghe nello stesso menu. Le presenze possono essere inserite manualmente, importate da un file o sincronizzate da un dispositivo. Le ferie passano per tipi di assenza, richieste di ferie con un proprio passaggio di approvazione e saldi ferie. Se le presenze del mese non sono state elaborate prima delle paghe, le trattenute verranno calcolate su ciò che il sistema ritiene in quel momento, che di solito è nulla.
La conseguenza pratica è una regola di sequenza: chiudere le presenze del mese, approvare o respingere le richieste di ferie in sospeso e solo allora elaborare le paghe. Elaborare prima le paghe e sistemare le presenze dopo significa ricalcolare o rettificare ogni registrazione interessata, il che richiede molto più lavoro che procedere nell'ordine giusto.
Che cosa contiene una registrazione delle paghe
È utile sapere che cosa viene effettivamente memorizzato per dipendente e per mese, perché indica su che cosa potrete fare report in seguito senza ricostruire nulla. Le competenze sono dettagliate anziché accorpate: stipendio base, indennità di alloggio, trasporto, vitto, istruzione, telefono, utenze e speciali, altre indennità, straordinari, bonus, provvigioni e altre competenze, che sommate danno la retribuzione lorda.
Le trattenute sono altrettanto dettagliate: il contributo previdenziale a carico del dipendente, l'assicurazione sanitaria, i recuperi di prestiti e anticipi, le trattenute per assenza e per ritardo, le imposte e le altre trattenute, che sommate danno il totale delle trattenute, con la retribuzione netta come risultato. Il contributo previdenziale a carico del datore di lavoro è memorizzato separatamente, così come l'accantonamento per l'indennità di fine rapporto del periodo, perché entrambi sono costi del datore di lavoro e non trattenute al dipendente e appartengono a righe diverse della contabilità.
È questa struttura il motivo per cui i report delle paghe possono rispondere a domande a cui la contabilità generale non può rispondere. Un report GOSI, un report sull'indennità di fine rapporto, un report sugli straordinari, un report sui prestiti e un report sulle trattenute esistono tutti perché i valori sottostanti sono stati memorizzati separatamente anziché compensati in un unico importo al momento del calcolo.
Sequenza pratica delle operazioni
- Impostate le strutture retributive e verificatele con il calcolo di anteprima prima di applicarle.
- Chiudete le presenze del mese e smaltite le richieste di ferie in sospeso.
- Registrate prestiti, anticipi ed eventuali pagamenti extra o straordinari manuali del mese.
- Eseguite la procedura guidata: selezionate il periodo, selezionate i dipendenti e confrontatene il numero con l'organico.
- Controllate i quattro totali nella schermata di verifica rispetto al mese precedente prima di elaborare.
- Elaborate, poi avviate l'approvazione. Nulla arriva nei conti finché l'approvazione non è completa.
- Dopo l'approvazione, verificate che la scrittura contabile sia stata registrata. In caso contrario, controllate la registrazione automatica, la mappatura dei conti e il periodo contabile.
- Esportate il file bancario, distribuite i cedolini e registrate il pagamento così che i debiti per retribuzioni si estinguano.
Perché previdenza e fine rapporto si accantonano ogni mese
Due degli importi di una registrazione delle paghe non sono affatto trattenute sulla retribuzione, e trattarli come tali è una fonte frequente di passività sottostimate. La quota previdenziale a carico del datore di lavoro è un costo del datore di lavoro, non qualcosa prelevato al dipendente. L'accantonamento per l'indennità di fine rapporto è una passività che cresce mese dopo mese a fronte di un pagamento che verrà effettuato, magari anni dopo, quando il dipendente lascerà l'azienda.
Entrambi vengono calcolati e memorizzati per dipendente e per mese, ed entrambi vengono registrati sui propri conti: un costo del periodo e una corrispondente passività nello stato patrimoniale. È proprio questo lo scopo di accantonarli mensilmente anziché rilevarli quando vengono pagati. Un'azienda che registra i contributi previdenziali solo quando salda l'avviso di pagamento, e l'indennità di fine rapporto solo quando qualcuno si dimette, riporta ogni mese utili troppo elevati e poi subisce un colpo consistente e apparentemente inspiegabile ogni volta che arriva il conto.
Il sistema gestisce anche il caso in cui il datore di lavoro paghi, oltre alla propria, anche la quota del dipendente, che viene registrata in modo distinto anziché confluire nella retribuzione lorda, perché le due hanno conseguenze diverse per il cedolino e per la denuncia contributiva. Report dedicati coprono previdenza e fine rapporto, così che i saldi accantonati possano essere confrontati con i conti di contabilità su cui vengono registrati.
Nulla di tutto ciò elimina la necessità di valutazioni su aliquote, requisiti e base di calcolo, che sono questioni di normativa locale e della vostra politica aziendale. Ciò che il sistema fa è applicare ogni mese in modo coerente la politica che voi configurate e lasciare gli importi dove un commercialista può trovarli.
Domande frequenti
Quando vengono registrate le paghe in contabilità generale?
Quando le paghe sono completamente approvate, non quando vengono calcolate. L'elaborazione crea registrazioni delle paghe in bozza che non impegnano nulla; la scrittura contabile viene generata nel momento in cui firma l'ultimo livello di approvazione. È questo che rende il passaggio di approvazione significativo anziché cerimoniale.
Che cosa contiene la scrittura contabile delle paghe?
Il costo per salari viene addebitato per la retribuzione lorda, i debiti per retribuzioni vengono accreditati per la retribuzione netta, e gli importi trattenuti o accantonati vengono accreditati ai rispettivi conti di passività, compresi i debiti GOSI e il fondo per l'indennità di fine rapporto. Dove sono configurati centri di costo o reparti, il costo viene ripartito su di essi.
Posso eliminare un'elaborazione paghe dopo che è stata approvata?
No. L'eliminazione è consentita solo finché le paghe sono ancora in bozza. Un'elaborazione approvata viene o annullata, cosa che storna in un'unica operazione i pagamenti, le scritture contabili e le eventuali rate di prestito recuperate, oppure rettificata, cosa che registra la differenza anziché modificare l'originale. In entrambi i casi la registrazione originale resta al suo posto.
Che cosa succede se provo a elaborare le paghe due volte per lo stesso mese?
Il sistema verifica se esistono già paghe per quel periodo, segnala che esistono, indica quanti dipendenti sono interessati e chiede se proseguire. Non crea in silenzio un'elaborazione duplicata.
Le mie paghe sono state approvate ma nei conti non è comparso nulla. Perché?
Verificate tre cose, in quest'ordine. La registrazione automatica delle paghe deve essere attivata nelle impostazioni contabili. I conti del costo per salari e dei debiti per retribuzioni devono essere mappati. E il periodo contabile che comprende la data delle paghe deve essere aperto, perché un'elaborazione datata in un periodo chiuso viene respinta anziché retrodatata.
Perché un dipendente manca dall'elaborazione paghe?
La causa più comune è che il dipendente non ha una struttura retributiva attiva, dato che la retribuzione viene calcolata dalla struttura e non da un campo stipendio nell'anagrafica del dipendente. La procedura guidata lo segnala anziché pagarlo zero. L'altra causa comune è che per quel dipendente esistono già paghe per quel mese, nel qual caso viene saltato.
Questa guida fornisce informazioni generali e non costituisce consulenza fiscale, contabile o legale. Le regole variano da Paese a Paese e cambiano nel tempo; prima di agire, verificare la situazione vigente presso la propria autorità fiscale o un consulente qualificato.
Pronto a gestire la Sua attività in un unico spazio di lavoro?