
La paie : un calcul, une approbation et une comptabilisation
La paie est le seul processus de l'entreprise où le calcul, l'autorisation et l'écriture comptable sont réellement trois actes distincts, et où les confondre constitue une véritable défaillance de contrôle et non une simple préférence de style. Quelqu'un calcule ce qui est dû à chacun. Quelqu'un d'autre, qui en a le pouvoir, l'approuve. Ce n'est qu'alors qu'une charge est constatée dans les comptes et que l'argent quitte la banque.
Skyline Nexus la modélise ainsi. Un traitement de paie est calculé et enregistré en brouillon. Il passe ensuite par une approbation, qui peut comporter plusieurs niveaux. L'écriture au grand livre est passée lorsque la paie est entièrement approuvée, et non au moment du calcul. Une paie non approuvée ne coûte donc rien et n'engage à rien, ce qui est exactement la propriété recherchée dans un processus où les chiffres sont sensibles et les erreurs coûteuses.
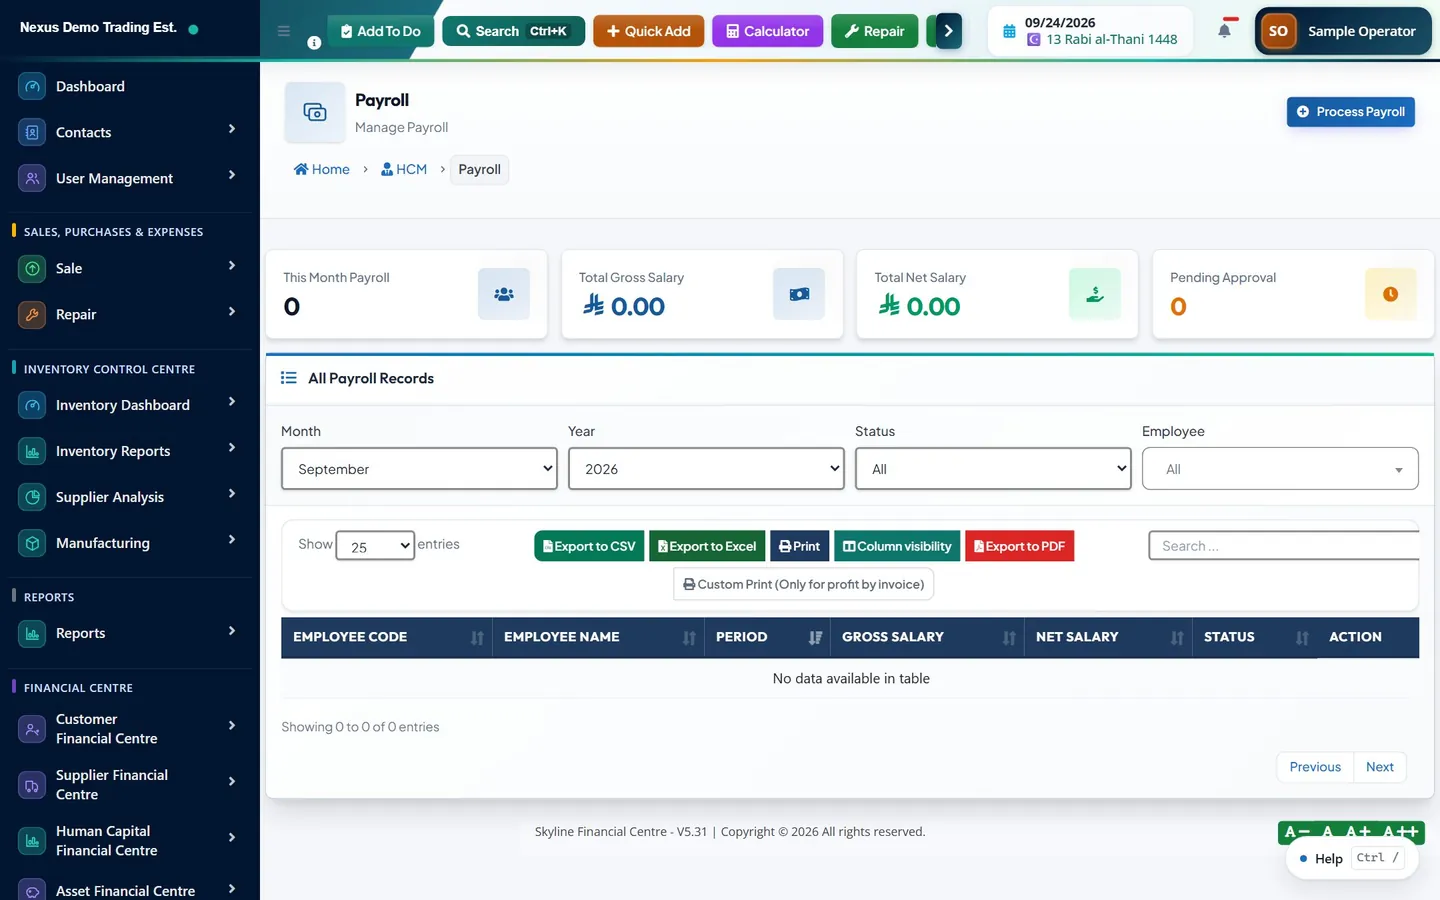
Les fonctions de paie se trouvent dans le menu de gauche, sous l'en-tête de section « Gestion du capital humain », dans une liste déroulante intitulée « HCM », puis dans une sous-liste intitulée « Paie ». On y trouve « Paie » et « Traiter la paie », accompagnés de « Structures salariales », « Prêts et avances », « Paiements supplémentaires » et « Salaires dus ». « Présence » et « Congé » sont au même niveau que le groupe « Paie », et une liste déroulante de rapports distincte regroupe le livre de paie, l'état des salaires, les rapports GOSI et les rapports de fin de service.
Avant le premier traitement : les structures salariales
Un traitement de paie calcule à partir de ce qu'il sait de chaque salarié : le paramétrage passe donc en premier. « Structures salariales », à l'adresse /hrm/salary-structures, est l'endroit où l'on définit la composition de la rémunération : le salaire de base et les indemnités et retenues qui s'y ajoutent. Une structure peut être créée, prévisualisée avec un calcul avant enregistrement, modifiée et retirée.
L'aperçu mérite d'être utilisé plutôt qu'ignoré. Il exécute le même calcul que la paie et affiche le résultat pour un salaire donné : c'est ainsi que vous découvrez qu'une indemnité est calculée sur une mauvaise base avant de l'appliquer à deux cents personnes.
« Prêts et avances » regroupe les sommes prêtées aux salariés et récupérées sur la paie. « Paiements supplémentaires » couvre les ajouts ponctuels et les heures supplémentaires saisies manuellement, qui n'ont pas leur place dans la structure permanente. Les deux alimentent automatiquement le calcul mensuel, de sorte qu'une avance accordée en cours de mois est retenue sans que personne n'ait à s'en souvenir.
Une conséquence de cette conception mérite d'être dite clairement : un salarié sans structure salariale active ne peut pas être payé. L'assistant de traitement vous indiquera qu'aucun salarié ne dispose d'une structure salariale plutôt que de le payer zéro sans rien dire. Si quelqu'un manque dans le traitement, c'est la première chose à vérifier, avant les services, les emplacements et les autorisations.
Traiter le mois
« Traiter la paie », à l'adresse /hrm/payroll/process, est un assistant en trois étapes : « Sélectionner la période », « Sélectionner des employés » et « Vérifier et traiter ».
La première étape demande le « Mois » et l'« Année », et éventuellement un projet de substitution, qui par défaut reprend le projet de la fiche salarié. La sélection d'une période déjà traitée est détectée : le système vous indique que la paie existe déjà pour cette période, précise le nombre de salariés concernés et vous demande s'il faut poursuivre, plutôt que de créer discrètement un traitement en double.
La deuxième étape liste les salariés disponibles pour cette période avec leur matricule, leur nom, leur service, leur salaire brut et leur statut, ainsi qu'une case de sélection globale. Sélectionner un sous-ensemble est légitime et courant, par exemple lorsqu'un service est payé selon un autre cycle, mais c'est aussi l'endroit où l'on oublie le plus facilement quelqu'un : il vaut donc la peine de comparer le nombre de salariés sélectionnés à l'effectif attendu.
Vérifier avant de s'engager
La troisième étape est celle qui justifie tout l'assistant. Elle affiche en haut quatre indicateurs : le nombre de salariés sélectionnés, le total brut, le total des retenues et le total net. En dessous figure une ligne par salarié indiquant le salaire brut, les heures supplémentaires, la cotisation GOSI salariale, les retenues sur prêts et le salaire net.
C'est l'écran à examiner attentivement, car c'est le dernier moment où une erreur coûte peu. Les quatre totaux constituent le contrôle le plus rapide : le brut doit être proche de celui du mois précédent, sauf changement, et s'il ne l'est pas, la raison doit pouvoir être nommée. Un net qui a bougé sans que le brut bouge signifie qu'une retenue a changé, ce qui correspond généralement à un prêt qui commence ou se termine, et parfois à une anomalie.
Le traitement depuis cet écran crée les enregistrements de paie en brouillon. Rien n'a été approuvé, rien n'a été payé et rien n'a atteint les comptes.
L'approbation
Un enregistrement de paie passe par des statuts : brouillon, en attente d'approbation, approuvé, rejeté, payé et annulé. L'approbation peut être configurée sur plusieurs niveaux, et le système suit le niveau atteint par chaque paie. Une approbation à un niveau la fait avancer ; elle n'est entièrement approuvée que lorsque tous les niveaux configurés ont signé, et une action de rejet existe pour le cas où elle ne doit pas aller plus loin.
Une action d'approbation groupée permet d'approuver plusieurs paies à la fois, ce qui compte puisque la paie de chaque salarié est un enregistrement distinct. La suppression n'est autorisée que tant qu'une paie est encore en brouillon, et c'est la bonne restriction : une paie approuvée est une décision prise par quelqu'un, et une décision s'annule par une opération inverse, elle ne s'efface pas.
La paie est le seul endroit du système doté d'une véritable annulation plutôt que d'une suppression. Annuler une paie approuvée annule ses règlements, extourne ses écritures comptables, extourne les opérations de compte associées et rétablit les échéances de prêt qu'elle avait récupérées, le tout dans une seule transaction de base de données, de sorte que tout se fait ou rien ne se fait. Il existe aussi une procédure de correction pour le cas où la paie était globalement juste, à un montant près.
Le moment de l'approbation complète est celui où l'écriture comptable est passée. Jusque-là, la paie n'existe que dans le module de paie. C'est ce choix de conception qui rend l'approbation significative plutôt que protocolaire.
Ce que la paie comptabilise au grand livre
À l'approbation complète, un événement est déclenché. Deux choses se produisent alors. Le module de paie crée une opération de dépense dans le registre principal des documents de l'entreprise, datée de la fin du mois de paie, avec le brut comme total hors taxe et le net comme montant à payer. Parallèlement, le module comptable passe une écriture de journal. Sa structure est celle attendue d'une constatation de paie : les charges de salaires sont débitées du brut, les salaires à payer sont crédités du net, et les montants retenus ou provisionnés sont crédités à leurs propres comptes de passif.
Lorsque des centres de coûts ou des services sont définis, la charge est ventilée entre eux, de sorte que le coût de la paie par service sort du grand livre et non d'un tableur. Lorsqu'un projet est affecté, l'écriture le porte, et le coût de la paie apparaît dans le reporting par projet.
Les trois mêmes barrières s'appliquent que partout ailleurs dans le module comptable. L'option « Comptabiliser automatiquement la paie » doit être activée dans les paramètres comptables. Les comptes de charges de salaires et de salaires à payer doivent être paramétrés, soit dans les paramètres comptables, soit dans les paramètres du capital humain. Et la période comptable couvrant la date de la paie doit être ouverte : une paie datée dans une période clôturée est rejetée plutôt qu'antidatée, et le rejet nomme la période.
- Charges de salaires, débitées du salaire brut.
- Salaires à payer, crédités du salaire net, soldés lors du paiement.
- GOSI à payer, crédité de la cotisation de sécurité sociale, avec une charge patronale correspondante lorsque l'employeur cotise.
- Provision pour indemnités de fin de service, créditée de la dotation de la période, en contrepartie d'une charge de fin de service.
Paiement, bulletins de paie et fichiers bancaires
Une paie approuvée est prête à être payée ; le système le dit en toutes lettres lorsque la dernière approbation est donnée. Les bulletins de paie peuvent être téléchargés ou imprimés pour chaque enregistrement de paie, et chacun porte un code de vérification, de sorte qu'un bulletin présenté à une banque ou à un bailleur peut être contrôlé dans le système plutôt que cru sur parole. Un fichier de virement peut être exporté par banque pour la déclaration de protection des salaires, là où elle s'applique. Les règlements sont enregistrés sur la paie, suivis comme non payés, partiels ou complets, et peuvent être annulés individuellement si l'un d'eux pose problème.
« Salaires dus » montre ce qui est dû mais pas encore payé, soit la contrepartie opérationnelle du solde des salaires à payer au grand livre. Les deux doivent concorder ; s'ils ne concordent pas, la cause habituelle est un paiement enregistré à un endroit et pas à l'autre.
Il existe aussi une procédure de correction pour les paies approuvées avec une erreur. Une correction est enregistrée sous forme d'écart plutôt que par modification de l'original, et le grand livre traite correctement une correction négative en créditant les charges de salaires pour réduire ce qui avait été surévalué. Les corrections sont conservées comme historique rattaché à la paie qu'elles corrigent, et une correction elle-même erronée peut être annulée. C'est le même principe que partout ailleurs dans le système : corriger par ajout, non par modification.
Un mot sur la raison pour laquelle cela compte davantage en paie que presque partout ailleurs. Un bulletin de paie est un document que le salarié a déjà vu et auquel, dans bien des pays, il a légalement droit. Modifier discrètement les chiffres du mois dernier pour que le total de ce mois-ci tombe juste laisse le salarié avec un bulletin qui ne correspond plus au système, et c'est exactement le type d'écart qui transforme une petite erreur administrative en litige. Une correction visible et motivée est à la fois une meilleure comptabilité et une meilleure pratique sociale.
Présence, congés et leur effet sur la paie
La paie ne se calcule pas isolément. Chaque enregistrement de paie conserve les jours ouvrés de la période, les jours effectivement travaillés, les jours d'absence et les jours de congé payé et non payé, et ces données déterminent les retenues. Les congés non payés et les absences donnent lieu à une retenue pour absence. Les retards donnent lieu à une retenue pour retard, et l'enregistrement conserve à la fois le total des minutes de retard et le nombre de retards distincts, car la plupart des politiques de retenue pour retard sont rédigées en nombre d'occurrences plutôt qu'en minutes.
Ces données proviennent des fonctions de présence et de congés, qui figurent à côté de la paie dans le même menu. La présence peut être saisie manuellement, importée depuis un fichier ou synchronisée depuis une pointeuse. Les congés reposent sur des types de congé, des demandes de congé soumises à leur propre étape d'approbation, et des soldes de congés. Si la présence du mois n'a pas été traitée avant le lancement de la paie, les retenues seront calculées sur ce que le système sait à ce moment-là, c'est-à-dire généralement rien.
La conséquence pratique est une règle d'ordre : clôturez la présence du mois, approuvez ou rejetez les demandes de congé en suspens, et seulement ensuite lancez la paie. Lancer la paie d'abord et corriger la présence ensuite oblige à recalculer ou à corriger chaque enregistrement concerné, ce qui représente bien plus de travail que de procéder dans l'ordre.
Ce que contient un enregistrement de paie
Il est utile de savoir ce qui est réellement conservé par salarié et par mois, car cela indique ce que vous pourrez analyser plus tard sans rien reconstituer. Les éléments de rémunération sont détaillés plutôt que globalisés : salaire de base, indemnités de logement, de transport, de repas, de scolarité, de téléphone mobile, de charges et spéciales, autres indemnités, heures supplémentaires, primes, commissions et autres gains, dont la somme constitue le salaire brut.
Les retenues sont tout aussi détaillées : cotisation salariale de sécurité sociale, assurance maladie, remboursements de prêts et d'avances, retenues pour absence et pour retard, impôt et autres retenues, dont la somme constitue le total des retenues, le salaire net en étant le résultat. La cotisation patronale de sécurité sociale est conservée séparément, de même que la dotation de fin de service de la période, car ce sont toutes deux des charges de l'employeur et non des retenues sur le salarié, qui relèvent de lignes différentes du grand livre.
C'est cette structure qui permet aux rapports de paie de répondre à des questions auxquelles le grand livre ne peut pas répondre. Un rapport GOSI, un rapport de fin de service, un rapport des heures supplémentaires, un rapport des prêts et un rapport des retenues existent tous parce que les montants sous-jacents ont été conservés séparément au lieu d'être agrégés en un seul chiffre au moment du calcul.
L'ordre des opérations en pratique
- Paramétrez les structures salariales et vérifiez-les avec le calcul d'aperçu avant de les appliquer.
- Clôturez la présence du mois et traitez les demandes de congé en suspens.
- Enregistrez les prêts, les avances et les éventuels paiements supplémentaires ou heures supplémentaires manuelles du mois.
- Lancez l'assistant : sélectionnez la période, sélectionnez les salariés et comparez leur nombre à votre effectif.
- Comparez les quatre totaux de l'écran de vérification à ceux du mois précédent avant de traiter.
- Traitez, puis soumettez à l'approbation. Rien n'atteint les comptes avant que l'approbation soit complète.
- Après l'approbation, vérifiez que l'écriture a été comptabilisée. Sinon, contrôlez l'imputation automatique, le paramétrage des comptes et la période comptable.
- Exportez le fichier bancaire, distribuez les bulletins de paie et enregistrez le paiement afin de solder les salaires à payer.
Pourquoi la sécurité sociale et la fin de service sont provisionnées chaque mois
Deux des montants d'un enregistrement de paie ne sont pas du tout des retenues sur salaire, et les traiter comme tels est une cause fréquente de passifs sous-évalués. La part patronale de la sécurité sociale est une charge de l'employeur, et non un montant prélevé sur le salarié. La provision de fin de service est un passif qui se constitue mois après mois en vue d'un paiement qui interviendra, peut-être des années plus tard, au départ du salarié.
Les deux sont calculées et conservées par salarié et par mois, et les deux sont comptabilisées sur leurs propres comptes : une charge de la période et un passif correspondant au bilan. C'est tout l'intérêt de les provisionner chaque mois plutôt que de les constater au moment du paiement. Une entreprise qui n'enregistre la sécurité sociale qu'au règlement de l'appel de cotisations, et la fin de service qu'à la démission d'un salarié, présente chaque mois des résultats trop élevés, puis encaisse un choc important et apparemment inexpliqué à chaque échéance.
Le système gère aussi le cas où l'employeur prend en charge la part salariale en plus de la sienne, qui est enregistrée distinctement plutôt que d'être intégrée au salaire brut, car les deux ont des conséquences différentes pour le bulletin de paie et pour la déclaration des cotisations. Des rapports dédiés couvrent la sécurité sociale et la fin de service, afin que les soldes provisionnés puissent être rapprochés des comptes du grand livre sur lesquels ils sont comptabilisés.
Rien de tout cela ne dispense d'exercer son jugement sur les taux, l'éligibilité et l'assiette de calcul, qui relèvent de la réglementation locale et de votre propre politique. Ce que fait le système, c'est appliquer chaque mois de manière cohérente la politique que vous configurez, et laisser les montants là où un comptable peut les retrouver.
Questions fréquentes
Quand la paie est-elle comptabilisée au grand livre ?
Lorsque la paie est entièrement approuvée, et non au moment du calcul. Le traitement crée des enregistrements de paie en brouillon qui n'engagent à rien ; l'écriture comptable est passée au moment où le dernier niveau d'approbation signe. C'est ce qui rend l'étape d'approbation significative plutôt que protocolaire.
Que contient l'écriture de paie ?
Les charges de salaires sont débitées du salaire brut, les salaires à payer sont crédités du salaire net, et les montants retenus ou provisionnés sont crédités à leurs propres comptes de passif, notamment GOSI à payer et la provision de fin de service. Lorsque des centres de coûts ou des services sont configurés, la charge est ventilée entre eux.
Puis-je supprimer une paie après son approbation ?
Non. La suppression n'est autorisée que tant qu'une paie est encore en brouillon. Une paie approuvée est soit annulée, ce qui annule ses règlements, ses écritures comptables et les échéances de prêt récupérées en une seule opération, soit corrigée, ce qui enregistre l'écart au lieu de modifier l'original. Dans les deux cas, l'enregistrement d'origine reste en place.
Que se passe-t-il si je traite deux fois la paie du même mois ?
Le système recherche une paie existante pour cette période, vous indique qu'elle existe déjà, précise le nombre de salariés concernés et vous demande s'il faut poursuivre. Il ne crée pas discrètement un traitement en double.
Ma paie a été approuvée mais rien n'apparaît dans les comptes. Pourquoi ?
Vérifiez trois points dans l'ordre. L'imputation automatique de la paie doit être activée dans les paramètres comptables. Les comptes de charges de salaires et de salaires à payer doivent être paramétrés. Et la période comptable couvrant la date de la paie doit être ouverte, car une paie datée dans une période clôturée est rejetée plutôt qu'antidatée.
Pourquoi un salarié est-il absent du traitement de paie ?
La cause la plus fréquente est que le salarié n'a pas de structure salariale active, puisque la rémunération est calculée à partir de la structure et non d'un champ de salaire sur la fiche salarié. L'assistant le signale au lieu de le payer zéro. L'autre cause courante est qu'une paie existe déjà pour ce salarié pour ce mois, auquel cas il est ignoré.
Ce guide fournit des informations générales et ne constitue pas un conseil fiscal, comptable ou juridique. Les règles varient d'un pays à l'autre et évoluent ; vérifiez la situation en vigueur auprès de votre administration fiscale ou d'un conseiller qualifié avant d'agir.
Prêt à piloter votre activité dans un seul espace ?