
الرواتب احتساب ثم اعتماد ثم ترحيل
الرواتب هي العملية الوحيدة في المنشأة التي يكون فيها الاحتساب والتفويض والقيد المحاسبي ثلاثة أفعال منفصلة حقاً، ويكون دمجها إخفاقاً رقابياً حقيقياً لا مسألة ذوق. فشخص يحسب ما يستحقه كل فرد، وشخص آخر ذو صلاحية يوافق عليه، وبعدها فقط يصيب المصروف الحسابات ويخرج المال من البنك.
وهكذا يمثّلها Skyline Nexus. فمسير الرواتب يُحتسب ويُحفظ مسودةً، ثم يمر بالاعتماد الذي قد يكون على أكثر من مستوى. ويُكتب قيد دفتر الأستاذ العام حين يُعتمد المسير اعتماداً كاملاً، لا حين يُحتسب. فالمسير غير المعتمد لا يكلّف شيئاً ولا يُلزم بشيء، وهي بالضبط الخاصية التي تريدها في عملية أرقامها حساسة وأخطاؤها مكلفة.
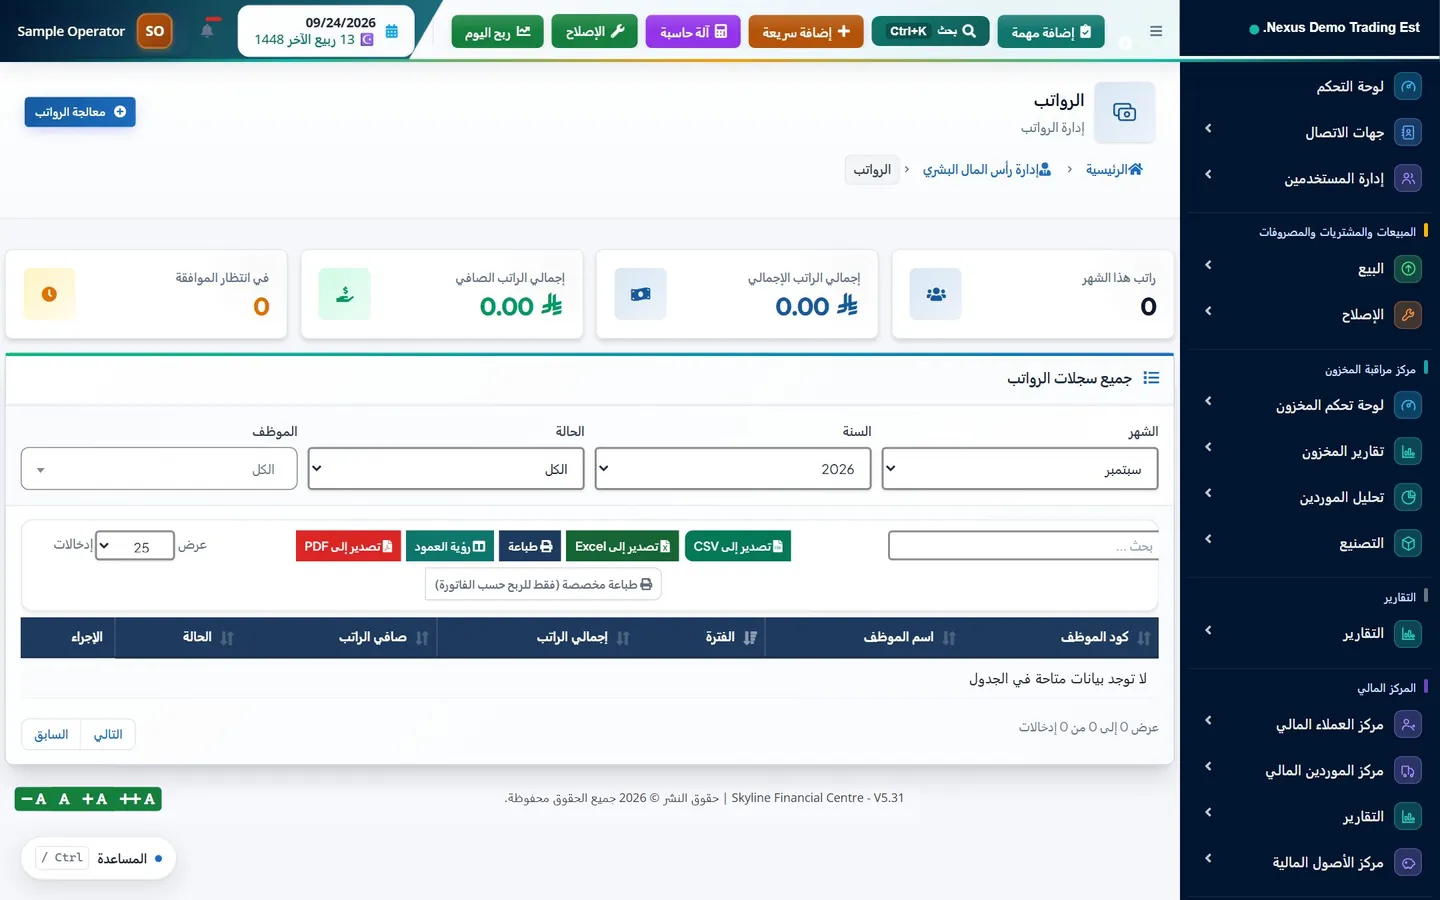
تقع وظائف الرواتب في القائمة الجانبية تحت عنوان القسم «إدارة رأس المال البشري»، في قائمة منسدلة بالعنوان نفسه «إدارة رأس المال البشري»، وضمنها قائمة فرعية بعنوان «الرواتب». وفيها «الرواتب» و«معالجة الرواتب»، وإلى جانبهما «هياكل الرواتب» و«القروض والسلف» و«المدفوعات الإضافية» و«مستحقات الرواتب». أما «الحضور والانصراف» و«الإجازات» فشقيقتان لمجموعة الرواتب، وتحمل قائمة منسدلة مستقلة بعنوان «التقارير» كشف الرواتب، ومسير الرواتب التفصيلي، وتقارير التأمينات الاجتماعية ونهاية الخدمة.
قبل التشغيل الأول: هياكل الرواتب
يحتسب مسير الرواتب مما يعرفه عن كل موظف، فالإعداد يأتي أولاً. و«هياكل الرواتب» على /hrm/salary-structures هي حيث يُعرَّف شكل الأجر: الراتب الأساسي والبدلات والاستقطاعات التي تُبنى عليه. ويمكن إنشاء الهيكل، ومعاينته باحتساب قبل حفظه، وتعديله، وإيقافه.
المعاينة تستحق الاستخدام لا التجاوز. فهي تشغّل الاحتساب نفسه الذي سيشغّله مسير الرواتب وتعرض النتيجة لراتب معيّن، وبهذه الطريقة تكتشف أن بدلاً ما يُحتسب على أساس خاطئ قبل أن يُطبَّق على مئتي شخص.
تحفظ «القروض والسلف» المبالغ المقرضة للموظفين والمستردة من رواتبهم. وتغطي «المدفوعات الإضافية» الإضافات لمرة واحدة والعمل الإضافي اليدوي الذي لا ينتمي إلى الهيكل الثابت. وكلاهما يغذّي الاحتساب الشهري تلقائياً، فتُستقطع السلفة الممنوحة في منتصف الشهر دون أن يضطر أحد إلى تذكّرها.
ولهذا التصميم نتيجة تستحق أن تُقال صراحة: الموظف الذي لا يملك هيكل راتب نشطاً لا يمكن صرف راتبه. فسيخبرك معالج المعالجة بأنه لا يوجد موظفون لديهم هيكل راتب بدلاً من أن يصرف لهم لا شيء بصمت. فإذا غاب أحدهم عن المسير، فهذا أول ما تفحصه، قبل الأقسام والفروع والصلاحيات.
تشغيل الشهر
«معالجة الرواتب» على /hrm/payroll/process معالج من ثلاث خطوات: «اختر الفترة»، ثم «اختر الموظفين»، ثم «مراجعة ومعالجة».
تأخذ الخطوة الأولى «الشهر» و«السنة»، واختيارياً مشروعاً بديلاً، وقيمته الافتراضية وراثة المشروع من سجل الموظف. واختيار فترة سبقت معالجتها يُكتشف: فيخبرك النظام بأن مسير الرواتب موجود لتلك الفترة، ويذكر عدد الموظفين المتأثرين، ويسألك هل تتابع، بدلاً من أن ينشئ مسيراً مكرراً بصمت.
تسرد الخطوة الثانية الموظفين المتاحين لتلك الفترة برمزهم واسمهم وقسمهم وإجمالي راتبهم وحالتهم، مع عنصر لتحديد الكل. واختيار مجموعة جزئية مشروع وشائع، كأن يُصرف لقسم ما على دورة مختلفة، لكنه أيضاً أسهل موضع لإسقاط أحدهم سهواً، فيستحق أن تعدّ الموظفين المحددين مقابل العدد الذي تتوقعه.
المراجعة قبل الالتزام
الخطوة الثالثة هي التي تستحق مكانها. فهي تعرض في الأعلى أربعة أرقام موجزة: عدد الموظفين المحددين، وإجمالي الرواتب، وإجمالي الاستقطاعات، وإجمالي الصافي. وتحتها سطر لكل موظف يعرض إجمالي الراتب، والعمل الإضافي، واشتراك الموظف في التأمينات الاجتماعية، واستقطاعات القروض، وصافي الراتب.
هذه هي الشاشة التي تستحق الفحص الدقيق، لأنها آخر نقطة يكون فيها الخطأ رخيصاً. والمجاميع الأربعة أسرع فحص متاح: ينبغي أن يكون الإجمالي قريباً من الشهر الماضي ما لم يتغير شيء، وإن لم يكن فينبغي أن يكون السبب شيئاً تستطيع تسميته. وإذا تحرك إجمالي الصافي دون أن يتحرك إجمالي الرواتب، فقد تغيّر استقطاع ما، وهو عادةً قرض بدأ أو انتهى، وأحياناً خطأ ما.
المعالجة من هذه الشاشة تنشئ سجلات الرواتب مسوداتٍ. فلم يُعتمد شيء، ولم يُدفع شيء، ولم يصل شيء إلى الحسابات.
الاعتماد
ينتقل سجل الرواتب بين حالات: مسودة، وبانتظار الاعتماد، ومعتمد، ومرفوض، ومدفوع، وملغي. ويمكن إعداد الاعتماد على أكثر من مستوى، ويتتبع النظام المستوى الذي بلغه كل مسير. والاعتماد في مستوى ما ينقله إلى الأمام؛ ولا يصبح معتمداً اعتماداً كاملاً إلا حين يوقّع كل مستوى مُعدّ، وهناك إجراء رفض للحالة التي لا ينبغي فيها أن يمضي.
هناك إجراء اعتماد جماعي لاعتماد عدة مسيرات دفعة واحدة، وهذا مهم لأن رواتب كل موظف سجل مستقل. ولا يُسمح بالحذف إلا ما دام المسير مسودة، وهذا هو القيد الصحيح: فالمسير المعتمد قرار اتخذه شخص ما، والقرارات تُعكس ولا تُمحى.
الرواتب هي الموضع الوحيد في النظام الذي فيه إلغاء حقيقي لا حذف. فإلغاء مسير معتمد يعكس دفعاته، ويعكس قيوده في دفتر الأستاذ، ويعكس معاملات الحسابات المرتبطة به، ويُلغي تسوية أي أقساط قروض استردها، وكل ذلك داخل معاملة قاعدة بيانات واحدة، فإما أن يحدث كله أو لا يحدث منه شيء. وهناك أيضاً مسار تصحيح للحالة التي يكون فيها المسير صحيحاً في مجمله إلا رقماً واحداً.
لحظة الاعتماد الكامل هي لحظة كتابة القيد المحاسبي. وقبلها لا يوجد المسير إلا في وحدة الرواتب. وهذا الخيار التصميمي الواحد هو ما يجعل الاعتماد ذا معنى لا إجراءً شكلياً.
ما الذي ترحّله الرواتب إلى دفتر الأستاذ
عند الاعتماد الكامل يُطلق حدث، فيقع أمران. تُنشئ وحدة الرواتب معاملة مصروف في السجل الرئيسي لمستندات المنشأة، بتاريخ نهاية شهر المسير، تحمل الإجمالي بوصفه المجموع قبل الضريبة والصافي بوصفه المبلغ المستحق الدفع. وتكتب وحدة المحاسبة، على نحو منفصل، قيد يومية. وشكل هذا القيد هو ما تتوقعه من قيد استحقاق رواتب: يُجعل مصروف الرواتب مديناً بالإجمالي، والرواتب المستحقة دائنة بالصافي، والمبالغ المستقطعة أو المستحقة دائنة في حسابات الالتزامات الخاصة بها.
حيث تُعدّ مراكز التكلفة أو الأقسام، يُوزَّع المصروف عليها، فتخرج تكلفة الرواتب حسب القسم من دفتر الأستاذ لا من جدول بيانات. وحيث يُعيَّن مشروع، يحمله القيد، فتظهر تكلفة الرواتب في تقارير المشروع.
تنطبق البوابات الثلاث نفسها كما في سائر وحدة المحاسبة. يجب أن يكون «ترحيل تلقائي لمعاملات الرواتب» مفعّلاً في إعدادات المحاسبة. ويجب أن يكون حسابا مصروف الرواتب والرواتب المستحقة مربوطين، إما في إعدادات المحاسبة أو في إعدادات رأس المال البشري. ويجب أن تكون الفترة المالية التي يقع فيها تاريخ المسير مفتوحة: فالمسير المؤرخ في فترة مقفلة يُرفض بدلاً من إدخاله بأثر رجعي، ويذكر الرفض الفترة المعنية.
- مصروف الرواتب، مدين بإجمالي الأجر.
- الرواتب المستحقة، دائنة بصافي الأجر، وتُسوّى عند الدفع.
- التأمينات الاجتماعية المستحقة، دائنة باشتراك التأمينات الاجتماعية، مع مصروف مقابل على صاحب العمل حيث يساهم صاحب العمل.
- مخصص نهاية الخدمة، دائن باستحقاق الفترة، مقابل مصروف نهاية الخدمة.
الدفع وقسائم الرواتب وملفات البنك
المسير المعتمد جاهز للدفع، والنظام يقول ذلك صراحة حين يكتمل آخر اعتماد. ويمكن تنزيل قسائم الرواتب أو طباعتها لكل سجل رواتب، وتحمل كل قسيمة رمز تحقق، فيمكن التحقق من القسيمة المقدَّمة إلى بنك أو مؤجِّر مقابل النظام بدلاً من قبولها على الثقة. ويمكن تصدير ملف تحويل بنكي لكل بنك لأغراض حماية الأجور حيث ينطبق ذلك. وتُسجَّل الدفعات مقابل المسير، وتُتتبَّع بوصفها غير مدفوعة أو جزئية أو كاملة، ويمكن عكس كل منها منفرداً إذا حدث فيها خطأ.
تعرض «مستحقات الرواتب» ما هو مستحق ولم يُدفع بعد، وهي المقابل التشغيلي لرصيد الرواتب المستحقة في دفتر الأستاذ. وينبغي أن يتطابق الاثنان، وإن لم يتطابقا فالسبب المعتاد دفعة سُجّلت في مكان دون الآخر.
وهناك أيضاً مسار تصحيح للمسيرات التي اعتُمدت وفيها خطأ. فالتصحيح يُسجَّل فرقاً لا تعديلاً للأصل، ويعالج دفتر الأستاذ التصحيح السالب على نحو سليم، فيجعل مصروف الرواتب دائناً لتخفيض ما حُمّل بالزيادة. وتُحفظ التصحيحات سجلاً تاريخياً مقابل المسير الذي تصحّحه، والتصحيح الذي كان هو نفسه خاطئاً يمكن إبطاله. وهذا هو المبدأ نفسه المعمول به في كل مكان آخر في النظام: صحّح بالإضافة لا بالتعديل.
كلمة عن سبب أهمية ذلك في الرواتب أكثر من أي موضع آخر تقريباً. فقسيمة الراتب مستند رآه الموظف من قبل، وله في أماكن كثيرة حق نظامي فيه. وتعديل أرقام الشهر الماضي بصمت ليبدو إجمالي هذا الشهر صحيحاً يترك الموظف حاملاً قسيمة لم تعد تطابق النظام، وهذا بالضبط نوع التعارض الذي يحوّل خطأً إدارياً صغيراً إلى نزاع. والتصحيح الظاهر المرفق بسببه محاسبةٌ أفضل وممارسةٌ أفضل في علاقات العمل معاً.
الحضور والإجازات وأثرهما على الأجر
لا يُحتسب مسير الرواتب بمعزل عن غيره. فكل سجل رواتب يخزّن أيام العمل في الفترة، والأيام التي عُمل فيها فعلاً، وأيام الغياب، وأيام الإجازة المدفوعة وغير المدفوعة، وهذه الأرقام تحدد الاستقطاعات. فالإجازة غير المدفوعة والغياب ينتجان استقطاع غياب. والتأخر ينتج استقطاع تأخر، ويحتفظ السجل بإجمالي دقائق التأخر وبعدد حالات التأخر المنفصلة معاً، لأن معظم سياسات استقطاع التأخر مكتوبة بعدد الحالات لا بالدقائق.
تأتي هذه الأرقام من وظائف الحضور والإجازات، الواقعة إلى جانب الرواتب في القائمة نفسها. ويمكن إدخال الحضور يدوياً، أو استيراده من ملف، أو مزامنته من جهاز. وتمر الإجازات عبر أنواع الإجازات، وطلبات الإجازة بخطوة اعتماد خاصة بها، وأرصدة الإجازات. وإذا لم يُعالَج حضور الشهر قبل تشغيل المسير، احتُسبت الاستقطاعات على ما يعتقده النظام حالياً، وهو في العادة لا شيء.
النتيجة العملية قاعدة ترتيب: أقفل حضور الشهر، واعتمد طلبات الإجازة المعلّقة أو ارفضها، وبعد ذلك فقط شغّل مسير الرواتب. أما تشغيل المسير أولاً ثم إصلاح الحضور بعده فيعني إعادة احتساب كل سجل متأثر أو تصحيحه، وهذا عمل أكبر بكثير من إنجاز الأمر بترتيبه.
ما الذي يحفظه سجل الرواتب
من المفيد أن تعرف ما يُخزَّن فعلاً لكل موظف في كل شهر، لأنه يخبرك بما تستطيع إعداد التقارير عنه لاحقاً دون إعادة بناء أي شيء. فالمستحقات مفصّلة لا مجمّعة: الراتب الأساسي، وبدلات السكن والنقل والطعام والتعليم والجوال والمرافق والبدلات الخاصة، والبدلات الأخرى، والعمل الإضافي، والمكافأة، والعمولة، والمستحقات الأخرى، ومجموعها إجمالي الراتب.
والاستقطاعات مفصّلة بالقدر نفسه: اشتراك الموظف في التأمينات الاجتماعية، والتأمين الصحي، واسترداد القروض والسلف، واستقطاعات الغياب والتأخر، والضريبة، والاستقطاعات الأخرى، ومجموعها إجمالي الاستقطاعات، والنتيجة صافي الراتب. ويُخزَّن اشتراك صاحب العمل في التأمينات الاجتماعية منفصلاً، وكذلك استحقاق نهاية الخدمة للفترة، لأن كليهما تكلفة على صاحب العمل لا استقطاع من الموظف، ولكلٍّ سطره المختلف في دفتر الأستاذ.
هذه البنية هي السبب في أن تقارير الرواتب تستطيع الإجابة عن أسئلة لا يستطيع دفتر الأستاذ العام الإجابة عنها. فتقرير التأمينات الاجتماعية، وتقرير نهاية الخدمة، وتقرير العمل الإضافي، وتقرير القروض، وتقرير الاستقطاعات موجودة كلها لأن الأرقام الأساسية خُزّنت منفصلة بدلاً من صهرها في رقم واحد وقت الاحتساب.
الترتيب العملي للخطوات
- أعدّ هياكل الرواتب وافحصها باحتساب المعاينة قبل تطبيقها.
- أقفل حضور الشهر وأنهِ طلبات الإجازة المعلّقة.
- سجّل القروض والسلف وأي مدفوعات إضافية أو عمل إضافي يدوي للشهر.
- شغّل المعالج: اختر الفترة، واختر الموظفين، وعدّهم مقابل العدد المعتمد لديك.
- افحص المجاميع الأربعة في شاشة المراجعة مقابل الشهر الماضي قبل المعالجة.
- عالج، ثم أحِل المسير للاعتماد. لا يصيب الحسابات شيء حتى يكتمل الاعتماد.
- بعد الاعتماد، تأكد من ترحيل قيد اليومية. وإن لم يُرحَّل فافحص الترحيل التلقائي وربط الحسابات والفترة المالية.
- صدّر ملف البنك، ووزّع قسائم الرواتب، وسجّل الدفعة لتُسوّى الرواتب المستحقة.
لماذا تُستحق التأمينات الاجتماعية ونهاية الخدمة شهرياً
رقمان في سجل الرواتب ليسا استقطاعاً من الأجر أصلاً، ومعاملتهما كأنهما كذلك مصدر شائع لتقليل الالتزامات. فحصة صاحب العمل في التأمينات الاجتماعية تكلفة على صاحب العمل، لا شيء يؤخذ من الموظف. واستحقاق نهاية الخدمة التزام يتراكم شهراً بعد شهر مقابل دفعة ستُصرف، ربما بعد سنوات، حين يغادر الموظف.
كلاهما يُحتسب ويُخزَّن لكل موظف في كل شهر، وكلاهما يُرحَّل إلى حساباته الخاصة: مصروف للفترة والتزام مقابل في الميزانية العمومية. وهذا هو المغزى كله من استحقاقهما شهرياً بدلاً من الاعتراف بهما عند دفعهما. فالمنشأة التي لا تسجّل التأمينات الاجتماعية إلا حين تسدد فاتورتها، ولا تسجّل نهاية الخدمة إلا حين يستقيل أحدهم، تُظهر أرباحاً أعلى من حقيقتها كل شهر، ثم تتلقى ضربة كبيرة غير مفسَّرة ظاهرياً كلما وصلت الفاتورة.
ويعالج النظام كذلك الحالة التي يدفع فيها صاحب العمل حصة الموظف إضافة إلى حصته، وتُسجَّل على نحو مميّز بدلاً من دمجها في إجمالي الأجر، لأن للاثنين آثاراً مختلفة على قسيمة الراتب وعلى إقرار الاشتراكات. وتغطي تقارير مخصصة التأمينات الاجتماعية ونهاية الخدمة، فيمكن مطابقة الأرصدة المستحقة مع حسابات دفتر الأستاذ التي تُرحَّل إليها.
لا شيء من هذا يُغني عن التقدير المهني في النسب والأهلية وأساس الاحتساب، فهي مسائل تحكمها الأنظمة المحلية وسياستك الخاصة. وما يفعله النظام هو تطبيق السياسة التي تضبطها بثبات كل شهر، وترك الأرقام حيث يستطيع المحاسب العثور عليها.
أسئلة شائعة
متى تُرحَّل الرواتب إلى دفتر الأستاذ العام؟
حين يُعتمد المسير اعتماداً كاملاً، لا حين يُحتسب. فالمعالجة تنشئ سجلات رواتب مسودة لا تُلزم بشيء، ويُكتب القيد المحاسبي لحظة توقيع آخر مستوى اعتماد. وهذا ما يجعل خطوة الاعتماد ذات معنى لا إجراءً شكلياً.
ماذا يتضمن قيد يومية الرواتب؟
يُجعل مصروف الرواتب مديناً بإجمالي الأجر، والرواتب المستحقة دائنة بصافي الأجر، والمبالغ المستقطعة أو المستحقة دائنة في حسابات الالتزامات الخاصة بها، ومنها التأمينات الاجتماعية المستحقة ومخصص نهاية الخدمة. وحيث تُعدّ مراكز التكلفة أو الأقسام، يُوزَّع المصروف عليها.
هل يمكنني حذف مسير رواتب بعد اعتماده؟
لا. لا يُسمح بالحذف إلا ما دام المسير مسودة. أما المسير المعتمد فإما أن يُلغى، فتُعكس دفعاته وقيوده في دفتر الأستاذ وأي أقساط قروض استردها في عملية واحدة، وإما أن يُصحَّح، فيُسجَّل الفرق بدلاً من تعديل الأصل. وكلا الطريقين يُبقي السجل الأصلي في مكانه.
ماذا يحدث إذا حاولت معالجة الرواتب مرتين للشهر نفسه؟
يفحص النظام وجود مسير قائم لتلك الفترة، ويخبرك بأنه موجود، ويذكر عدد الموظفين المتأثرين، ويسألك هل تتابع. ولا ينشئ مسيراً مكرراً بصمت.
اعتُمد مسير الرواتب لكن لم يظهر شيء في الحسابات. لماذا؟
افحص ثلاثة أمور بالترتيب. يجب أن يكون الترحيل التلقائي للرواتب مفعّلاً في إعدادات المحاسبة. ويجب أن يكون حسابا مصروف الرواتب والرواتب المستحقة مربوطين. ويجب أن تكون الفترة المالية التي يقع فيها تاريخ المسير مفتوحة، لأن المسير المؤرخ في فترة مقفلة يُرفض بدلاً من إدخاله بأثر رجعي.
لماذا يغيب موظف عن مسير الرواتب؟
السبب الأكثر شيوعاً أن الموظف لا يملك هيكل راتب نشطاً، لأن الأجر يُحتسب من الهيكل لا من حقل راتب في سجل الموظف. والمعالج يقول ذلك بدلاً من أن يصرف له لا شيء. والسبب الشائع الآخر أن مسير رواتب موجود أصلاً لذلك الموظف عن ذلك الشهر، وفي هذه الحالة يُتخطّى.
هذا الدليل معلومات عامة، وليس استشارة ضريبية أو محاسبية أو قانونية. تختلف القواعد من دولة إلى أخرى وتتغير مع الوقت، فيرجى التأكد من الوضع الساري لدى الجهة الضريبية المختصة أو لدى مستشار مؤهل قبل اتخاذ أي إجراء.
هل أنت مستعد لتشغيل عملياتك على مساحة عمل واحدة؟