
पेरोल एक गणना, एक अनुमोदन और एक पोस्टिंग है
पेरोल व्यवसाय की वह एकमात्र प्रक्रिया है जहाँ गणना, प्राधिकरण और लेखांकन प्रविष्टि वास्तव में तीन अलग कार्य हैं, और जहाँ इन्हें एक में मिला देना शैली की पसंद नहीं, बल्कि वास्तविक नियंत्रण विफलता है। कोई व्यक्ति गणना करता है कि हर व्यक्ति को कितना देना है। कोई दूसरा, अधिकार के साथ, उस पर सहमति देता है। उसके बाद ही कोई व्यय खातों में दर्ज होता है और पैसा बैंक से निकलता है।
Skyline Nexus इसे इसी तरह मॉडल करता है। पेरोल रन की गणना होती है और वह ड्राफ्ट के रूप में सेव होता है। फिर वह अनुमोदन से गुज़रता है, जिसके एक से अधिक स्तर हो सकते हैं। सामान्य खाता-बही प्रविष्टि तब लिखी जाती है जब पेरोल पूरी तरह अनुमोदित हो जाए, गणना के समय नहीं। इसलिए बिना अनुमोदन का पेरोल न कुछ ख़र्च करता है न कुछ प्रतिबद्ध करता है — ठीक वही गुण जो ऐसी प्रक्रिया में चाहिए जहाँ आँकड़े संवेदनशील हों और गलतियाँ महँगी।
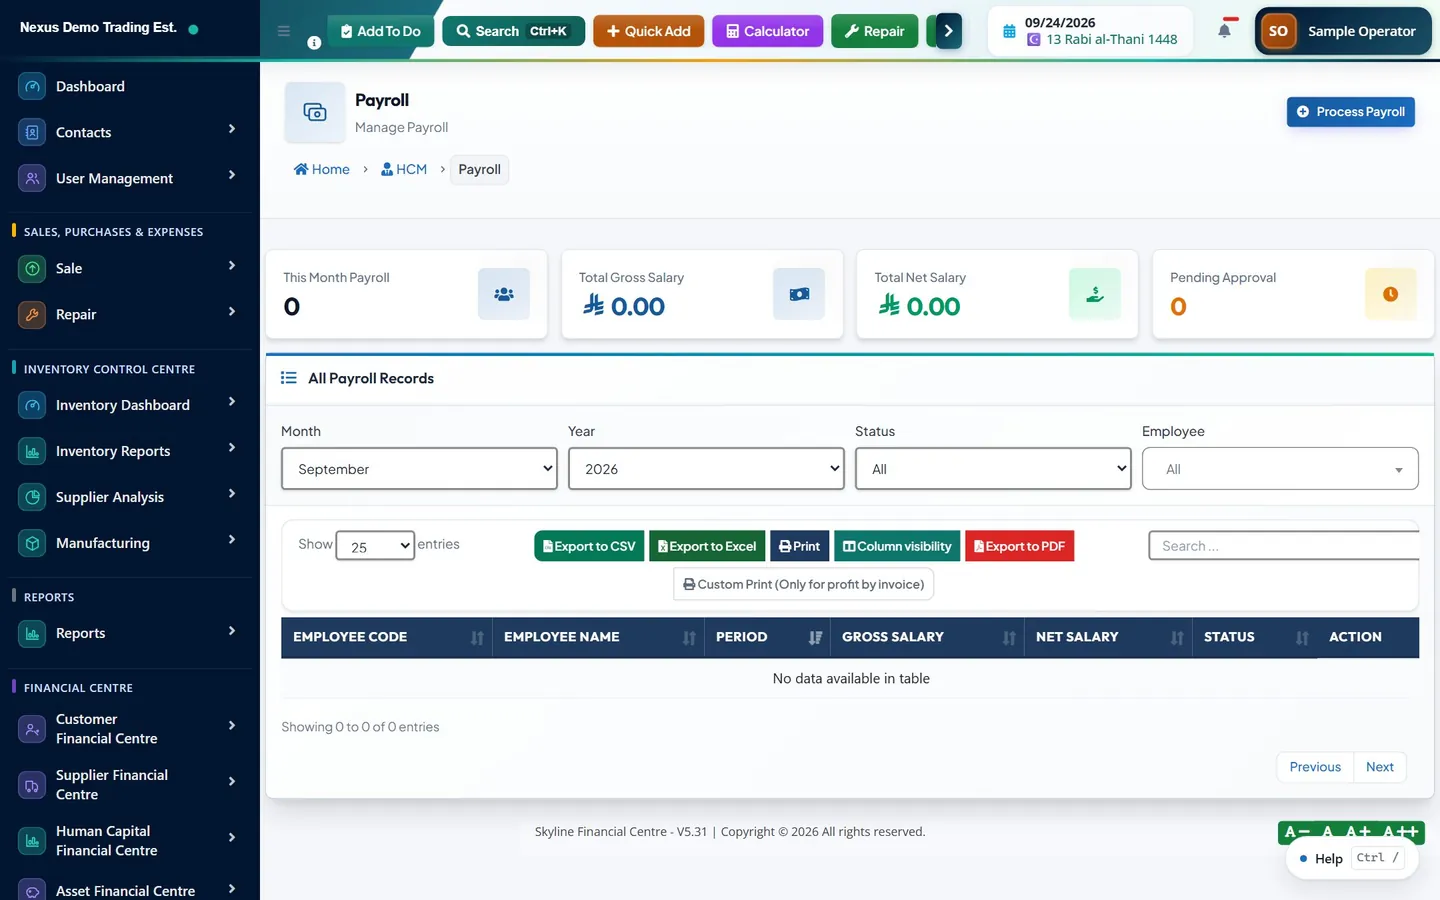
पेरोल कार्य बाएँ मेनू में "मानव पूंजी प्रबंधन" अनुभाग शीर्षक के अंतर्गत, "HCM" नाम के ड्रॉपडाउन में, "पेरोल" नाम के उप-ड्रॉपडाउन में हैं। उसके भीतर "पेरोल" और "वेतन प्रक्रिया चलाएं" हैं, साथ में "वेतन संरचनाएँ", "ऋण और अग्रिम", "अतिरिक्त भुगतान" और "बकाया वेतन"। "उपस्थिति" और "अवकाश" पेरोल समूह के सहोदर हैं, और रिपोर्टों का एक अलग ड्रॉपडाउन पेरोल रजिस्टर, वेतन शीट, GOSI और सेवा-अंत रिपोर्टें रखता है।
पहले रन से पहले: वेतन संरचनाएँ
पेरोल रन हर कर्मचारी के बारे में जो जानता है उसी से गणना करता है, इसलिए सेटअप पहले आता है। /hrm/salary-structures पर "वेतन संरचनाएँ" वह जगह है जहाँ वेतन का स्वरूप परिभाषित होता है: मूल वेतन, और उसके ऊपर लगने वाले भत्ते और कटौतियाँ। संरचना बनाई जा सकती है, सेव करने से पहले गणना के साथ उसका पूर्वावलोकन किया जा सकता है, उसे संपादित किया जा सकता है और सेवा से हटाया जा सकता है।
पूर्वावलोकन को छोड़ने के बजाय इस्तेमाल करना उचित है। यह वही गणना चलाता है जो पेरोल चलाएगा और किसी दिए गए वेतन के लिए परिणाम दिखाता है, और इसी से पता चलता है कि कोई भत्ता गलत आधार पर गणना हो रहा है, इससे पहले कि वह दो सौ लोगों पर लागू हो जाए।
"ऋण और अग्रिम" कर्मचारियों को दी गई वे राशियाँ रखता है जो वेतन से वसूली जाती हैं। "अतिरिक्त भुगतान" एकमुश्त जोड़ और मैनुअल ओवरटाइम को कवर करता है जो स्थायी संरचना का हिस्सा नहीं हैं। दोनों मासिक गणना में अपने आप जाते हैं, इसलिए महीने के बीच दिया गया अग्रिम किसी के याद रखे बिना काट लिया जाता है।
इस डिज़ाइन का एक परिणाम स्पष्ट रूप से कहने लायक है: जिस कर्मचारी की कोई सक्रिय वेतन संरचना नहीं है, उसे भुगतान नहीं किया जा सकता। प्रक्रिया विज़ार्ड चुपचाप उसे शून्य भुगतान करने के बजाय बताएगा कि वेतन संरचना वाला कोई कर्मचारी नहीं है। यदि रन से कोई ग़ायब है, तो विभागों, स्थानों और अनुमतियों से पहले यही जाँचें।
महीना चलाना
/hrm/payroll/process पर "वेतन प्रक्रिया चलाएं" तीन-चरणीय विज़ार्ड है: "अवधि चुनें", "कर्मचारी चुनें", और "समीक्षा और प्रोसेस करें"।
पहला चरण "महीना" और "वर्ष" लेता है, और वैकल्पिक रूप से एक प्रोजेक्ट ओवरराइड, जो डिफ़ॉल्ट रूप से कर्मचारी रिकॉर्ड से प्रोजेक्ट लेता है। पहले से संसाधित अवधि चुनने को पकड़ लिया जाता है: सिस्टम बताता है कि उस अवधि का पेरोल पहले से मौजूद है, कितने कर्मचारी प्रभावित हैं यह बताता है, और चुपचाप दोहरा रन बनाने के बजाय पूछता है कि जारी रखना है या नहीं।
दूसरा चरण उस अवधि के लिए उपलब्ध कर्मचारियों को उनके कोड, नाम, विभाग, सकल वेतन और स्थिति के साथ सूचीबद्ध करता है, और सभी को चुनने का नियंत्रण देता है। एक उपसमूह चुनना वैध और आम है, उदाहरण के लिए जहाँ एक विभाग को अलग चक्र पर भुगतान होता है, पर यही वह जगह भी है जहाँ किसी को गलती से छोड़ देना सबसे आसान है, इसलिए चुने गए कर्मचारियों की गिनती अपेक्षित संख्या से मिलाना उचित है।
प्रतिबद्ध करने से पहले समीक्षा
तीसरा चरण वह है जो सबसे अधिक काम का है। यह ऊपर चार सारांश आँकड़े दिखाता है: चुने गए कर्मचारियों की संख्या, कुल सकल, कुल कटौतियाँ और कुल शुद्ध। उनके नीचे हर कर्मचारी की एक पंक्ति है जिसमें सकल वेतन, ओवरटाइम, कर्मचारी का GOSI अंशदान, ऋण कटौतियाँ और शुद्ध वेतन दिखते हैं।
यही स्क्रीन ठीक से जाँचनी चाहिए, क्योंकि यह वह आख़िरी बिंदु है जहाँ गलती सस्ती है। चारों योग सबसे तेज़ उपलब्ध जाँच हैं: जब तक कुछ बदला न हो, सकल पिछले महीने के क़रीब होना चाहिए, और यदि नहीं है तो कारण ऐसा होना चाहिए जिसे बताया जा सके। कुल सकल के बदले बिना कुल शुद्ध का बदलना बताता है कि कोई कटौती बदली है, जो आमतौर पर किसी ऋण का शुरू या समाप्त होना होता है और कभी-कभी कुछ गलत।
इस स्क्रीन से प्रक्रिया करने पर पेरोल रिकॉर्ड ड्राफ्ट के रूप में बनते हैं। कुछ भी अनुमोदित नहीं हुआ, कुछ भी भुगतान नहीं हुआ, और कुछ भी खातों तक नहीं पहुँचा।
अनुमोदन
पेरोल रिकॉर्ड स्थितियों से गुज़रता है: ड्राफ्ट, अनुमोदन लंबित, अनुमोदित, अस्वीकृत, भुगतान किया गया और रद्द। अनुमोदन को एक से अधिक स्तरों के साथ कॉन्फ़िगर किया जा सकता है, और सिस्टम ट्रैक करता है कि हर पेरोल किस स्तर तक पहुँचा है। एक स्तर पर अनुमोदन उसे आगे बढ़ाता है; वह पूरी तरह अनुमोदित तभी होता है जब हर कॉन्फ़िगर स्तर ने हस्ताक्षर कर दिए हों, और जहाँ उसे आगे नहीं बढ़ना चाहिए वहाँ के लिए अस्वीकार कार्रवाई है।
कई पेरोल एक साथ अनुमोदित करने के लिए बल्क अनुमोदन कार्रवाई है, जो इसलिए मायने रखती है कि हर कर्मचारी का पेरोल अपना अलग रिकॉर्ड है। हटाना केवल तब तक अनुमत है जब तक पेरोल ड्राफ्ट है, और यही सही प्रतिबंध है: अनुमोदित पेरोल किसी का लिया हुआ निर्णय है, और निर्णय मिटाए नहीं, उलटे जाते हैं।
पेरोल प्रणाली की वह एकमात्र जगह है जहाँ हटाने के बजाय वास्तविक रद्दीकरण है। अनुमोदित पेरोल को रद्द करने से उसके भुगतान उलटते हैं, उसकी खाता-बही प्रविष्टियाँ उलटती हैं, संबंधित खाता लेन-देन उलटते हैं, और उसने जो ऋण किस्तें वसूली थीं उनका निपटान निरस्त होता है — यह सब एक ही डेटाबेस ट्रांज़ैक्शन के भीतर, ताकि या तो सब हो या कुछ भी न हो। उस स्थिति के लिए एक सुधार मार्ग भी है जहाँ पेरोल मोटे तौर पर सही था पर कोई एक आँकड़ा नहीं।
पूर्ण अनुमोदन का क्षण ही वह क्षण है जब लेखांकन प्रविष्टि लिखी जाती है। तब तक पेरोल केवल पेरोल मॉड्यूल में मौजूद रहता है। यही एक डिज़ाइन निर्णय अनुमोदन को औपचारिकता के बजाय सार्थक बनाता है।
पेरोल खाता-बही में क्या पोस्ट करता है
पूर्ण अनुमोदन पर एक इवेंट उत्पन्न होता है। फिर दो चीज़ें होती हैं। पेरोल मॉड्यूल व्यावसायिक दस्तावेज़ों की मुख्य बही में एक व्यय लेन-देन बनाता है, जिसकी तिथि पेरोल महीने का अंत होती है, और जिसमें सकल राशि कर-पूर्व योग के रूप में तथा शुद्ध राशि देय राशि के रूप में होती है। अलग से, लेखांकन मॉड्यूल एक जर्नल प्रविष्टि लिखता है। उस प्रविष्टि का स्वरूप वैसा ही है जैसा पेरोल उपार्जन से अपेक्षित है: वेतन व्यय सकल राशि से डेबिट होता है, देय वेतन शुद्ध राशि से क्रेडिट होता है, और रोकी गई या उपार्जित राशियाँ अपने-अपने देनदारी खातों में क्रेडिट होती हैं।
जहाँ लागत केंद्र या विभाग स्थापित हैं, वहाँ व्यय उनमें बँट जाता है, ताकि विभाग-वार पेरोल लागत स्प्रेडशीट से नहीं, खाता-बही से निकले। जहाँ कोई प्रोजेक्ट निर्दिष्ट है, वहाँ प्रविष्टि उसे साथ रखती है, और पेरोल लागत प्रोजेक्ट रिपोर्टिंग में दिखती है।
वही तीन सुरक्षा-द्वार लागू होते हैं जो लेखांकन मॉड्यूल में हर जगह हैं। लेखांकन सेटिंग्स में "पेरोल लेन-देन स्वतः पोस्ट करें" चालू होना चाहिए। वेतन व्यय और देय वेतन खाते मैप होने चाहिए, या तो लेखांकन सेटिंग्स में या मानव पूंजी सेटिंग्स में। और पेरोल तिथि को ढकने वाली वित्तीय अवधि खुली होनी चाहिए: बंद अवधि की तिथि वाला पेरोल पिछली तारीख से दर्ज होने के बजाय अस्वीकार हो जाता है, और अस्वीकृति अवधि का नाम बताती है।
- वेतन व्यय, सकल वेतन से डेबिट।
- देय वेतन, शुद्ध वेतन से क्रेडिट, भुगतान होने पर साफ़।
- देय GOSI, सामाजिक बीमा अंशदान से क्रेडिट, और जहाँ नियोक्ता अंशदान करता है वहाँ उसके अनुरूप नियोक्ता व्यय के साथ।
- सेवा-अंत प्रावधान, अवधि के उपार्जन से क्रेडिट, सेवा-अंत व्यय के सामने।
भुगतान, पेस्लिप और बैंक फ़ाइलें
अनुमोदित पेरोल भुगतान के लिए तैयार है; अंतिम अनुमोदन होने पर सिस्टम साफ़ शब्दों में यही कहता है। पेस्लिप हर पेरोल रिकॉर्ड के लिए डाउनलोड या प्रिंट की जा सकती हैं, और हर एक पर एक सत्यापन कोड होता है ताकि बैंक या मकान-मालिक को दी गई पेस्लिप को भरोसे पर लेने के बजाय सिस्टम से जाँचा जा सके। जहाँ लागू हो, वेतन सुरक्षा दाखिले के लिए बैंक-वार बैंक ट्रांसफ़र फ़ाइल निर्यात की जा सकती है। भुगतान पेरोल के सामने दर्ज होते हैं, अवैतनिक, आंशिक या पूर्ण के रूप में ट्रैक होते हैं, और यदि कोई गलत हो जाए तो अलग-अलग उलटे जा सकते हैं।
"बकाया वेतन" दिखाता है कि क्या बकाया है पर अभी चुकाया नहीं गया, जो खाता-बही में देय वेतन शेष का परिचालन समकक्ष है। ये दोनों मेल खाने चाहिए, और यदि नहीं खाते, तो सामान्य कारण है कि भुगतान एक जगह दर्ज हुआ और दूसरी जगह नहीं।
त्रुटि के साथ अनुमोदित हुए पेरोल के लिए एक सुधार मार्ग भी है। सुधार मूल को संपादित करके नहीं, बल्कि अंतर के रूप में दर्ज होता है, और खाता-बही नकारात्मक सुधार को सही ढंग से संभालती है, अधिक दर्ज राशि घटाने के लिए वेतन व्यय को क्रेडिट करती है। सुधार उस पेरोल के सामने इतिहास के रूप में रखे जाते हैं जिसे वे सुधारते हैं, और जो सुधार स्वयं गलत था उसे निरस्त किया जा सकता है। यह वही सिद्धांत है जो प्रणाली में हर जगह है: संशोधन से नहीं, जोड़ से सुधारें।
पेरोल में यह लगभग किसी भी अन्य जगह से अधिक क्यों मायने रखता है, इस पर एक बात। पेस्लिप ऐसा दस्तावेज़ है जिसे कर्मचारी पहले ही देख चुका है, और कई जगहों पर जिस पर उसका क़ानूनी अधिकार है। पिछले महीने के आँकड़े चुपचाप संपादित करना ताकि इस महीने का योग सही दिखे, कर्मचारी के हाथ में ऐसी पेस्लिप छोड़ देता है जो अब सिस्टम से मेल नहीं खाती, और ठीक यही वह विसंगति है जो एक छोटी प्रशासनिक त्रुटि को विवाद में बदल देती है। कारण सहित दिखाई देने वाला सुधार बेहतर लेखांकन भी है और बेहतर रोज़गार प्रथा भी।
उपस्थिति, अवकाश और वेतन पर उनका असर
पेरोल अलग-थलग गणना नहीं करता। हर पेरोल रिकॉर्ड अवधि के कार्य दिवस, वास्तव में काम किए गए दिन, अनुपस्थित दिन, और सवेतन व अवैतनिक अवकाश दिन संग्रहीत करता है, और ये आँकड़े कटौतियाँ तय करते हैं। अवैतनिक अवकाश और अनुपस्थिति से अनुपस्थिति कटौती बनती है। देर से आने पर विलंब कटौती बनती है, और रिकॉर्ड कुल विलंब मिनट और अलग-अलग विलंब घटनाओं की संख्या दोनों रखता है, क्योंकि अधिकांश विलंब-कटौती नीतियाँ मिनटों के बजाय घटनाओं के रूप में लिखी जाती हैं।
ये आँकड़े उपस्थिति और अवकाश कार्यों से आते हैं, जो उसी मेनू में पेरोल के साथ हैं। उपस्थिति हाथ से दर्ज की जा सकती है, फ़ाइल से आयात की जा सकती है, या किसी डिवाइस से सिंक की जा सकती है। अवकाश, अवकाश प्रकारों, अपने स्वयं के अनुमोदन चरण वाले अवकाश अनुरोधों और अवकाश शेषों से होकर चलता है। यदि पेरोल चलाने से पहले महीने की उपस्थिति संसाधित नहीं हुई है, तो कटौतियाँ उसी के आधार पर गणना होंगी जो सिस्टम इस समय मानता है, और वह आमतौर पर कुछ नहीं होता।
व्यावहारिक परिणाम एक क्रम नियम है: महीने की उपस्थिति बंद करें, लंबित अवकाश अनुरोधों को अनुमोदित या अस्वीकार करें, और उसके बाद ही पेरोल चलाएँ। पहले पेरोल चलाना और बाद में उपस्थिति ठीक करना हर प्रभावित रिकॉर्ड की दोबारा गणना या सुधार का अर्थ है, जो क्रम में करने से कहीं अधिक काम है।
पेरोल रिकॉर्ड में क्या होता है
यह जानना मदद करता है कि हर कर्मचारी के लिए हर महीने वास्तव में क्या संग्रहीत होता है, क्योंकि इससे पता चलता है कि बाद में बिना कुछ पुनर्निर्मित किए किस पर रिपोर्ट की जा सकती है। आय को एक साथ मिलाने के बजाय अलग-अलग रखा जाता है: मूल वेतन, आवास, परिवहन, भोजन, शिक्षा, मोबाइल, उपयोगिता और विशेष भत्ते, अन्य भत्ते, ओवरटाइम, बोनस, कमीशन और अन्य आय, जिनका योग सकल वेतन है।
कटौतियाँ भी उतनी ही बारीक हैं: कर्मचारी का सामाजिक बीमा अंशदान, स्वास्थ्य बीमा, ऋण और अग्रिम वसूली, अनुपस्थिति और विलंब कटौतियाँ, कर और अन्य कटौतियाँ, जिनका योग कुल कटौतियाँ है, और परिणाम शुद्ध वेतन है। नियोक्ता का सामाजिक बीमा अंशदान अलग संग्रहीत होता है, और अवधि का सेवा-अंत उपार्जन भी, क्योंकि दोनों कर्मचारी कटौतियाँ नहीं बल्कि नियोक्ता की लागतें हैं और खाता-बही की अलग पंक्तियों में आते हैं।
इसी संरचना के कारण पेरोल रिपोर्टें ऐसे प्रश्नों का उत्तर दे सकती हैं जिनका उत्तर सामान्य खाता-बही नहीं दे सकती। GOSI रिपोर्ट, सेवा-अंत रिपोर्ट, ओवरटाइम रिपोर्ट, ऋण रिपोर्ट और कटौती रिपोर्ट इसलिए मौजूद हैं कि मूल आँकड़े गणना के समय एक संख्या में समेटे जाने के बजाय अलग-अलग संग्रहीत किए गए।
कार्यों का व्यावहारिक क्रम
- वेतन संरचनाएँ स्थापित करें और लागू करने से पहले पूर्वावलोकन गणना से उन्हें जाँचें।
- महीने की उपस्थिति बंद करें और लंबित अवकाश अनुरोध निपटाएँ।
- महीने के ऋण, अग्रिम और कोई भी अतिरिक्त भुगतान या मैनुअल ओवरटाइम दर्ज करें।
- विज़ार्ड चलाएँ: अवधि चुनें, कर्मचारी चुनें, और उनकी गिनती अपेक्षित संख्या से मिलाएँ।
- प्रक्रिया करने से पहले समीक्षा स्क्रीन के चारों योगों की तुलना पिछले महीने से करें।
- प्रक्रिया करें, फिर अनुमोदन के लिए भेजें। अनुमोदन पूरा होने तक खातों में कुछ नहीं जाता।
- अनुमोदन के बाद पुष्टि करें कि जर्नल प्रविष्टि पोस्ट हुई। यदि नहीं हुई, तो ऑटो-पोस्टिंग, खाता मैपिंग और वित्तीय अवधि जाँचें।
- बैंक फ़ाइल निर्यात करें, पेस्लिप वितरित करें, और भुगतान दर्ज करें ताकि देय वेतन साफ़ हो जाए।
सामाजिक बीमा और सेवा-अंत का हर महीने उपार्जन क्यों होता है
पेरोल रिकॉर्ड के दो आँकड़े वेतन से कटौतियाँ हैं ही नहीं, और उन्हें कटौती मानना कम दिखाई गई देनदारियों का एक आम स्रोत है। सामाजिक बीमा में नियोक्ता का हिस्सा नियोक्ता की लागत है, कर्मचारी से ली गई राशि नहीं। सेवा-अंत उपार्जन एक देनदारी है जो महीने-दर-महीने उस भुगतान के सामने बढ़ती है जो संभवतः वर्षों बाद, कर्मचारी के जाने पर किया जाएगा।
दोनों की गणना और संग्रहण हर कर्मचारी के लिए हर महीने होता है, और दोनों अपने-अपने खातों में पोस्ट होते हैं: अवधि का एक व्यय और बैलेंस शीट पर उसके अनुरूप देनदारी। भुगतान के समय मान्यता देने के बजाय इन्हें मासिक उपार्जित करने का पूरा उद्देश्य यही है। जो व्यवसाय सामाजिक बीमा तभी दर्ज करता है जब वह इनवॉइस चुकाता है, और सेवा-अंत तभी जब कोई इस्तीफ़ा देता है, वह हर महीने बहुत अधिक लाभ दिखाता है और फिर बिल आने पर एक बड़ा और देखने में अस्पष्ट झटका खाता है।
सिस्टम उस स्थिति को भी संभालता है जहाँ नियोक्ता अपने हिस्से के साथ कर्मचारी का हिस्सा भी चुकाता है; इसे सकल वेतन में मिलाने के बजाय अलग से दर्ज किया जाता है, क्योंकि पेस्लिप और अंशदान दाखिले दोनों के लिए इनके परिणाम अलग हैं। समर्पित रिपोर्टें सामाजिक बीमा और सेवा-अंत को कवर करती हैं, ताकि उपार्जित शेषों की जाँच उन खाता-बही खातों से की जा सके जिनमें वे पोस्ट होते हैं।
इनमें से कुछ भी दरों, पात्रता और गणना के आधार के बारे में विवेक की ज़रूरत को ख़त्म नहीं करता, जो स्थानीय विनियमन और आपकी अपनी नीति के विषय हैं। सिस्टम जो करता है वह है कॉन्फ़िगर की हुई नीति को हर महीने सुसंगत रूप से लागू करना, और आँकड़ों को वहाँ छोड़ना जहाँ कोई लेखाकार उन्हें ढूँढ सके।
सामान्य प्रश्न
पेरोल सामान्य खाता-बही में कब पोस्ट होता है?
जब पेरोल पूरी तरह अनुमोदित हो जाए, गणना के समय नहीं। प्रक्रिया करने से ड्राफ्ट पेरोल रिकॉर्ड बनते हैं जो कुछ भी प्रतिबद्ध नहीं करते; लेखांकन प्रविष्टि उस क्षण लिखी जाती है जब अंतिम अनुमोदन स्तर हस्ताक्षर करता है। यही अनुमोदन चरण को औपचारिकता के बजाय सार्थक बनाता है।
पेरोल जर्नल प्रविष्टि में क्या होता है?
वेतन व्यय सकल वेतन से डेबिट होता है, देय वेतन शुद्ध वेतन से क्रेडिट होता है, और रोकी गई या उपार्जित राशियाँ अपने-अपने देनदारी खातों में क्रेडिट होती हैं, जिनमें देय GOSI और सेवा-अंत प्रावधान शामिल हैं। जहाँ लागत केंद्र या विभाग कॉन्फ़िगर हैं, वहाँ व्यय उनमें बँट जाता है।
क्या अनुमोदन के बाद पेरोल हटाया जा सकता है?
नहीं। हटाना केवल तब तक अनुमत है जब तक पेरोल ड्राफ्ट है। अनुमोदित पेरोल या तो रद्द किया जाता है, जो एक ही कार्रवाई में उसके भुगतान, खाता-बही प्रविष्टियाँ और वसूली गई ऋण किस्तें उलटता है, या सुधारा जाता है, जो मूल में संशोधन करने के बजाय अंतर दर्ज करता है। दोनों मूल रिकॉर्ड को उसकी जगह बनाए रखते हैं।
एक ही महीने के लिए दो बार पेरोल प्रक्रिया करने की कोशिश करने पर क्या होता है?
सिस्टम उस अवधि के मौजूदा पेरोल की जाँच करता है, बताता है कि वह पहले से मौजूद है, कितने कर्मचारी प्रभावित हैं यह बताता है, और पूछता है कि जारी रखना है या नहीं। वह चुपचाप दोहरा रन नहीं बनाता।
पेरोल अनुमोदित हो गया पर खातों में कुछ नहीं दिखा। क्यों?
क्रम से तीन चीज़ें जाँचें। लेखांकन सेटिंग्स में पेरोल के लिए ऑटो-पोस्टिंग सक्षम होनी चाहिए। वेतन व्यय और देय वेतन खाते मैप होने चाहिए। और पेरोल तिथि को ढकने वाली वित्तीय अवधि खुली होनी चाहिए, क्योंकि बंद अवधि की तिथि वाला पेरोल पिछली तारीख से दर्ज होने के बजाय अस्वीकार हो जाता है।
पेरोल रन से कोई कर्मचारी ग़ायब क्यों है?
सबसे आम कारण यह है कि कर्मचारी की कोई सक्रिय वेतन संरचना नहीं है, क्योंकि वेतन की गणना कर्मचारी रिकॉर्ड के किसी वेतन फ़ील्ड से नहीं, संरचना से होती है। विज़ार्ड उसे शून्य भुगतान करने के बजाय यह बता देता है। दूसरा आम कारण यह है कि उस कर्मचारी के लिए उस महीने का पेरोल पहले से मौजूद है, और उस स्थिति में उसे छोड़ दिया जाता है।
यह मार्गदर्शिका सामान्य जानकारी है, कर, लेखांकन या कानूनी सलाह नहीं। नियम हर देश में अलग होते हैं और समय के साथ बदलते हैं; कोई भी कदम उठाने से पहले अपने कर प्राधिकरण या किसी योग्य सलाहकार से वर्तमान स्थिति की पुष्टि करें।
अपने संचालन को एकल वर्कस्पेस पर चलाने के लिए तैयार हैं?