
給与計算は、計算・承認・計上の3つ
給与計算は、計算、承認、会計上の記帳が本当に3つの別々の行為である、事業の中で唯一のプロセスです。そしてそれらをまとめてしまうことは、流儀の問題ではなく、統制上の実際の欠陥になります。誰かが各人に支払うべき額を算出します。権限を持つ別の誰かがそれに同意します。その後で初めて、費用が帳簿に計上され、お金が銀行から出ていきます。
Skyline Nexusはそのとおりにモデル化しています。給与計算は計算されて下書きとして保存されます。次に承認を経ますが、承認は複数段階にできます。総勘定元帳への仕訳は、計算されたときではなく、給与計算が全段階で承認されたときに作成されます。したがって承認されていない給与計算は費用を生まず、何も確定させません。数字の機密性が高く、誤りの代償が大きいプロセスでは、まさにこの性質が求められます。
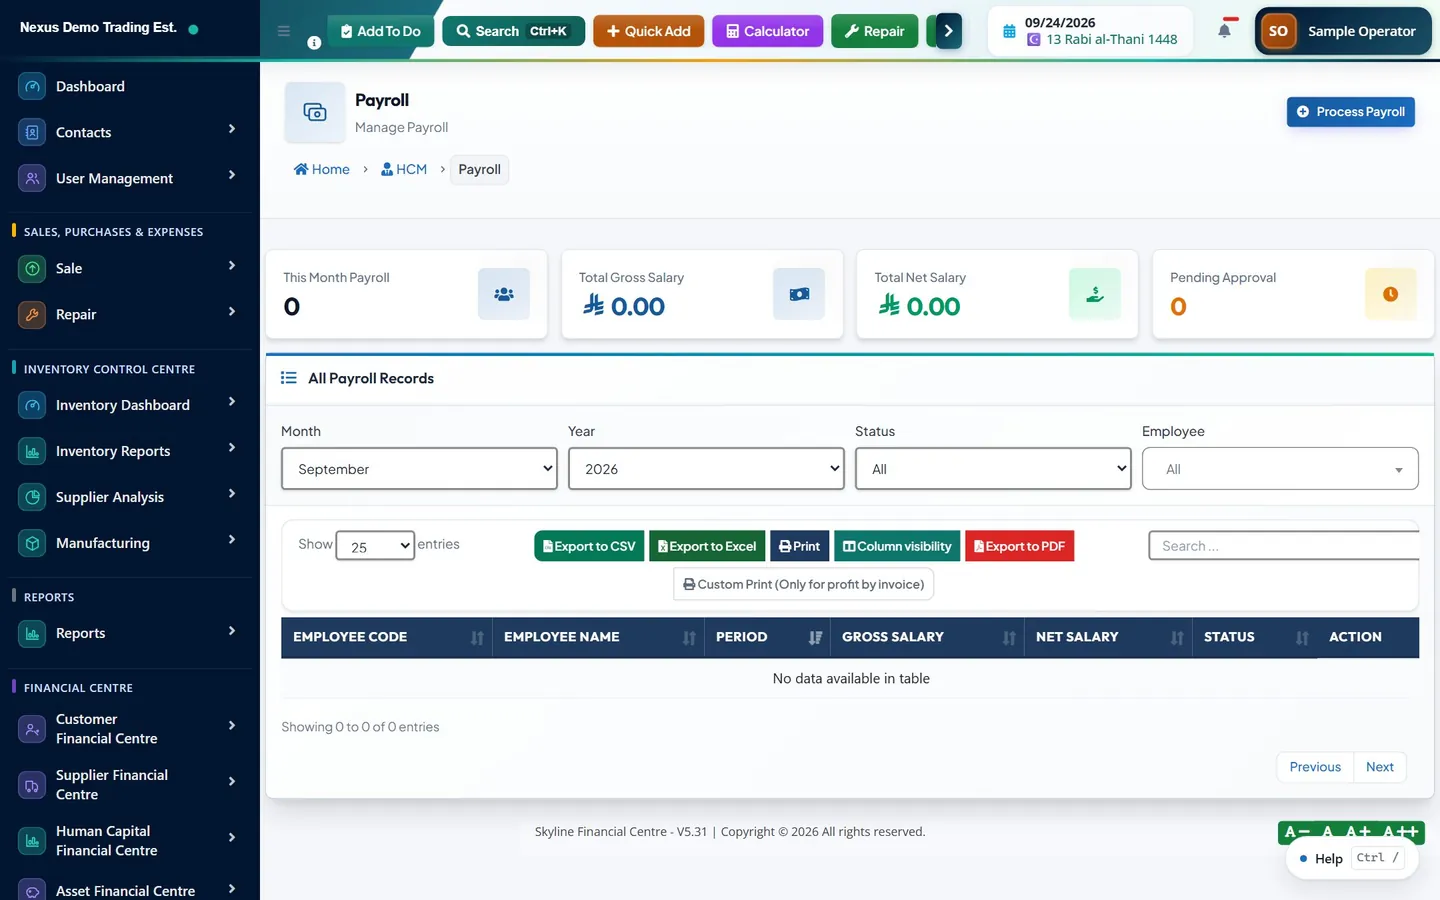
給与計算の機能は、左メニューの「人的資本管理」という見出しの下、「HCM」というドロップダウンの中の「給与計算」というサブドロップダウンにあります。その中に「給与計算」と「給与計算を実行」があり、「給与体系」「貸付・前払」「追加支給」「給与未払額」が並びます。「勤怠」と「休暇」は「給与計算」グループと同じ階層にあり、別のレポート用ドロップダウンに、給与台帳、給与一覧表、GOSI、退職給付の各レポートがあります。
最初の実行の前に:給与体系
給与計算は各従業員について把握している情報から計算するので、設定が先になります。/hrm/salary-structures の「給与体系」は、給与の構成、つまり基本給と、その上に乗る各種手当と控除を定義する場所です。給与体系は作成し、保存前に計算結果をプレビューし、編集し、廃止することができます。
プレビューは省略せずに使う価値があります。給与計算が実行するのと同じ計算を行い、特定の給与額に対する結果を表示します。200人に適用する前に、手当が誤った基準で計算されていることに気づけるのはこの方法です。
「貸付・前払」には、従業員に貸し付け、給与から回収する金額を登録します。「追加支給」は、恒常的な給与体系には含まれない一時的な追加支給や手動の残業を扱います。どちらも月次の計算に自動的に反映されるため、月の途中で行った前払も、誰かが覚えておかなくても控除されます。
この設計の帰結の一つは、はっきり述べておく価値があります。有効な給与体系を持たない従業員には給与を支払えません。処理ウィザードは、その従業員に何も支払わずに黙って進むのではなく、給与体系を持つ従業員がいないことを知らせます。実行対象から誰かが漏れていたら、部門、拠点、権限よりも先に、まずこれを確認してください。
月次の実行
/hrm/payroll/process の「給与計算を実行」は、「期間を選択」「従業員を選択」「確認して処理」の3ステップのウィザードです。
ステップ1では「月」と「年」を指定し、任意でプロジェクトの上書きを指定します。既定では従業員レコードのプロジェクトを引き継ぎます。すでに処理済みの期間を選択すると検知されます。システムはその期間の給与計算がすでに存在することと影響を受ける従業員の人数を示し、重複した実行を黙って作成するのではなく、続行するかどうかを尋ねます。
ステップ2では、その期間に対象となる従業員が、コード、氏名、部門、総支給額、ステータスとともに一覧表示され、全選択の操作があります。一部だけを選択するのは正当でよくあることで、たとえばある部門だけ支給サイクルが異なる場合などですが、誤って誰かを漏らしやすい場所でもあるので、選択した従業員の人数を想定している人数と照らし合わせる価値があります。
確定前の確認
ステップ3こそ存在意義のあるステップです。上部に4つの集計値、つまり選択した従業員の人数、総支給額の合計、控除の合計、差引支給額の合計が表示されます。その下には従業員ごとに1行ずつ、総支給額、残業、従業員負担のGOSI拠出額、貸付金の控除、差引支給額が表示されます。
誤りを安く直せる最後の地点なので、この画面はきちんと確認すべきです。4つの合計は最も速く確認できる手段です。何かが変わっていない限り総支給額は前月に近いはずで、そうでない場合は、その理由を具体的に言えなければなりません。総支給額の合計が動いていないのに差引支給額の合計が動いている場合は、控除が変わったことを意味します。たいていは貸付金の返済の開始か終了で、ときどき何かの誤りです。
この画面から処理を実行すると、給与計算のレコードが下書きとして作成されます。何も承認されておらず、何も支払われておらず、何も帳簿に届いていません。
承認
給与計算のレコードは、下書き、承認待ち、承認済み、却下、支払済み、取消というステータスをたどります。承認は複数段階で構成でき、システムは各給与計算がどの段階まで進んだかを追跡します。ある段階で承認すると次に進み、設定されたすべての段階が承認したときに初めて全段階承認済みとなります。進めるべきでない場合のために却下の操作もあります。
複数の給与計算をまとめて承認する一括承認の操作があります。従業員ごとの給与計算がそれぞれ独立したレコードなので、これは重要です。削除は給与計算がまだ下書きの間だけ許可されます。これは正しい制限です。承認済みの給与計算は誰かが下した決定であり、決定は消去するのではなく取り消すものだからです。
給与計算は、システムの中で削除ではなく本当の取消を持つ唯一の場所です。承認済みの給与計算を取り消すと、その支払、仕訳、関連する口座取引が取り消され、回収していた貸付金の分割返済の消し込みも解除されます。これらはすべて一つのデータベーストランザクションの中で行われるため、すべてが実行されるか、何も実行されないかのどちらかです。給与計算がおおむね正しく、一つの数字だけが誤っていた場合のための訂正の経路もあります。
全段階の承認が完了した瞬間が、会計上の仕訳が作成される瞬間です。それまで給与計算は給与計算モジュールの中にしか存在しません。この一つの設計上の選択が、承認を形式的なものではなく意味のあるものにしています。
給与計算が元帳に計上する内容
全段階の承認が完了すると、イベントが発生します。そして2つのことが起こります。給与計算モジュールは、業務伝票のメイン台帳に、給与計算月の末日付けで経費取引を作成し、総支給額を税抜合計、差引支給額を支払額として記録します。それとは別に、会計モジュールが仕訳を作成します。その仕訳の形は、給与の未払計上として予想されるとおりのものです。給与費用を総支給額で借方に、未払給与を差引支給額で貸方に計上し、源泉控除または引当計上した金額をそれぞれの負債勘定の貸方に計上します。
コストセンターや部門が設定されていれば費用はそれらに配分されるため、部門別の人件費はスプレッドシートではなく元帳から得られます。プロジェクトが割り当てられていれば仕訳にもそれが記録され、人件費はプロジェクトのレポートに表示されます。
会計モジュールの他のすべての場面と同じ3つの関門が適用されます。会計設定で給与計算の自動計上が有効になっていること。給与費用と未払給与の勘定が、会計設定または人的資本の設定でマッピングされていること。そして、給与計算の日付を含む会計期間が開いていることです。締めた期間の日付の給与計算は遡って計上されるのではなく拒否され、拒否のメッセージにはその期間が示されます。
- 給与費用:総支給額で借方計上。
- 未払給与:差引支給額で貸方計上し、支払時に消し込み。
- GOSI未払金:社会保険の拠出額で貸方計上。雇用主が拠出する場合は、対応する雇用主側の費用も計上。
- 退職給付引当金:当期の引当額で貸方計上し、退職給付費用を借方計上。
支払、給与明細、銀行振込ファイル
承認済みの給与計算は支払の準備ができた状態です。最後の承認が完了すると、システムはそのことをはっきり伝えます。給与明細は給与計算のレコードごとにダウンロードまたは印刷でき、それぞれに検証コードが付いているため、銀行や家主に提出された給与明細を、鵜呑みにせずシステムと照合して確認できます。銀行振込ファイルは、該当する場合の賃金保護制度の申告のために、銀行ごとにエクスポートできます。支払は給与計算に対して記録され、未払い、一部、全額として追跡され、誤りがあれば個別に取り消せます。
「給与未払額」には、支払義務があるもののまだ支払われていない額が表示されます。これは元帳の未払給与残高に対応する業務側の数字です。両者は一致するはずで、一致しない場合の通常の原因は、支払が一方でだけ記録され、もう一方で記録されていないことです。
誤りを含んだまま承認された給与計算のための訂正の経路もあります。訂正は元の給与計算を編集するのではなく差額として記録され、元帳はマイナスの訂正も正しく処理し、過大に計上された分を減らすために給与費用を貸方に計上します。訂正は対象の給与計算に紐づく履歴として保持され、訂正自体が誤っていた場合は無効化できます。これはシステムのあらゆる場面と同じ原則です。修正ではなく追加によって訂正するのです。
それが給与計算において他のほぼどこよりも重要な理由を一言。給与明細は従業員がすでに目にしている書類であり、多くの場所では従業員が受け取る法的権利を持つものです。今月の合計を正しく見せるために先月の数字を黙って編集すれば、従業員の手元にはもはやシステムと一致しない給与明細が残ります。それこそが、小さな事務上の誤りを紛争に変えてしまう食い違いです。理由を添えた目に見える訂正は、より良い会計であると同時に、より良い雇用慣行でもあります。
勤怠、休暇、そしてそれらが給与に与える影響
給与計算は単独で計算されるわけではありません。各給与計算レコードには、期間中の所定労働日数、実労働日数、欠勤日数、有給・無給の休暇日数が保存され、これらの数字が控除を決めます。無給休暇と欠勤は欠勤控除を生みます。遅刻は遅刻控除を生み、レコードには遅刻の合計分数と遅刻の回数の両方が保持されます。遅刻控除の規程の多くは、分数ではなく回数で定められているからです。
これらの数字は、同じメニューで給与計算と並んでいる勤怠と休暇の機能から取得されます。勤怠は、手入力、ファイルからのインポート、機器からの同期のいずれかで登録できます。休暇は、休暇の種類、独自の承認ステップを持つ休暇申請、休暇残高によって運用されます。給与計算を実行する前にその月の勤怠が処理されていなければ、控除はシステムがその時点で把握している内容、つまりたいていは何もない状態に基づいて計算されます。
実務上の帰結は、順序のルールです。その月の勤怠を締め、未処理の休暇申請を承認または却下し、その後で初めて給与計算を実行します。先に給与計算を実行して後から勤怠を修正すると、影響を受けるすべてのレコードを再計算または訂正することになり、順序どおりに行うよりはるかに手間がかかります。
給与計算レコードが保持する内容
従業員ごと・月ごとに実際に何が保存されているかを知っておくと、後で何も再構築せずに何をレポートできるかがわかります。支給項目はひとまとめにされず、内訳が分かれています。基本給、住宅、交通、食事、教育、携帯電話、光熱費、特別の各手当、その他の手当、残業、賞与、歩合、その他の支給で、合計が総支給額になります。
控除項目も同様に細かく分かれています。従業員負担の社会保険料、健康保険、貸付金と前払の回収、欠勤控除と遅刻控除、税金、その他の控除で、合計が控除総額になり、その結果が差引支給額です。雇用主負担の社会保険料は、その期間の退職給付の引当額と同様に別に保存されます。どちらも従業員からの控除ではなく雇用主のコストであり、元帳の別の行に属するからです。
給与計算のレポートが総勘定元帳には答えられない問いに答えられるのは、この構造のおかげです。GOSIレポート、退職給付レポート、残業レポート、貸付金レポート、控除レポートがすべて存在するのは、元となる数字が計算時に一つの数字に相殺されず、別々に保存されているからです。
実務上の作業手順
- 給与体系を設定し、適用する前にプレビュー計算で確認します。
- その月の勤怠を締め、未処理の休暇申請を片付けます。
- その月の貸付金、前払、追加支給や手動の残業を記録します。
- ウィザードを実行します。期間を選択し、従業員を選択し、人数を想定人数と照らし合わせます。
- 処理する前に、確認画面の4つの合計を前月と比較します。
- 処理を実行し、承認に回します。承認が完了するまで、何も帳簿に計上されません。
- 承認後、仕訳が計上されたことを確認します。計上されていなければ、自動計上、勘定科目のマッピング、会計期間を確認します。
- 銀行振込ファイルをエクスポートし、給与明細を配布し、未払給与が消し込まれるよう支払を記録します。
社会保険と退職給付を毎月引き当てる理由
給与計算レコード上の数字のうち2つは、そもそも給与からの控除ではありません。それを控除であるかのように扱うことは、負債の過小計上のよくある原因です。社会保険の雇用主負担分は雇用主のコストであり、従業員から差し引くものではありません。退職給付の引当額は、従業員が退職するとき、場合によっては何年も後に支払われる金額に対して、月ごとに積み上がっていく負債です。
どちらも従業員ごと・月ごとに計算・保存され、それぞれ独自の勘定に計上されます。当期の費用と、それに対応する貸借対照表上の負債です。支払時に認識するのではなく毎月引き当てることの意味は、まさにそこにあります。社会保険を請求書の決済時にしか記録せず、退職給付を誰かが辞めたときにしか記録しない事業は、毎月利益を過大に報告し、請求が届くたびに多額の、一見説明のつかない打撃を受けることになります。
システムは、雇用主が自らの負担分に加えて従業員負担分も支払うケースにも対応しています。この場合は総支給額に含めるのではなく区別して記録されます。両者は給与明細と拠出の申告に対して異なる影響を持つからです。社会保険と退職給付には専用のレポートがあり、引当残高を計上先の元帳の勘定と照合できます。
これによって、料率、適用対象、計算の基礎についての判断が不要になるわけではありません。それらは各地の規制と自社の方針の問題です。システムが行うのは、設定された方針を毎月一貫して適用し、会計担当者が見つけられる場所に数字を残しておくことです。
よくある質問
給与計算はいつ総勘定元帳に計上されますか?
計算されたときではなく、給与計算が全段階で承認されたときです。処理の実行によって作成されるのは何も確定させない下書きの給与計算レコードであり、会計上の仕訳は最後の承認段階が承認した瞬間に作成されます。それが承認のステップを形式的なものではなく意味のあるものにしています。
給与計算の仕訳には何が含まれますか?
給与費用を総支給額で借方に、未払給与を差引支給額で貸方に計上し、源泉控除または引当計上した金額を、GOSI未払金や退職給付引当金を含むそれぞれの負債勘定の貸方に計上します。コストセンターや部門が設定されていれば、費用はそれらに配分されます。
承認後の給与計算を削除できますか?
できません。削除は給与計算がまだ下書きの間だけ許可されます。承認済みの給与計算は、支払、仕訳、回収した貸付金の分割返済を一度の操作で元に戻す取消を行うか、元の給与計算を修正せずに差額を記録する訂正を行います。どちらの場合も元のレコードは残ります。
同じ月の給与計算を二度処理しようとするとどうなりますか?
システムはその期間に既存の給与計算がないか確認し、すでに存在することを伝え、影響を受ける従業員の人数を示したうえで、続行するかどうかを尋ねます。重複した実行を黙って作成することはありません。
給与計算は承認されたのに帳簿に何も表示されません。なぜですか?
3つのことを順に確認してください。会計設定で給与計算の自動計上が有効になっていること。給与費用と未払給与の勘定がマッピングされていること。そして、給与計算の日付を含む会計期間が開いていることです。締めた期間の日付の給与計算は、遡って計上されるのではなく拒否されるからです。
給与計算の実行対象から従業員が漏れているのはなぜですか?
最も多い原因は、その従業員に有効な給与体系がないことです。給与は従業員レコードの給与項目ではなく、給与体系から計算されるからです。ウィザードは何も支払わずに進むのではなく、その旨を知らせます。もう一つのよくある原因は、その従業員のその月の給与計算がすでに存在することで、その場合はスキップされます。
このガイドは一般的な情報であり、税務・会計・法律上の助言ではありません。規則は国によって異なり、変更されることがあります。行動する前に、所管の税務当局または専門家に最新の状況をご確認ください。
単一のワークスペースで業務を運営する準備はできていますか?