
هناك شاشتان باسم «ميزان المراجعة» وليستا متماثلتين
هذا أول ما يجب تثبيته، لأنه مصدر معظم الالتباس، ولن تنفعك أي نقرات صحيحة إذا كنت على الشاشة الخطأ. ففي Skyline Nexus تقريران باسم «ميزان المراجعة» وتقريران باسم «الميزانية العمومية»، في موضعين مختلفين من القائمة، ويُحتسبان من بيانات مختلفة.
الزوج الأول يقع تحت قسم «حسابات الدفع» في القائمة، على /account/trial-balance و/account/balance-sheet. وهما ملخصان تشغيليان سريعان موروثان من نواة نقاط البيع، يعرضان بضعة صفوف: المستحق للموردين، والمستحق على العملاء، ورصيد كل حساب دفع، والمخزون الختامي في الميزانية. وهما مفيدان لنظرة سريعة على موقف المنشأة، لكنهما ليسا ميزان مراجعة بالمعنى المحاسبي، لأنه لا يقف وراءهما دليل حسابات.
والزوج الثاني يقع تحت قسم «السلطة المالية»، على /accounting/reports/trial-balance و/accounting/reports/balance-sheet. وهذان هما الحقيقيان: يقرآن دفتر الأستاذ بالقيد المزدوج، أي دليل الحسابات وقيود اليومية وبنودها. ويظهر فيهما كل حساب له رصيد، مصنّفاً أصلاً أو التزاماً أو حقوق ملكية أو إيراداً أو مصروفاً، مع عمود مدين وعمود دائن يُفترض أن يتساويا.
إذا كنت تُعدّ قوائم مالية، أو تقدّم إقراراً، أو تجيب مدققاً، فأنت تحتاج الزوج الثاني. وإذا أردت أن تعرف كم في الصندوق من نقد ومن يدين لك، فالزوج الأول أسرع. ولا تحاول مطابقة أحدهما بالآخر؛ فهما يجيبان عن سؤالين مختلفين من بيانات مختلفة.
العثور على التقارير
تقع التقارير المحاسبية في القائمة الجانبية تحت فاصل القسم «الرقابة المالية والامتثال (دفتر الأستاذ العام)»، في قائمة منسدلة بعنوان «السلطة المالية». افتح منها «التقارير». والتقارير مجمّعة تحت عناوين، والقوائم المالية تحت العنوان الأول «البيانات المالية».
وتحت ذلك العنوان تقارير دفتر الأستاذ، وهي ما تلجأ إليه حين يحتاج رقم إلى تفسير: «دفتر الأستاذ العام» و«دفتر الأستاذ الفرعي» و«دفتر اليومية» و«سجل التدقيق». وتغطي مجموعات أخرى السجلات والأعمار، والضرائب والامتثال، وتحليل الموازنة. وتحمل كل صفحة تقرير أيضاً شريطاً أفقياً من الروابط إلى التقارير الأخرى، فتتنقل بينها دون العودة إلى القائمة.
وحدة المحاسبة اختيارية. فإذا لم ترَ قسم «السلطة المالية» إطلاقاً، فالسبب أن الوحدة غير مفعّلة لمنشأتك أو أن مستخدمك لا يملك صلاحيات المحاسبة، لا أن التقارير غير موجودة.
- «ميزان المراجعة» على /accounting/reports/trial-balance
- «قائمة الدخل» على /accounting/reports/profit-loss
- «الميزانية العمومية» على /accounting/reports/balance-sheet
- «التدفق النقدي» على /accounting/reports/cash-flow
- «التغيرات في حقوق الملكية» على /accounting/reports/statement-of-changes-in-equity
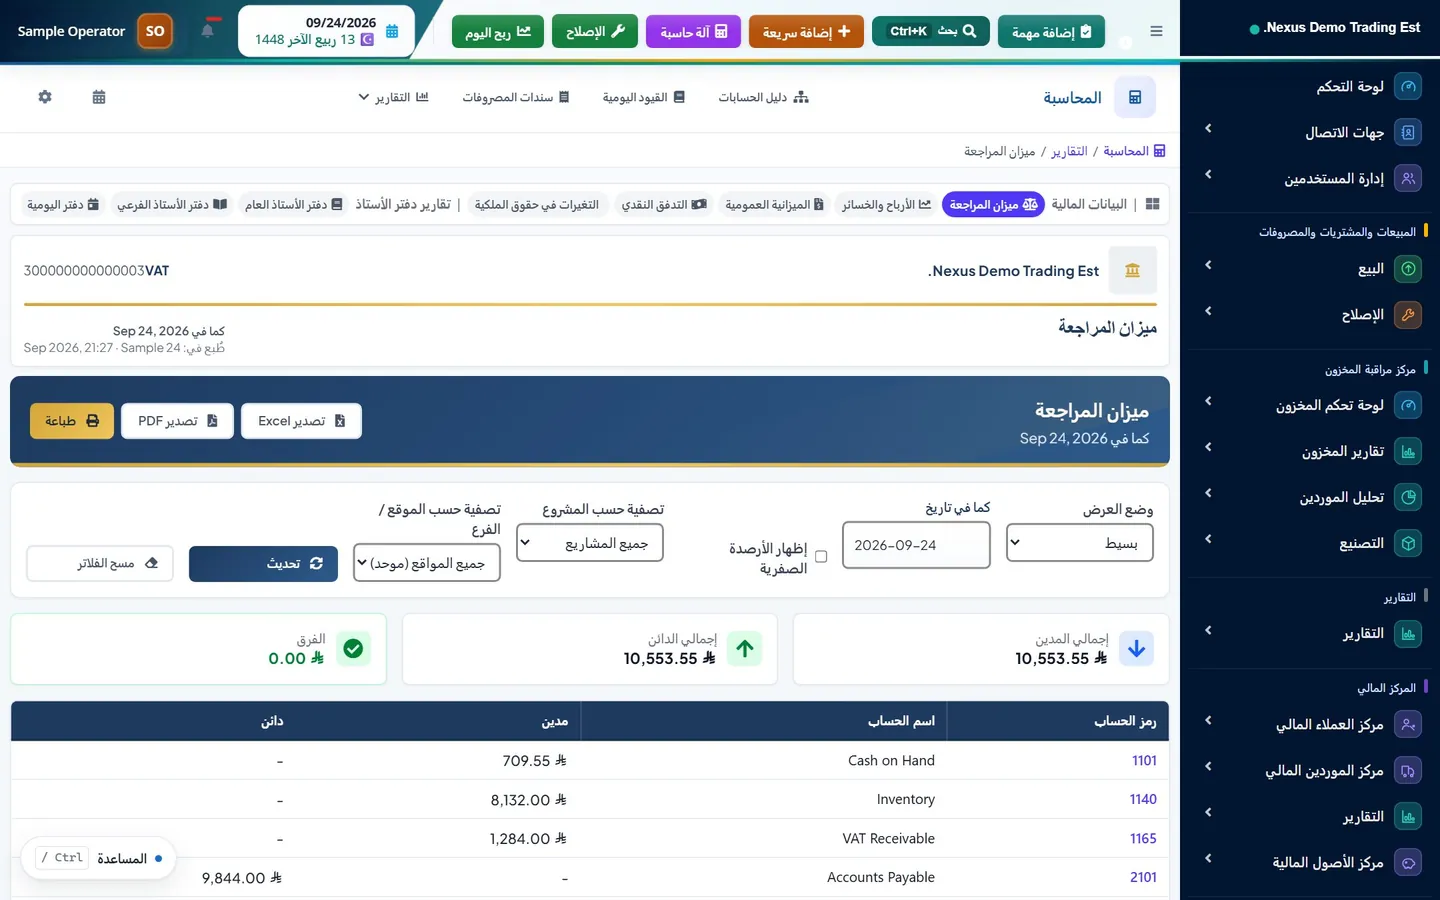
مرشّحات ميزان المراجعة وما يغيّره كل منها
تعرض شاشة ميزان المراجعة مجموعة صغيرة من المرشّحات، وكل واحد منها يغيّر معنى المخرجات، فهي تستحق القراءة لا التجاوز.
لمرشّح الفرع تحفّظ يستحق المعرفة قبل الاعتماد عليه. فالأرصدة الافتتاحية على مستوى الحساب محفوظة على مستوى الشركة لا لكل فرع، ولذلك يستبعدها ميزان المراجعة المصفّى على فرع واحد. فعرض الفرع إذن عرضٌ للنشاط في ذلك الفرع، لا مجموعة دفاتر مستقلة كاملة له. وللحصول على ميزان مراجعة كامل، اترك مرشّح الفرع على جميع الفروع.
في الرأس زرّا «تحديث» و«مسح الفلاتر»، و«تصدير Excel» و«تصدير PDF» و«طباعة». استخدم «مسح الفلاتر» بدلاً من إعادة ضبط كل عنصر يدوياً: فالمرشّح المتروك من سؤال سابق هو السبب الأكثر شيوعاً لظهور التقرير خاطئاً.
- «وضع العرض»: «بسيط» يعرض رصيداً واحداً لكل حساب في تاريخ معيّن. و«افتتاحي / حركة / ختامي» يعرض ثلاثة أعمدة لكل حساب عبر فترة، وهو الوضع الذي تستخدمه حين تحتاج إلى تفسير ما تغيّر لا مقدار الرصيد.
- «كما في تاريخ»: يظهر في الوضع «بسيط». وميزان المراجعة تراكمي حتى هذا التاريخ، لا رقم لفترة.
- «نطاق التاريخ»: يحل محل «كما في تاريخ» في وضع «افتتاحي / حركة / ختامي»، لأن الحركة تحتاج إلى طرفين.
- «إظهار الأرصدة الصفرية»: معطّل افتراضياً. فعّله حين تبحث عن حساب تتوقع وجوده ولا تجده، فهذا يعني عادة أنه موجود ورصيده صفر.
- «تصفية حسب المشروع»: يقصر العرض على بنود اليومية الموسومة بمشروع واحد.
- «تصفية حسب الموقع / الفرع»: يقصر العرض على القيود المرحّلة في فرع واحد. والوضع الافتراضي جميع الفروع موحّدة.
قراءة ميزان المراجعة
في الوضع «بسيط» يظهر كل حساب ترحيل مرة واحدة، برمزه واسمه ورصيده في العمود المدين أو الدائن. ويجب أن يتساوى المجموعان في الأسفل. فإن لم يتساويا، ففي دفتر الأستاذ قيد غير متوازن، وهذه مشكلة بيانات يجب التحقيق فيها لا أثر تقريب يُتجاهل.
وضع «افتتاحي / حركة / ختامي» هو الأنفع من الاثنين لمن يحاول فهم فترة ما. فالافتتاحي هو الرصيد المرحّل من قبل، والحركة هي ما فعلته قيود الفترة، والختامي هو النتيجة. وحين يسأل مدير لماذا ارتفع حساب مصروف عن العام الماضي، فهذا الوضع هو الذي يجيب، لأن عمود الحركة يعزل الفترة عن التاريخ المتراكم.
تُستمد الأرصدة من قيود اليومية المرحّلة لا من المسودات. فالقيد الذي أُنشئ ولم يُرحَّل لا يظهر. وهذا مقصود، ويستحق التذكّر حين يغيب رقم كنت تتوقعه: افحص قائمة قيود اليومية بحثاً عن قيود ما زالت مسودة أو بانتظار الاعتماد.
الميزانية العمومية
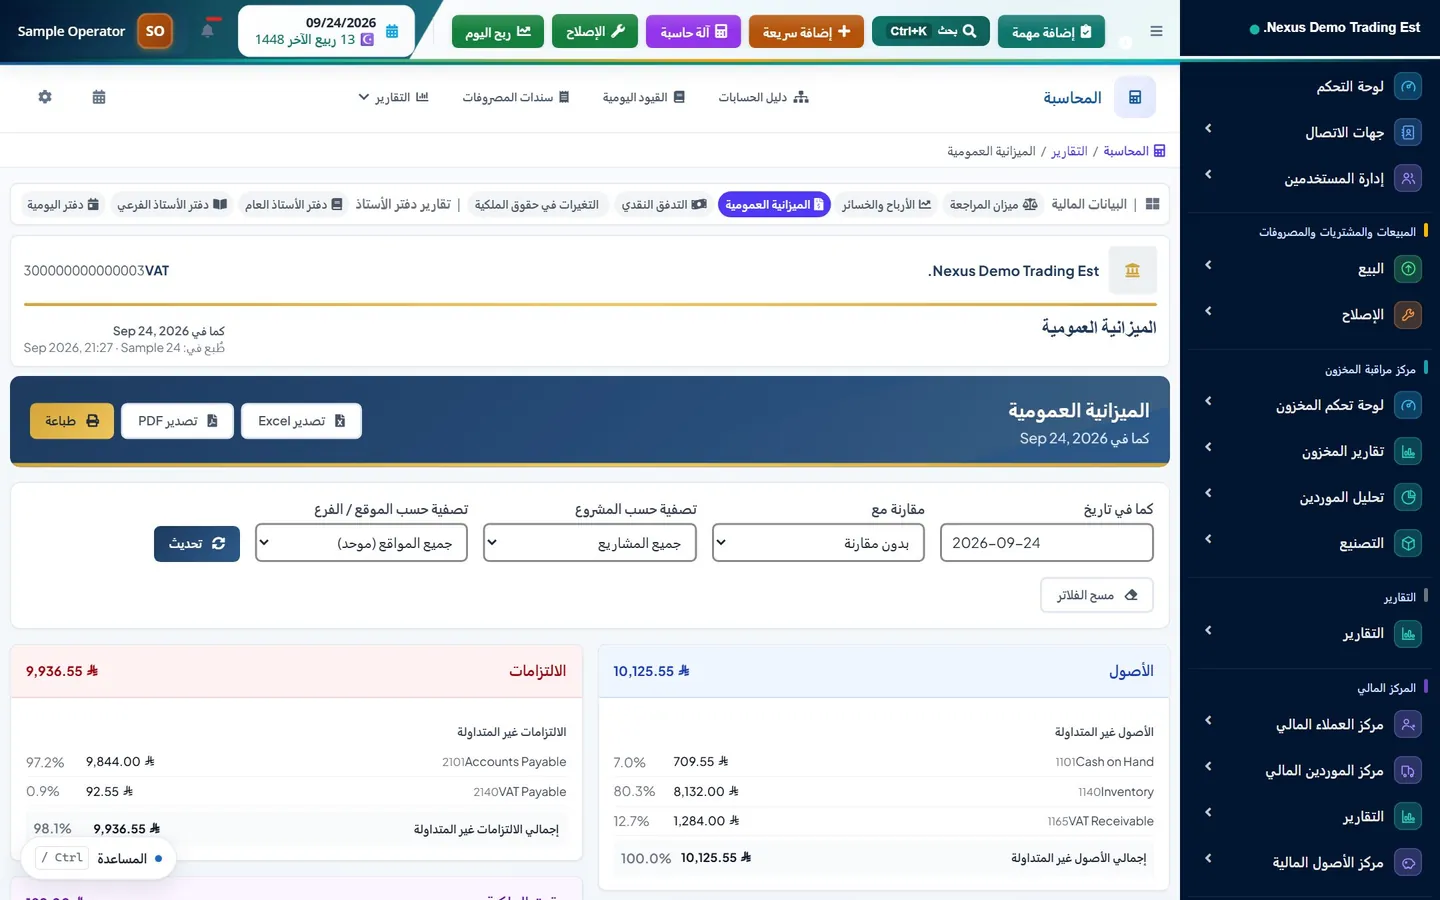
تأخذ شاشة الميزانية العمومية «كما في تاريخ» لا نطاقاً، لأن الميزانية موقف في لحظة. وتضيف محدد «مقارنة مع» بخيارات «بدون مقارنة» و«الفترة السابقة» و«السنة السابقة»، فيظهر عمود ثانٍ بجانب الأول. والميزانية المقارنة أكثر إفادة في الغالب من عمود واحد، لأن الرصيد منفرداً لا يخبرك بالكثير.
وتحمل مرشّحي المشروع والفرع نفسيهما الموجودين في ميزان المراجعة، مع التحفظ نفسه بشأن الأرصدة الافتتاحية في مرشّح الفرع. وتُجمَّع الأصول والالتزامات وحقوق الملكية مع مجاميع فرعية، وتُرتَّب الحسابات حسب السيولة حيث يدل نوع الحساب على درجة سيولته.
إذا لم تساوِ الأصولُ الالتزاماتِ مضافاً إليها حقوق الملكية، قال التقرير ذلك وأظهر الفرق، بدلاً من أن يعرض بصمت قائمة غير متوازنة. وهذا الشريط تنبيه للعودة إلى ميزان المراجعة والعثور على القيد غير المتوازن، لا شيء يُتجاوز بالتمرير.
تُعرض الحسابات المقابلة بالإشارة التي تعكس دورها لا رصيدها الخام، فيُخفِّض مجمع الإهلاك الأصلَ الذي ينتمي إليه بدلاً من أن يظهر رقماً موجباً في غير موضعه.
تتبّع الرقم حتى مستنداته
هذا هو الجزء الذي يجعل التقرير مفيداً لا مجرد قابل للطباعة. ففي ميزان المراجعة والميزانية العمومية كليهما، رمز الحساب واسمه روابط. والنقر على أحدهما يفتح «دفتر الأستاذ العام» لذلك الحساب، مع نقل نطاق التاريخ تلقائياً، وزرٍّ للعودة إلى التقرير الذي جئت منه. ولاحظ أن الرمز والاسم هما القابلان للنقر، لا المبالغ.
يعرض دفتر الأستاذ العام كل بند يومية أصاب الحساب في الفترة، مرتباً حسب التاريخ، مع رصيد جارٍ. ويُظهر كل بند قيد اليومية الذي ينتمي إليه، ووصفه، ومرجعه. ومن هناك تستطيع فتح قيد اليومية نفسه، فيُظهر القيد المزدوج كاملاً، ومن أنشأه، ومتى رُحّل، ومن أي مستند مصدر جاء.
هذا الرابط الأخير هو الذي يُغلق الدائرة. فقيد اليومية الناشئ عن بيع يحمل رقم الفاتورة مرجعاً له، ويذكر وصفه البيع. فيكون المسار من رقم مريب في الميزانية العمومية إلى الفاتورة المحددة التي سببته: الميزانية العمومية، ثم اسم الحساب، ثم دفتر الأستاذ العام، ثم قيد اليومية، ثم مرجع المصدر. أربع نقرات، بلا جداول بيانات.
- «دفتر الأستاذ العام» (/accounting/reports/general-ledger): كل بند أصاب حساباً واحداً، مع رصيد جارٍ.
- «دفتر الأستاذ الفرعي» (/accounting/reports/sub-ledger): الفكرة نفسها مجمّعة حسب العميل أو المورد.
- «دفتر اليومية» (/accounting/reports/day-book): كل ما رُحّل في يوم ما، بترتيب الإدخال، مع إمكانية الدخول إلى كل قيد.
- «سجل التدقيق» (/accounting/reports/audit-trail): من فعل ماذا بدفتر الأستاذ ومتى.
حين لا تبدو الأرقام صحيحة
قبل أن تفترض أن التقرير خاطئ، راجع الأسباب الأربعة المعتادة. أولاً، مرشّح متروك من سؤال سابق. ثانياً، قيود ما زالت مسودة لم تُرحَّل. ثالثاً، نطاق تاريخ لا يغطي الفترة التي في ذهنك. رابعاً، وهو الأكثر شيوعاً في نظام يكون فيه الترحيل اختيارياً، مستندات مصدر لم تصل إلى دفتر الأستاذ أصلاً.
السبب الرابع يستحق التوسع. فالمبيعات والمشتريات لا تُرحَّل إلى دفتر الأستاذ العام إلا إذا كان الترحيل التلقائي مفعّلاً للمنشأة والحسابات المعنية مربوطة. فإذا ظلت منشأة تعمل شهوراً والترحيل التلقائي معطّل، فالمبيعات موجودة، والمخزون صحيح، وأرصدة العملاء صحيحة، ودفتر الأستاذ العام فارغ. وميزان المراجعة في هذه الحالة ليس خاطئاً؛ بل يعكس بأمانة دفتر أستاذ لم يُرحَّل إليه شيء.
والطريقة لاختبار ذلك مقارنة رقم له مصدران. خذ إجمالي المبيعات لشهر من تقارير المبيعات، وخذ حركة الإيراد للشهر نفسه من ميزان المراجعة في وضع «افتتاحي / حركة / ختامي». فإذا كان للأول رقم ولم يكن للثاني، فالمشكلة في مرحلة سابقة هي إعداد الترحيل، لا في التقرير.
التقارير التشغيلية السريعة
استكمالاً للصورة، يستحق الزوج الأقدم تحت «حسابات الدفع» الوصف، حتى تعرف ما تنظر إليه إن وصلت إليه. فكلاهما يأخذ مرشّحين فقط: «الفرع» و«تصفية حسب التاريخ»، وهو تاريخ واحد «كما في» لا نطاق.
يُظهر ميزان المراجعة هناك ثلاثة أشياء: المستحق للموردين، والمستحق على العملاء، ورصيد كل حساب دفع، مع عمودين مدين ودائن ومجموع. وتُظهر الميزانية العمومية الالتزامات في جانب، وفي الجانب الآخر المستحق على العملاء والمخزون الختامي وأرصدة حسابات الدفع، مع مجموع لكل جانب.
وهذه مشتقة مباشرة من سجلات المبيعات والمشتريات والدفعات لا من دفتر الأستاذ، ولهذا تحديداً يمكن أن تكون صحيحة حين يكون دفتر الأستاذ فارغاً. تعامل معها بوصفها لوحة متابعة تشغيلية. فهي ليست قوائم مالية ولن تتطابق مع أي منها.
تقارير أخرى تستحق المعرفة
خارج وحدة المحاسبة، يحمل قسم «التقارير» العام تقرير «الأرباح والخسائر» و«تقرير المخزون» و«تقرير الضرائب» و«تقرير المشتريات والمبيعات»، وكلها تُحتسب من سجلات المعاملات لا من دفتر الأستاذ. وهي مفيدة وسريعة ومستقلة عن كون دفتر الأستاذ مُعدّاً أم لا.
داخل وحدة المحاسبة، أكثر التقارير طلباً إلى جانب القوائم المالية: «تقرير أعمار الذمم المدينة» و«تقرير أعمار الذمم الدائنة» اللذان يقسّمان الذمم المدينة والدائنة إلى شرائح عمرية، و«تحليل ضريبة القيمة المضافة»، و«سجل المدفوعات» و«سجل المقبوضات». وهناك أيضاً تقرير «التحقق من البيانات»، وهو المحطة الأولى الصحيحة حين لا يتوازن ميزان المراجعة.
يتاح «سجل النشاطات» للمسؤولين ضمن «التقارير» على /reports/activity-log. وهو يسجّل من أنشأ المعاملات ومن عدّلها ومن حذفها. وليس دفتر أستاذ ولا بديلاً عن مسار التدقيق المحاسبي، لكنه يجيب عن سؤال لا يستطيع دفتر الأستاذ الإجابة عنه: ماذا حدث لمستندات المصدر.
ما الذي يغذّي دفتر الأستاذ فعلاً
ميزان المراجعة لا يكتمل إلا بقدر ما رُحّل إليه، ولذلك يحسن أن تعرف أيّ أجزاء المنشأة تغذّي دفتر الأستاذ تلقائياً. فكل مما يلي يطلق حدثاً عند اكتماله، وتستمع له وحدة المحاسبة فتكتب قيد يومية.
لكل من هذه مفتاح ترحيل تلقائي خاص به في إعدادات المحاسبة وربط حسابات خاص به، وكلها مشروطة بالفترة المالية. وهذه الدقة مفيدة لأنها تتيح للمنشأة تشغيل دفتر الأستاذ على مراحل لا دفعة واحدة، لكنها تعني أيضاً أن النظام المُعدّ جزئياً ينتج ميزان مراجعة مكتملاً جزئياً. فحين تشخّص فجوة، حدّد أيّ هذه المصادر الستة هو الغائب بدلاً من البحث عن مفتاح عام واحد.
وإلى جانب الترحيلات التلقائية، يمكن إنشاء قيود اليومية يدوياً على /accounting/journal-entry، للمستحقات والإهلاك والتصحيحات وكل ما ليس له مستند مصدر. وتمر هذه القيود بمسار حالات خاص بها، من المسودة عبر الاعتماد إلى الترحيل، ولا يظهر في ميزان المراجعة إلا القيد المرحّل.
- المبيعات، حين يكون البيع «نهائي».
- المشتريات، حين يكون الشراء «مستلم».
- الدفعات، المقبوضة والمدفوعة، بما في ذلك حين تُعدَّل دفعة أو تُحذف.
- المصروفات، عبر مسار سند المصروف.
- تسويات المخزون.
- الرواتب، حين يُعتمد المسير اعتماداً كاملاً.
قبل إقفال الفترة
تصبح التقارير أنفع بكثير بعد إعداد الفترات المالية، لأن الفترة المُقفلة لا يمكن تغييرها بعد ذلك بصمت، فيبقى ميزان المراجعة لتلك الفترة كما قُدّم. وتوجد «الفترات المالية» في قائمة «السلطة المالية»، مع إجراءات لإقفال الفترة وقفلها وإعادة فتحها وإقفال سنة كاملة.
الإقفال يستحق أن يُنفَّذ بترتيب ثابت. تأكد أن كل ما يخص الشهر قد سُجّل. وافحص أنه لا يوجد قيد يومية ما زال مسودة. وشغّل ميزان المراجعة في وضع «افتتاحي / حركة / ختامي» واطمئن إلى أن الحركات قابلة للتفسير. وشغّل الميزانية العمومية وتأكد أنها متوازنة. ثم أقفل الفترة، فهذا ما يجعل تلك الأرقام ثابتة.
وهناك شاشتان أخريان تساعدان هنا. «الأرصدة الافتتاحية» هي حيث يُدخل الموقف الابتدائي لدفتر الأستاذ حين تبدأ المنشأة العمل على النظام، وإدخاله صحيحاً هو ما يجعل ميزانية السنة الأولى ذات معنى. و«التحقق من البيانات» تقرير تشخيصي يبحث عن المشكلات الهيكلية التي تجعل القوائم خاطئة، وهو المحطة الأولى الصحيحة حين تُظهر الميزانية العمومية فرقاً بدلاً من أن تتوازن.
أسئلة شائعة
لماذا يوجد تقريران باسم «ميزان المراجعة» بأرقام مختلفة؟
أحدهما ملخص تشغيلي سريع تحت «حسابات الدفع»، يعرض المستحق للموردين والمستحق على العملاء وأرصدة حسابات الدفع مشتقةً مباشرة من سجلات المبيعات والمشتريات. والآخر، تحت «السلطة المالية»، هو ميزان المراجعة الحقيقي بالقيد المزدوج، المبني من دليل الحسابات وقيود اليومية المرحّلة. وهما يجيبان عن سؤالين مختلفين من بيانات مختلفة، ولا ينبغي مطابقة أحدهما بالآخر.
ماذا يعرض وضع العرض «افتتاحي / حركة / ختامي»؟
يعرض ثلاثة أعمدة لكل حساب عبر نطاق تاريخ: الرصيد المرحّل من قبل، وما فعلته قيود الفترة به، والرصيد الناتج. وهو الوضع الذي تستخدمه حين تحتاج إلى تفسير سبب تغيّر حساب لا مقدار رصيده الحالي، لأن عمود الحركة يعزل الفترة عن التاريخ المتراكم.
هل يمكنني تصفية ميزان المراجعة حسب الفرع؟
نعم، عبر عنصر «تصفية حسب الموقع / الفرع»، وقيمته الافتراضية جميع الفروع موحّدة. لكن هناك تحفظاً مهماً: الأرصدة الافتتاحية على مستوى الحساب محفوظة على مستوى الشركة، فيستبعدها ميزان المراجعة المصفّى على فرع واحد. استخدمه لرؤية النشاط في فرع، لا بوصفه مجموعة دفاتر مستقلة كاملة.
كيف أعرف مكوّنات رقم في الميزانية العمومية؟
انقر اسم الحساب. فيُفتح «دفتر الأستاذ العام» لذلك الحساب مع نقل نطاق التاريخ، ويسرد كل بند يومية مع رصيد جارٍ وزرٍّ للعودة إلى الميزانية العمومية. ومن أي بند تستطيع فتح قيد اليومية الذي يذكر مستند المصدر. والمبالغ نفسها غير قابلة للنقر، بل رمز الحساب واسمه فقط.
ميزان المراجعة فارغ مع أننا نعمل منذ مدة. لماذا؟
السبب في الغالب أن مستندات المصدر لم تُرحَّل إلى دفتر الأستاذ قط. فالمبيعات والمشتريات لا تُرحَّل إلا إذا كان الترحيل التلقائي مفعّلاً للمنشأة والحسابات المعنية مربوطة في إعدادات المحاسبة. وإلى أن يحدث ذلك تكون المبيعات والمخزون وأرصدة العملاء كلها صحيحة ودفتر الأستاذ العام فارغاً ببساطة، فيعرض ميزان المراجعة بأمانة لا شيء.
هذا الدليل معلومات عامة، وليس استشارة ضريبية أو محاسبية أو قانونية. تختلف القواعد من دولة إلى أخرى وتتغير مع الوقت، فيرجى التأكد من الوضع الساري لدى الجهة الضريبية المختصة أو لدى مستشار مؤهل قبل اتخاذ أي إجراء.
هل أنت مستعد لتشغيل عملياتك على مساحة عمل واحدة؟