
الرغبة في التعديل، ولماذا تكون خاطئة غالباً
يكتب أحدهم كمية خاطئة في فاتورة، فتكون الاستجابة الطبيعية فتح الفاتورة وتصحيحها. وفي جدول بيانات هذا صحيح. أما في نظام محاسبي فغالباً لا، وفهم السبب يوفّر الكثير من المتاعب لاحقاً.
المستند المرحّل ليس مجرد سجل لما قصدته، بل هو أصلٌ لعدة سجلات أخرى: حركات مخزون، ورصيد عميل، وقيد يومية، وربما مستند ضريبي مُرسل في حوزة جهة ضريبية، وربما دفعة. وتعديل الأصل يعني وجوب العثور على كل فرع وتعديله كذلك. وSkyline Nexus يفعل ذلك فعلاً، وبعناية، لكن النتيجة تاريخٌ يقول فيه المستند اليوم شيئاً وقال أمس شيئاً آخر، دون أن يرد سبب التغيير في المستند نفسه.
البديل أن تترك الأصل على حاله وتسجّل مستنداً ثانياً يذكر ما تغيّر ولماذا. وهذا هو الإشعار الدائن، وهذا هو القيد العكسي. وكلاهما يترك أثراً يستطيع المدقق، أو أنت بعد ستة أشهر، تتبّعه. والقاعدة العامة: صحّح بالإضافة لا بالتعديل، واحتفظ بالتعديل للمستندات التي لم تُحدث شيئاً بعد.
أربع آليات بحسب الأفضلية
لا يوجد إجراء إبطال مستقل للمبيعات والمشتريات. وهذا جواب حقيقي لا سهو في هذا الدليل: فلا شيء يعلّم بيعاً أو شراءً بأنه مُبطَل مع إبقائه في مكانه، وقيم حالة المستند لا تتضمن حالة إلغاء. وما يوجد بدلاً من ذلك مسار الحذف، وهو أحرص بكثير من الحذف النهائي المباشر ويُشرح أدناه، ومستندات المرتجع والإشعارات، وهي الطريقة الصحيحة محاسبياً لإلغاء شيء وقع فعلاً. والرواتب هي الاستثناء، ففيها إلغاء حقيقي يتناوله دليل الرواتب.
- التعديل: تغيير المستند نفسه. ويناسب المسودة أو عرض السعر، أو خطأً مطبعياً حقيقياً في مستند لم يُدفع ولم يُرجع ولم يُرسل.
- الإشعار الدائن أو الإشعار المدين: مستند جديد يعكس جزءاً من الأصل أو كله. وهو الجواب الصحيح لبيع أو شراء اعتُمد نهائياً.
- القيد العكسي: لقيد أُدخل مباشرة في دفتر الأستاذ، أو حيث يكون مستند المصدر صحيحاً لكن ترحيله لم يكن كذلك.
- الحذف: يزيل المستند. وهو الملاذ الأخير، ويناسب ما سُجّل خطأً بالكامل وما كان ينبغي أن يوجد أصلاً.
تعديل المعاملة، وما الذي يمنعك
يمكن فتح البيع للتعديل من قائمة المبيعات. ويقف أمام هذا الإجراء عدة ضوابط، لكل منها سبب.
إذا عدّلت فعلاً مستنداً رُحّل إلى دفتر الأستاذ، فإليك ما يحدث في الخلفية، لأن معرفته مفيدة. يقارن النظام المحتوى الجديد بقيد اليومية المرحّل. فإذا تغيّر أي شيء جوهري، حتى التاريخ أو الفرع وحده، عكس القيد القائم بتاريخه الأصلي ورحّل قيداً جديداً. ولا يعدّل القيد القديم بصمت. فينتهي دفتر الأستاذ بثلاثة قيود حيث كان قيد واحد: الأصلي، وعكسه، والنسخة المصحّحة.
وهذا هو السلوك الصحيح، وهو أيضاً الحجة ضد التعديل. فدفتر الأستاذ يعرف أصلاً أن التصحيح بالعكس هو الطريقة الأمينة الوحيدة. وما دام سيفعل ذلك على أي حال، فالأولى أن تفعله أنت عن قصد بإشعار دائن، حيث يُسجَّل السبب ويتسلّم العميل مستنداً.
- مهلة زمنية. إعداد على مستوى المنشأة اسمه «عدد أيام السماح بتعديل المعاملات» يحدد عدد الأيام من تاريخ المعاملة التي يمكن خلالها تعديلها. وبعدها يرفض النظام برسالة تذكر عدد الأيام. وقيمته الافتراضية ثلاثون يوماً، وهو أقرب ما يكون إلى قفل الفترة في الجانب التشغيلي من النظام، فيستحق أن يُضبط عن قصد لا أن يُترك على القيمة الافتراضية.
- مرتجع قائم. إذا صدر مرتجع على المستند، رُفض التعديل وطلبت منك الرسالة تعديل المرتجع بدلاً منه. وإلا لكنت تغيّر أصل مستند احتُسب منه.
- إرسال الفاتورة الإلكترونية. بمجرد إرسال الفاتورة إلى الجهة الضريبية تُقفل. والرسالة صريحة: لتصحيحها أصدر إشعاراً دائناً أو إشعاراً مديناً.
- الصلاحيات. تعديل المبيعات والمشتريات صلاحيات منفصلة عن إنشائها، والمنشأة التي تهتم بالرقابة لا ينبغي أن تمنحها للأشخاص أنفسهم افتراضياً.
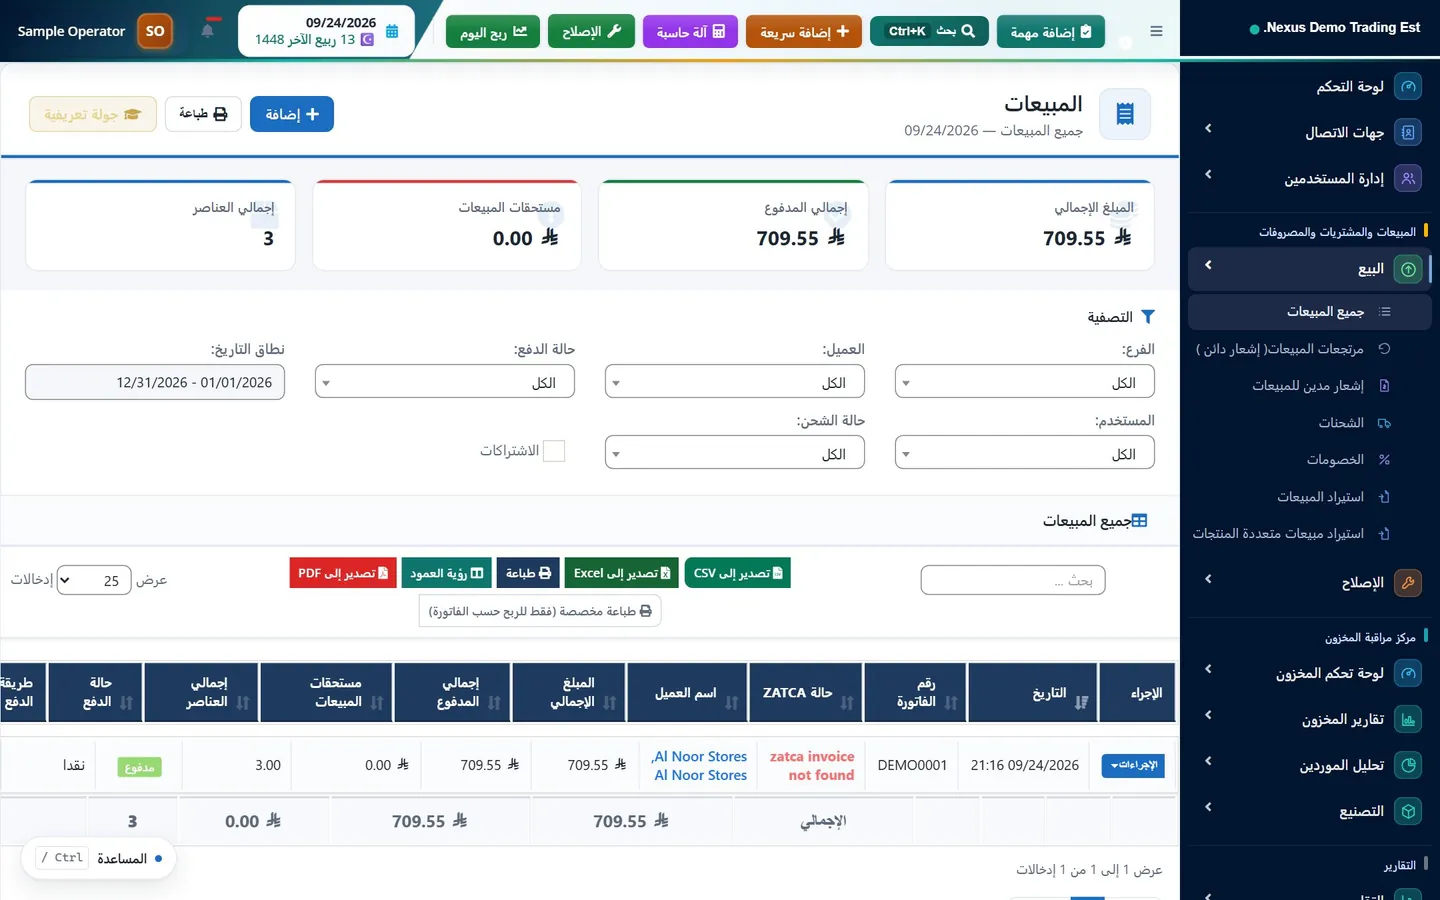
الإشعارات الدائنة والمدينة
في جانب المبيعات، خيار القائمة هو «مرتجعات المبيعات (إشعار دائن)» على /sell-return. ويمكن إصدار المرتجع على فاتورة محددة، وهذا هو المسار المعتاد: افتح البيع وابدأ مرتجعاً منه، أو اذهب إلى /sell-return/add/{id}. ويسجّل المرتجع أيّ البنود عادت وكم منها.
يعيد مرتجع المبيعات المخزون، وينشئ مستنداً خاصاً به بإجماليه وضريبته، ويخفّض ما يدين به العميل. وفي دفتر الأستاذ يعكس الترحيل الأصلي: تُجعل الذمم المدينة دائنة، والإيراد مديناً، وضريبة المخرجات مدينة. ولأنه مستند منفصل بتاريخه الخاص، فإنه يقع في الفترة التي حدث فيها المرتجع فعلاً بدلاً من تغيير الفترة التي وقع فيها البيع بأثر رجعي. وهذا بالضبط ما تريده حين يكون البيع في شهر قدّمت عنه تقاريرك.
في جانب المشتريات، المقابلات هي «قائمة مرتجع المشتريات» و«مرتجع مشتريات (إشعار مدين)» على /purchase-return/create و«إشعار مدين للمشتريات». ويخفّض مرتجع المشتريات المخزون، وينشئ رصيداً دائناً لدى المورد، ويجعل في دفتر الأستاذ الذمم الدائنة مدينة والمخزون وضريبة المدخلات دائنين. وهناك أيضاً «إشعار مدين للمبيعات» للحالة التي يدين فيها العميل بأكثر، لا بأقل.
وحيث تنطبق الفوترة الإلكترونية، فهذا ليس مجرد ممارسة جيدة، بل هو الآلية التي يتوقعها النظام الضريبي. فالإشعار الدائن والإشعار المدين هما نفسهما مستندا فوترة بأنواع مستندات خاصة بهما، ويُرسلان على هذا الأساس.
حذف المعاملة، وما يفعله فعلاً
الحذف متاح من قائمة إجراءات الصف في قائمتي المبيعات والمشتريات، رهناً بالصلاحية وبمهلة أيام التعديل نفسها. وما يحدث بعد ذلك يعتمد على نوع المستند.
إذا كان المستند مسودة، أُزيل ببساطة، إذ لم يحدث شيء فلا شيء يحتاج إلى تراجع. أما إذا كان بيعاً نهائياً، فالعملية أحرص بكثير. فقبل إزالة أي شيء، يُعكس كل قيد يومية مرحّل مرتبط بالبيع. ثم تُحذف كل دفعة مرتبطة به حذفاً سليماً، فيعود النقد ورصيد العميل إلى وضعهما. ثم يُعاد المخزون ويُحرَّر التخصيص مقابل المشتريات التي جاء منها. وبعد ذلك فقط يُزال المستند نفسه. وحذف الشراء يسلك الطريقة نفسها: تُعكس الدفعات، وتُعكس قيود اليومية المرتبطة، ويُسحب المخزون الذي أضافه الشراء المستلم.
الترتيب مهم، وفيه ضمانة مدمجة. فالعكس والحذف يجريان داخل معاملة قاعدة بيانات واحدة. فإذا أخفق العكس، وأكثر أسبابه أن الفترة مقفلة، تراجعت العملية كلها ولم يُحذف المستند. فلا يمكن أن تنتهي إلى بيع محذوف قيده ما زال مرحّلاً، وهي بالضبط الحالة التي تنتج دفتر أستاذ لا يستطيع أحد تفسيره.
وهناك أمر آخر يستحق المعرفة، لأنه يغيّر مقدار الرهبة التي ينبغي أن يثيرها زر الحذف. فالبيع المحذوف يُحذف حذفاً ناعماً لا نهائياً: يختفي من قائمة المبيعات لكن السجل يبقى، ويظهر في «سلة المهملات» التي لها خيارها الخاص في القائمة الجانبية وتحفظ المبيعات وأوامر البيع. ومن هناك يمكن استعادته أو إزالته نهائياً، ويسري ضابط الفترة الضريبية نفسه عند استعادته. تعامل مع «سلة المهملات» بوصفها شبكة أمان لا رخصةً للحذف باستخفاف: فالاستعادة تُلغي حذف المستند فقط، ولا تعيد ترحيل قيود اليومية التي عُكست عند حذفه، فيحتاج البيع المستعاد إلى فحص موقفه في دفتر الأستاذ.
عكس قيد اليومية
للقيود المُدخلة مباشرة في دفتر الأستاذ، لوحدة المحاسبة آلية تصحيح خاصة بها، وهي الآلية المعتمدة في المعايير المحاسبية. فقيد اليومية يمر بحالات: مسودة، ثم مُقدَّم، ثم معتمد، ثم مرحّل، وأخيراً معكوس. وما دام القيد مسودة يمكن تعديله أو حذفه بحرية، لأنه لم يؤثر في شيء. وبمجرد ترحيله لا يمكن تعديله إطلاقاً.
يُصحَّح القيد المرحّل بعكسه. فإجراء «عكس» ينشئ قيداً مرآةً تُبادَل فيه المبالغ المدينة والدائنة، بتاريخ تختاره وبسبب تسجّله. ويبقى الأصل في دفتر الأستاذ معلَّماً بأنه معكوس، ويُربط العكس به. ويظهر كلاهما في دفتر الأستاذ العام، وصافيهما صفر.
وهناك أيضاً إجراء «تصحيح القيد»، الذي يعكس الأصل وينقلك إلى قيد جديد لترحّل النسخة المصحّحة في مسار واحد. والقيد الذي عُكس من قبل لا يمكن عكسه مرة أخرى، والقيد غير المرحّل لا يمكن عكسه لأنه لا يوجد ما يُعكس.
ما الذي تمنعه الفترة المقفلة
لوحدة المحاسبة فترات مالية تُدار ضمن «الفترات المالية» في قائمة «السلطة المالية». وللفترة إحدى ثلاث حالات: «مفتوح» أو «إغلاق مؤقت» أو «مقفل»، ويمكن إضافةً إلى ذلك إقفال السنة المالية.
يُفحص الضابط على تاريخ القيد لا على تاريخ عملك. وكل مسارات الترحيل تمر به: ترحيل البيع إلى دفتر الأستاذ، والشراء، والرواتب، وقيد اليومية اليدوي، والعكس المتولد حين تحذف مستنداً مرحّلاً أو تعدّله. وهذا الأخير هو النتيجة المهمة، وهو ما يفاجئ الناس. فإذا حاولت حذف بيع رُحّل إلى فترة أصبحت الآن مقفلة، رُفض العكس، ولأن العملية كلها تجري في معاملة واحدة، رُفض الحذف أيضاً.
وهذه هي النتيجة الصحيحة. فالفترة المقفلة تعني أن الأرقام قُدّمت في التقارير، وتغييرها بعد ذلك بصمت هو بالضبط ما وُجد إقفال الفترة لمنعه. والاستجابة الصحيحة ليست إعادة فتح الفترة، بل تسجيل التصحيح في الفترة المفتوحة الحالية، بإشعار دائن أو قيد عكسي بتاريخ اليوم. فيحتفظ الشهر القديم بالأرقام التي قُدّمت، ويحمل الشهر الحالي التصحيح، وهو المكان الذي يتوقع القارئ أن يجده فيه.
ملاحظتان أخريان. الأولى أن ضابط الفترة المالية مصمم ليسمح عند الغياب: فإذا لم تُعرَّف أي فترات مالية للمنشأة، أو وقع التاريخ خارج كل الفترات المعرَّفة، سُمح بالترحيل. فالنظام الذي لم يُعدّ فيه أحد الفترات المالية ليس فيه قفل للفترات، وإعدادها هو الخطوة الأولى نحو وجوده. والثانية أن هناك قفلاً اختيارياً منفصلاً على الفترات الضريبية المُقدَّمة. فحيث يكون مفعّلاً، يُرفض كل ما يقع تاريخه داخل فترة ضريبة قيمة مضافة قُدّم إقرارها، برسالة توضح أن المنشأة قفلت أي تغييرات إضافية على تلك الفترة حفاظاً على دقة الإقرار المُقدَّم. وهو معطّل ما لم يفعّله أحد عن قصد.
- «مفتوح»: تُقبل الترحيلات على نحو طبيعي.
- «إغلاق مؤقت»: الفترة مقفلة لكن يمكن الترحيل إليها بتفويض. وتقول الرسالة إن الفترة مقفلة إقفالاً مؤقتاً وإن الترحيل يتطلب تفويضاً.
- «مقفل»: إقفال نهائي. والرسالة أن الفترة مقفلة ولا تقبل ترحيلات. لا يمر شيء.
من فعل ماذا: مسار التدقيق
سجلّان منفصلان يجيبان عن الأسئلة المتعلقة بالتغييرات، ويغطيان مجالين مختلفين.
«سجل النشاطات»، ضمن «التقارير» على /reports/activity-log والمتاح للمسؤولين، يسجّل العمليات على مستندات المصدر: بيع أُنشئ أو عُدّل أو حُذف، مع رقم الفاتورة والمستخدم. وحين يكون السؤال «من حذف تلك الفاتورة؟» فهذه هي الشاشة.
أما تقرير «سجل التدقيق» داخل وحدة المحاسبة، على /accounting/reports/audit-trail، فيغطي دفتر الأستاذ: القيود المرحّلة والمعكوسة والمعتمدة. وحين يكون السؤال «لماذا تحرّك هذا الحساب في هذا التاريخ؟» فهذه هي الشاشة، وهي تعمل إلى جانب «دفتر اليومية» و«دفتر الأستاذ العام».
ولا أحد من السجلين اختياري أو يُفعَّل لاحقاً، وهذا هو الغرض من وجودهما. وهذا يعني أيضاً أن التصحيح بالعكس بدلاً من التعديل يترك أثراً مقروءاً حتى دون أيٍّ منهما، وهو أفضل الأسباب جميعاً لتفضيله.
اختيار الآلية المناسبة
- مسودة أو عرض سعر فيه خطأ: عدّله. لم يحدث شيء بعد.
- فاتورة نهائية فيها خطأ مطبعي في ملاحظة أو مرجع، غير مدفوعة وغير مُرسلة: عدّلها، ضمن مهلة أيام التعديل.
- فاتورة نهائية فيها كمية أو سعر أو منتج خاطئ: أصدر إشعاراً دائناً. وإذا لزم إعادة إصدارها أيضاً، فاعكس الأصل بإشعار دائن وأصدر فاتورة صحيحة.
- عميل يدين بأكثر مما فوترته: أصدر إشعاراً مديناً.
- بيع سُجّل مرتين: احذف المكرر إذا كانت الفترة مفتوحة ولا يتعلق به شيء آخر. وإلا فاعكسه بإشعار دائن.
- قيد يومية يدوي خاطئ رُحّل: اعكسه، ثم رحّل القيد الصحيح.
- أي شيء على الإطلاق في فترة مقفلة: اترك الفترة كما هي وسجّل التصحيح في الفترة الحالية.
أسئلة شائعة
هل يوجد في Skyline Nexus خيار للإبطال؟
لا. لا يوجد إجراء يعلّم بيعاً أو شراءً بأنه مُبطَل مع إبقائه في مكانه. وتُجرى التصحيحات إما بحذف المستند، الذي يعكس أولاً قيوده في دفتر الأستاذ ودفعاته ومخزونه، وإما بإصدار إشعار دائن أو إشعار مدين أو قيد عكسي. ولكل ما اعتُمد نهائياً، فالإشعار أو العكس هو الخيار الصحيح.
ماذا يحدث لدفتر الأستاذ حين أحذف بيعاً مرحّلاً؟
يُعكس كل قيد يومية مرتبط بالبيع قبل إزالة أي شيء، وتُحذف الدفعات فيعود النقد ورصيد العميل إلى وضعهما، ويُعاد المخزون. ويجري ذلك كله داخل معاملة قاعدة بيانات واحدة، فإذا أخفق العكس لأن الفترة مقفلة، تراجع الحذف أيضاً وبقي البيع في مكانه.
لماذا لا أستطيع تعديل فاتورة عمرها بضعة أسابيع فقط؟
هناك أربعة أسباب محتملة. إعداد على مستوى المنشأة اسمه «عدد أيام السماح بتعديل المعاملات» يحدّ المدة التي يمكن خلالها تعديل المعاملة بعد تاريخها. والمرتجع الصادر عليها يمنع التعديل، وتطلب منك الرسالة تعديل المرتجع بدلاً منها. والفاتورة المُرسلة ضمن الفوترة الإلكترونية مقفلة نهائياً. وقد لا يكون التعديل ببساطة ضمن صلاحياتك.
ما الفرق بين الإغلاق المؤقت والقفل في الفترة المالية؟
الإغلاق المؤقت يوقف الترحيل الاعتيادي لكنه يسمح بترحيل مفوَّض، وتقول الرسالة إن التفويض مطلوب. أما القفل فإقفال نهائي يرفض كل شيء. وكلاهما يُفحص على تاريخ القيد، فيمنعان كذلك العكس المتولد حين تحاول حذف مستند رُحّل إلى تلك الفترة أو تعديله.
كيف أصحّح خطأً في شهر أُقفل فعلاً؟
ليس بإعادة فتح الشهر. سجّل التصحيح في الفترة المفتوحة الحالية، بإشعار دائن أو قيد عكسي بتاريخ اليوم. فيحتفظ الشهر المقفل بالأرقام التي قُدّمت، ويحمل الشهر الحالي التصحيح، وهو المكان الذي يتوقع أي قارئ للحسابات أن يجده فيه.
هذا الدليل معلومات عامة، وليس استشارة ضريبية أو محاسبية أو قانونية. تختلف القواعد من دولة إلى أخرى وتتغير مع الوقت، فيرجى التأكد من الوضع الساري لدى الجهة الضريبية المختصة أو لدى مستشار مؤهل قبل اتخاذ أي إجراء.
هل أنت مستعد لتشغيل عملياتك على مساحة عمل واحدة؟