
El instinto de editar, y por qué suele ser un error
Alguien teclea una cantidad equivocada en una factura. La reacción natural es abrir la factura y arreglarla. En una hoja de cálculo es lo correcto. En un sistema contable normalmente no lo es, y entender por qué ahorra muchos problemas después.
Un documento contabilizado no es solo un registro de lo que usted quería hacer. Es el origen de varios otros registros: movimientos de existencias, un saldo de cliente, un asiento, posiblemente un documento fiscal presentado que obra en poder de una administración tributaria, posiblemente un cobro. Editar el documento de origen significa que hay que localizar y ajustar también cada registro derivado. Skyline Nexus de hecho lo hace, y con cuidado, pero el resultado es un historial en el que el documento dice hoy una cosa y ayer decía otra, sin que el motivo del cambio figure en ninguna parte del propio documento.
La alternativa es dejar el original como está y registrar un segundo documento que diga qué cambió y por qué. Eso es una nota de crédito. Eso es un asiento de retrocesión. Ambos dejan un rastro que un auditor, o usted mismo dentro de seis meses, puede seguir. La regla general es: corregir añadiendo, no modificando, y reservar la edición para documentos que todavía no han producido efectos.
Cuatro mecanismos, por orden de preferencia
No existe una acción de anulación independiente para ventas y compras. Es una respuesta real, no una omisión de esta guía: nada marca una venta o una compra como anulada dejándola en su sitio, y los valores de estado del documento no incluyen un estado de anulado. Lo que existe en su lugar es la vía de eliminación, mucho más cuidadosa que un borrado físico y que se describe más abajo, y los documentos de devolución y de nota, que son la forma contablemente correcta de cancelar algo que ya ocurrió. La nómina es la excepción y sí tiene una cancelación propiamente dicha, que se trata en la guía de nómina.
- Editar: modificar el propio documento. Adecuado para un borrador o una cotización, o para una auténtica errata en un documento que no se ha cobrado, devuelto ni presentado.
- Nota de crédito o nota de débito: un documento nuevo que revierte total o parcialmente un original. Es la respuesta correcta para una venta o una compra que ya se ha finalizado.
- Asiento de retrocesión: para un asiento registrado directamente en el mayor, o cuando un documento de origen es correcto pero su contabilización no lo fue.
- Eliminar: suprime el documento. Es el último recurso, adecuado para algo registrado íntegramente por error que nunca debió existir.
Editar una operación, y qué se lo impide
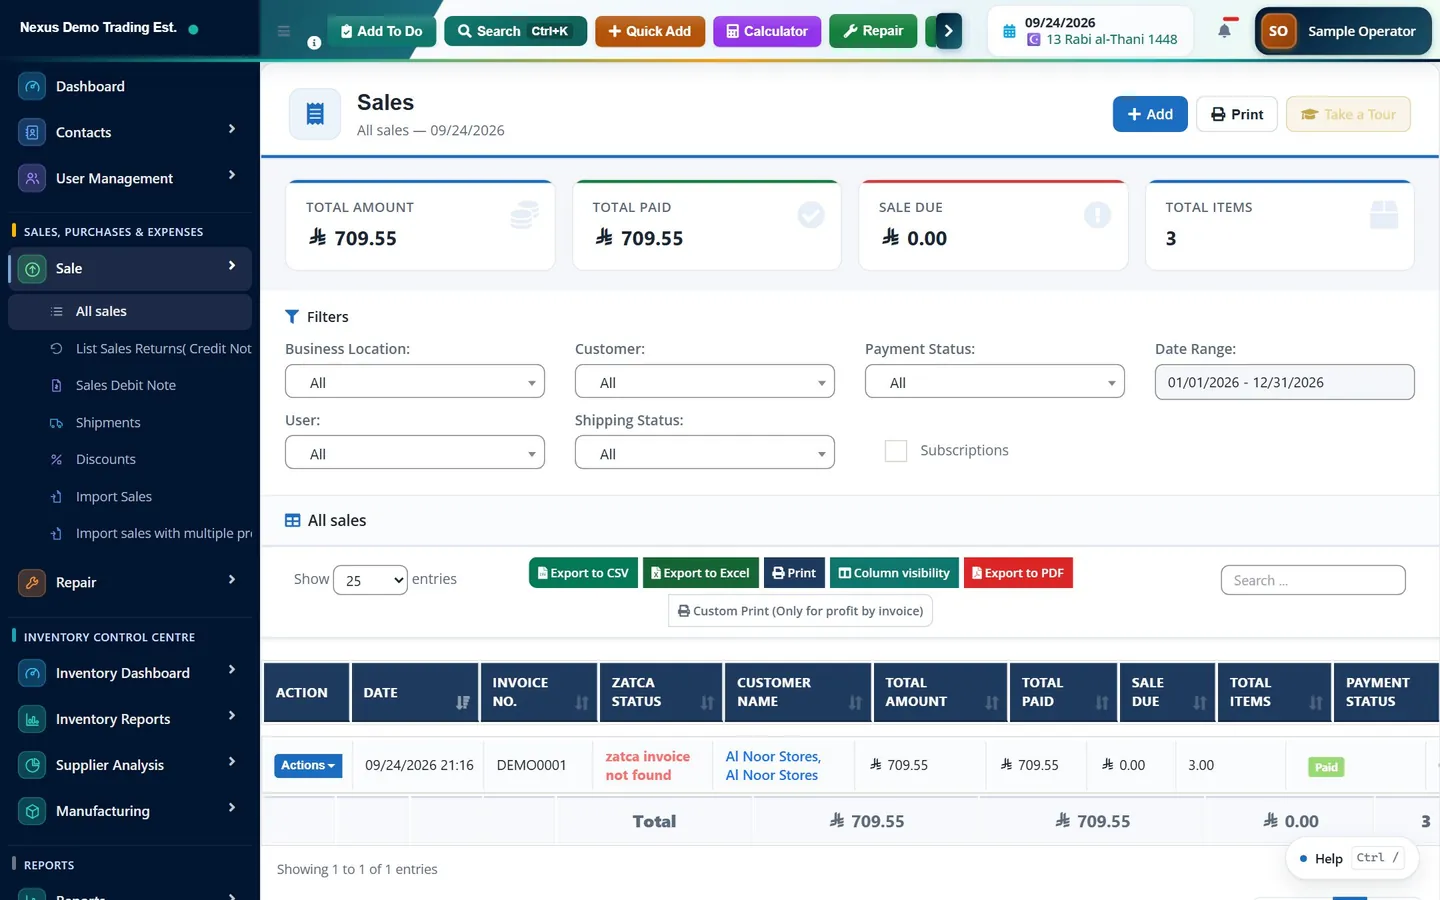
Una venta puede abrirse para editarla desde la lista de ventas. Delante de esa acción hay varias barreras, y cada una existe por una razón.
Si edita un documento que ya se ha contabilizado en el mayor, esto es lo que ocurre por debajo, y conviene saberlo. El sistema compara el nuevo contenido con el asiento ya contabilizado. Si ha cambiado algo relevante, aunque sea solo la fecha o la ubicación, revierte el asiento existente en su fecha original y contabiliza uno nuevo. No modifica en silencio el asiento antiguo. Así, el mayor termina con tres asientos donde había uno: el original, su retrocesión y la versión corregida.
Es el comportamiento correcto y es también el argumento en contra de editar. El mayor ya sabe que corregir mediante retrocesión es la única forma honesta de hacerlo. Si el mayor va a hacerlo de todos modos, más vale hacerlo deliberadamente con una nota de crédito, en la que queda registrado el motivo y el cliente recibe un documento.
- Un límite de tiempo. Un ajuste del negocio llamado «Días de edición de transacción» fija el número de días, contados desde la fecha de la operación, durante los cuales puede editarse. Pasado ese plazo, el sistema lo rechaza con un mensaje que indica el número de días. Por defecto son treinta días y es lo más parecido a un bloqueo de período en la parte operativa del sistema, así que conviene fijarlo deliberadamente en lugar de dejar el valor predeterminado.
- Una devolución existente. Si ya se ha registrado una devolución sobre el documento, la edición se rechaza y el mensaje le indica que edite la devolución. De lo contrario estaría modificando el origen de un documento que se calculó a partir de él.
- La presentación de la factura electrónica. Una vez presentada ante la administración tributaria, la factura queda bloqueada. El mensaje es explícito: para corregirla, emita una nota de crédito o una nota de débito.
- Los permisos. Editar ventas y compras son permisos distintos de crearlas, y un negocio al que le importe el control no debería concederlos por defecto a las mismas personas.
Notas de crédito y notas de débito
En el lado de las ventas, la entrada del menú es «Listar devoluciones de venta (Nota de crédito)», en /sell-return. Una devolución puede registrarse sobre una factura concreta, que es la vía normal: abra la venta e inicie una devolución desde ella, o vaya a /sell-return/add/{id}. La devolución registra qué líneas se devolvieron y cuántas unidades.
Una devolución de venta repone existencias. Crea su propio documento con su propio total e impuesto, y reduce lo que debe el cliente. En el mayor revierte la contabilización original: se abona la cuenta del cliente, se carga la cuenta de ingresos y se carga el IVA repercutido. Como es un documento independiente con su propia fecha, se registra en el período en que realmente se produjo la devolución, en lugar de modificar con efecto retroactivo el período de la venta. Es exactamente lo que se busca cuando la venta pertenecía a un mes ya declarado.
En el lado de las compras, los equivalentes son «Listar devoluciones de compra», «Devolución de compra (nota de débito)» en /purchase-return/create y «Nota de débito de compra». Una devolución de compra reduce las existencias, genera un abono del proveedor y, en el mayor, carga la cuenta del proveedor y abona existencias e IVA soportado. Existe también una «Nota de débito de venta» para el caso en que el cliente debe más, no menos.
Donde se aplica la facturación electrónica, esto no es solo una buena práctica: es el mecanismo que espera el régimen. Una nota de crédito y una nota de débito son en sí mismas documentos de factura con su propio tipo de documento, y se presentan como tales.
Eliminar una operación, y lo que realmente hace
La eliminación está disponible en el menú de la fila de las listas de ventas y de compras, con sujeción a los permisos y al mismo límite de días de edición. Lo que ocurre a continuación depende de qué documento era.
Si el documento es un borrador, simplemente se suprime. No había ocurrido nada, así que no hay nada que deshacer. Si es una venta finalizada, el proceso es bastante más cuidadoso. Antes de suprimir nada, se revierte cada asiento contabilizado vinculado a la venta. Después se elimina correctamente cada cobro asociado, de modo que la tesorería y el saldo del cliente se restablecen. Luego se reponen las existencias y se libera la asignación a las compras de las que procedían. Solo entonces se suprime el propio documento. Eliminar una compra funciona igual: se revierten los pagos, se revierten los asientos vinculados y se retiran las existencias que añadió una compra recibida.
El orden importa, y lleva incorporada una salvaguarda. La retrocesión y la eliminación se producen dentro de una única transacción de base de datos. Si la retrocesión falla, lo más habitual porque el período está cerrado, todo se deshace y el documento no se elimina. No puede terminar con una venta eliminada cuyo asiento sigue contabilizado, que es precisamente el estado que produce un mayor que nadie sabe explicar.
Hay algo más que conviene saber, porque cambia el miedo que debería dar el botón de eliminar. Una venta eliminada se elimina de forma lógica, no se borra. Desaparece de la lista de ventas, pero el registro sobrevive y aparece en la «Papelera de reciclaje», que tiene su propia entrada en el menú lateral y contiene ventas y pedidos de venta. Desde allí puede restaurarse o eliminarse definitivamente, y al restaurarla se aplica la misma protección del período fiscal. Trate la «Papelera de reciclaje» como una red de seguridad, no como un permiso para eliminar a la ligera: una restauración solo recupera el documento, no vuelve a contabilizar los asientos que se revirtieron al eliminarlo, así que en una venta restaurada hay que comprobar su situación en el mayor.
Retroceder un asiento
Para los asientos registrados directamente en el mayor, el módulo de contabilidad tiene su propio mecanismo de corrección, que es el que marcan las normas contables. Un asiento pasa por varios estados: borrador, enviado, aprobado, contabilizado y, finalmente, revertido. Mientras es un borrador puede editarse o eliminarse libremente, porque no ha afectado a nada. Una vez contabilizado, no puede editarse en absoluto.
Un asiento contabilizado se corrige revirtiéndolo. La acción «Revertir» crea un asiento simétrico, con los cargos y abonos intercambiados, en la fecha que usted elija y con el motivo que usted registre. El original permanece en el mayor, marcado como revertido, y la retrocesión queda vinculada a él. Ambos aparecen en el libro mayor y su efecto neto es cero.
Existe también una acción «Corregir asiento», que revierte el original y le lleva a un asiento nuevo para que contabilice la versión corregida en un solo flujo. Un asiento que ya se ha revertido no puede revertirse de nuevo, y un asiento que no está contabilizado no puede revertirse porque no hay nada que revertir.
Qué bloquea un período cerrado
El módulo de contabilidad tiene períodos fiscales, que se gestionan en «Períodos fiscales», dentro del menú «Autoridad fiscal». Un período tiene uno de tres estados: «Abierto», «Cierre provisional» o «Bloqueado», y además un ejercicio fiscal puede cerrarse.
La comprobación se hace sobre la fecha del asiento, no sobre la fecha en que usted trabaja. Todas las vías de contabilización pasan por ella: una venta que se contabiliza en el mayor, una compra, una nómina, un asiento manual y la retrocesión que se genera cuando elimina o edita un documento contabilizado. Esta última es la consecuencia importante y la que pilla desprevenida a la gente. Si intenta eliminar una venta que se contabilizó en un período que ahora está bloqueado, la retrocesión se rechaza y, como todo se ejecuta en una única transacción, la eliminación también se rechaza.
Es el resultado correcto. Un período cerrado significa que las cifras se han declarado, y modificarlas discretamente después es exactamente lo que el cierre de un período pretende impedir. La respuesta correcta no es reabrir el período, sino registrar la corrección en el período abierto actual, mediante una nota de crédito o un asiento de retrocesión con fecha de hoy. El mes antiguo conserva las cifras declaradas; el mes actual recoge la corrección, que es donde un lector esperaría encontrarla.
Dos puntos más. Primero, el control de períodos fiscales está diseñado para no bloquear por defecto: si el negocio no ha definido períodos fiscales, o si la fecha queda fuera de todos los períodos definidos, se permite la contabilización. Así que una instalación en la que nadie ha configurado períodos fiscales no tiene bloqueo de períodos, y configurarlos es el primer paso para tenerlo. Segundo, existe un bloqueo opcional independiente sobre los períodos de IVA ya declarados. Cuando está activado, se rechaza cualquier cosa fechada dentro de un período de IVA cuya declaración ya se haya presentado, con un mensaje que explica que el negocio ha bloqueado nuevos cambios en ese período para mantener exacta la declaración presentada. Está desactivado salvo que alguien lo haya activado deliberadamente.
- «Abierto»: las contabilizaciones se aceptan con normalidad.
- «Cierre provisional»: el período está cerrado, pero todavía puede contabilizarse con autorización. El mensaje indica que el período tiene un cierre provisional y que se requiere autorización para contabilizar.
- «Bloqueado»: un cierre definitivo. El mensaje indica que el período está bloqueado y no admite contabilizaciones. No pasa nada.
Quién hizo qué: la pista de auditoría
Dos registros distintos responden a preguntas sobre los cambios, y cubren ámbitos diferentes.
El «Registro de actividades», en «Informes», en /reports/activity-log y visible para los administradores, registra las operaciones sobre documentos de origen: una venta creada, editada o eliminada, con el número de factura y el usuario. Cuando la pregunta es quién eliminó esa factura, esta es la pantalla.
El informe «Pista de auditoría» del módulo de contabilidad, en /accounting/reports/audit-trail, cubre el mayor: asientos contabilizados, revertidos y aprobados. Cuando la pregunta es por qué se mueve esta cuenta en esta fecha, esta es la pantalla, y funciona junto con el «Libro diario» y el «Libro mayor».
Ninguno de los dos registros es opcional ni algo que se active después, y esa es precisamente la razón de tenerlos. También significa que corregir mediante retrocesión y no mediante modificación deja un rastro legible sin necesidad de ninguno de los dos registros, que es la mejor razón de todas para preferirlo.
Cómo elegir el mecanismo adecuado
- Un borrador o una cotización con un error: edítelo. Todavía no ha ocurrido nada.
- Una factura final con una errata en una nota o una referencia, sin cobrar y sin presentar: edítela, dentro del plazo de días de edición.
- Una factura final con una cantidad, un precio o un producto equivocados: emita una nota de crédito. Si además hay que volver a emitirla, abone la original y emita una correcta.
- Un cliente debe más de lo facturado: emita una nota de débito.
- Una venta registrada dos veces: elimine la duplicada si el período está abierto y no depende nada más de ella. Si no, emita una nota de crédito.
- Un asiento manual erróneo ya contabilizado: reviértalo y contabilice el correcto.
- Cualquier cosa en un período bloqueado: deje el período como está y registre la corrección en el período actual.
Preguntas frecuentes
¿Tiene Skyline Nexus una función de anulación?
No. No existe ninguna acción que marque una venta o una compra como anulada dejándola en su sitio. Las correcciones se hacen eliminando el documento, lo que revierte antes sus asientos, pagos y existencias, o emitiendo una nota de crédito, una nota de débito o un asiento de retrocesión. Para todo lo que ya se ha finalizado, la nota o la retrocesión es la opción correcta.
¿Qué ocurre en el mayor cuando elimino una venta contabilizada?
Antes de suprimir nada se revierte cada asiento vinculado a la venta, se eliminan los cobros para restablecer la tesorería y el saldo del cliente, y se reponen las existencias. Todo se ejecuta dentro de una única transacción de base de datos, de modo que, si la retrocesión falla porque el período está cerrado, la eliminación también se deshace y la venta permanece donde estaba.
¿Por qué no puedo editar una factura que solo tiene unas semanas?
Hay cuatro motivos posibles. Un ajuste del negocio llamado «Días de edición de transacción» limita cuánto tiempo después de su fecha puede editarse una operación. Una devolución ya registrada sobre ella bloquea la edición, y el mensaje le indica que edite la devolución. Una factura presentada como factura electrónica queda bloqueada de forma permanente. Y puede que la edición simplemente no esté incluida en sus permisos.
¿Qué diferencia hay entre un cierre provisional y un bloqueo de un período fiscal?
Un cierre provisional detiene la contabilización ordinaria pero deja pasar una contabilización autorizada, y el mensaje indica que se requiere autorización. Un bloqueo es un cierre definitivo y lo rechaza todo. Ambos se comprueban sobre la fecha del asiento, así que también bloquean la retrocesión que se genera cuando intenta eliminar o editar un documento contabilizado en ese período.
¿Cómo corrijo un error en un mes que ya se ha cerrado?
No reabriendo el mes. Registre la corrección en el período abierto actual, mediante una nota de crédito o un asiento de retrocesión con fecha de hoy. El mes cerrado conserva las cifras declaradas y el mes actual recoge la corrección, que es donde cualquiera que lea las cuentas esperaría encontrarla.
Esta guía es información general, no asesoramiento fiscal, contable ni jurídico. Las normas varían de un país a otro y cambian con el tiempo; confirme la situación vigente con su autoridad tributaria o con un asesor cualificado antes de actuar.
¿Listo para gestionar su empresa desde un único espacio de trabajo?